Advanced Micro Devices (AMD) entwickelt Hochleistungscomputerprodukte für Rechenzentren, Personal Computer, Gaming und eingebettete Systeme. EPYC-Serverprozessoren und Ryzen-Client-Prozessoren bleiben zentral für das CPU-Geschäft, während Instinct-Beschleuniger, ROCm-Software und die Helios-Rack-Scale-Plattform für das langfristige Wachstum wichtiger werden. Diese Verschiebung erweitert AMDs Exposition gegenüber der Infrastruktur für künstliche Intelligenz, macht die Aktie jedoch auch anfällig für Konkurrenz, Exportkontrollen und fortschrittliche Verpackungs- und Speicherversorgung.
Das jüngste Quartal zeigte, dass sich dieser Übergang beschleunigt. AMDs Umsatz im Q2 2026 erreichte 11,536 Milliarden US-Dollar, ein Anstieg von 50% im Jahresvergleich und über dem etwa 11,2-Milliarden-Dollar-Leitfaden-Mittelwert, während das Rechenzentrum 58% der Verkäufe repräsentierte und sich die Segmenterlöse mehr als verdoppelten. Der Nicht-GAAP-Gewinn je Aktie erreichte 1,66 US-Dollar gegenüber erwarteten 1,62 US-Dollar, und die Umsatzprognose für Q3 stieg auf 13,0 Milliarden US-Dollar plus oder minus 300 Millionen US-Dollar. Der Investitionsfall hängt davon ab, ob Instinct und EPYC dieses Wachstum ohne Schwächung der 56%igen Nicht-GAAP-Bruttomarge aufrechterhalten können.
Die AMD-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Fall der KI-Plattform-Expansion: Instinct, EPYC, Helios und ROCm vertiefen die Kundenakzeptanz, heben Schätzungen an und unterstützen operative Hebelwirkung.
- Der Ausführungs- und Bewertungsfall: Bereitstellungsverzögerungen, Kundenkonzentration, Exportkontrollen oder Versorgungsengpässe lassen die Erträge unter dem Niveau, das erforderlich ist, um einen 113%igen YTD-Gewinn zu unterstützen.
Dieser Leitfaden schlüsselt die AMD-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenausblicke auf, basierend auf AMDs Gewinnmitteilung vom 4. August 2026 für Q2, regulatorischen Einreichungen und Marktdaten bis zum 2. September 2026, plus wie man AMD-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die AMD-Investoren im September 2026 wissen sollten
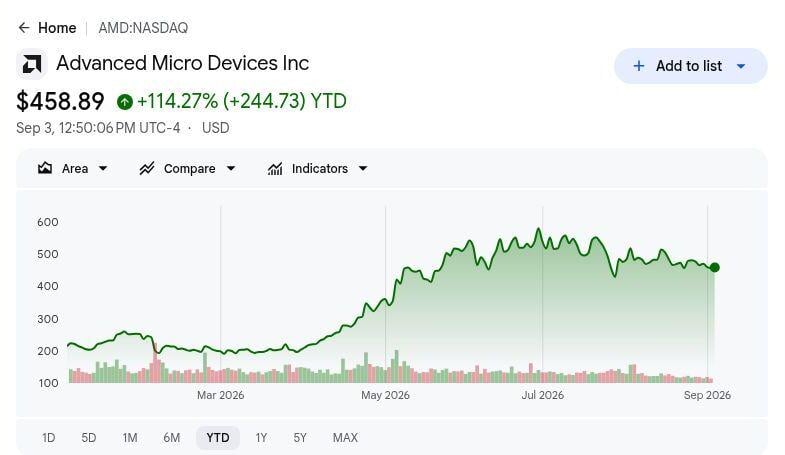
- AMD war bis zum 2. September etwa 113% YTD gestiegen: Die Aktien schlossen bei 457,06 US-Dollar, nachdem sie an diesem Tag um 0,55% gefallen waren, was zeigt, wie aggressiv Investoren AMD um KI-Beschleuniger und Server-CPUs neu bewertet hatten. Das lässt weniger Raum für Verzögerungen bei Instinct, EPYC oder Rack-Scale-Bereitstellungen.
- Der Q2-Umsatz erreichte 11,536 Milliarden US-Dollar, ein Anstieg von 50% im Jahresvergleich: Das Ergebnis lag etwa 336 Millionen US-Dollar über dem etwa 11,2-Milliarden-Dollar-Leitfaden-Mittelwert und stieg um 13% sequenziell, was zeigt, dass die KI-Nachfrage bereits in anerkannte Verkäufe umgewandelt wurde.
- Das Rechenzentrum generierte etwa 58% des Gesamtumsatzes, da sich die Segmentverkäufe mehr als verdoppelten: EPYC-Prozessoren stellten eine etablierte Serverbasis zur Verfügung, während Instinct-Beschleuniger AMDs KI-Exposition erweiterten. Die Mischung erhöht auch die Sensibilität für Hyperscaler-Bereitstellungen, Verpackungskapazität und Kundenkonzentration.
- Die Nicht-GAAP-Bruttomarge erweiterte sich auf 56%: Der Nicht-GAAP-Gewinn je Aktie erreichte 1,66 US-Dollar gegenüber dem zitierten Konsens von 1,62 US-Dollar, während der GAAP-verwässerte Gewinn je Aktie um 156% auf 1,38 US-Dollar stieg. Das zeigt, dass sich schnelles Umsatzwachstum in stärkere Rentabilität übersetzte.
- Die Q3-Umsatzprognose erreichte 13,0 Milliarden US-Dollar ±300 Millionen US-Dollar: Der Mittelwert impliziert etwa 41% Jahreswachstum und weitere 13% sequenzielle Steigerung, wobei die Nicht-GAAP-Bruttomarge bei etwa 56% erwartet wird. Beides zu liefern würde den Fall der operativen Hebelwirkung nach der 113%igen YTD-Rally unterstützen.
Was ist Advanced Micro Devices (AMD)?
AMD ist ein fabloses Halbleiterunternehmen, das Hochleistungs- und adaptive Computerprodukte entwickelt. Sein Portfolio umfasst EPYC-Server-CPUs, Instinct-Rechenzentrum-GPUs, Ryzen-Client-Prozessoren, Radeon-Grafiken, eingebettete Produkte, Netzwerktechnologie und ROCm-KI-Software. Das Unternehmen bedient Cloud-Anbieter, Unternehmen, PC-Hersteller, Gamer und Industriekunden in Rechenzentren, Personal Computern, Gaming und eingebetteten Systemen. Da AMD keine führenden Wafer selbst herstellt, konzentriert es Kapital auf Architektur und Produktdesign und verlässt sich dabei auf externe Gießerei-, Verpackungs-, Speicher- und Fertigungspartner.
AMDs aktuelle Strategie umfasst zunehmend eine vollständige KI-Plattform anstatt eines einzelnen Beschleunigers. EPYC-CPUs koordinieren allgemeine Berechnungen, Instinct-GPUs beschleunigen KI-Arbeitslasten, ROCm liefert die Softwareschicht und Helios erweitert das Portfolio auf Rack-Scale-Bereitstellungen. Große Cloud-Kunden und Systempartner unterstützen eine breitere Akzeptanz, während fortschrittliche Gießereikapazität, Hochbandbreiten-Speicher, Verpackungserträge und Netzwerk-Bereitschaft bestimmen, wie schnell Aufträge zu anerkannten Umsätzen werden. Dieser Plattformansatz kann Kundenbeziehungen vertiefen und Softwareinvestitionen über eine größere installierte Basis verteilen, obwohl Nvidias Ökosystem und kundenspezifisches Silizium der Hyperscaler wichtige Wettbewerbsbeschränkungen bleiben.
Weiterlesen: AMD vs. Nvidia Vergleich 2026: Welche KI-Computing-Aktie ist der bessere Kauf?
AMD Q2 2026 Gewinnübersicht: Umsatz, EPS und Rechenzentrum-Wachstum
AMD lieferte Q2-Umsatz von 11,536 Milliarden US-Dollar, ein Anstieg von 50% im Jahresvergleich und über dem etwa 11,2-Milliarden-Dollar-Leitfaden-Mittelwert, während der Nicht-GAAP-Gewinn je Aktie 1,66 US-Dollar gegenüber erwarteten 1,62 US-Dollar erreichte. Das Rechenzentrum repräsentierte 58% des Gesamtumsatzes und mehr als verdoppelt, der GAAP-verwässerte Gewinn je Aktie stieg um 156% auf 1,38 US-Dollar, und die Q3-Umsatzprognose erreichte 13,0 Milliarden US-Dollar plus oder minus 300 Millionen US-Dollar. Die Hauptspannung ist, ob die Beschleuniger-Rampe die 56%ige Nicht-GAAP-Bruttomarge bewahren kann, während sich die Produkt- und Kundenmischung ändert.
|
Finanzielle Kennzahl |
Leitfaden / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
Etwa 11,2 Mrd. US-Dollar Leitfaden-Mittelwert |
11,536 Mrd. US-Dollar |
Übertroffen. Etwa 336 Mio. US-Dollar über dem Mittelwert; um 50% YoY und 13% sequenziell gestiegen. |
|
Q2 Nicht-GAAP verwässerter EPS |
1,62 US-Dollar Konsens |
1,66 US-Dollar |
Übertroffen. 0,04 US-Dollar über dem Konsens. |
|
Q2 GAAP verwässerter EPS |
— |
1,38 US-Dollar |
Verbessert. Um 156% im Jahresvergleich gestiegen. |
|
Q2 Nicht-GAAP Bruttomarge |
— |
56% |
Erweitert. Um 13 Prozentpunkte im Jahresvergleich gestiegen. |
|
Q2 Rechenzentrum-Umsatzmischung |
— |
58% des Gesamtumsatzes |
Erweitert. Das Rechenzentrum wurde zu AMDs Hauptumsatzmotor. |
|
Q2 Rechenzentrum-Umsatzwachstum |
— |
Mehr als verdoppelt YoY |
Beschleunigt. EPYC-Prozessoren und Instinct-Beschleuniger trieben die Steigerung an. |
|
Q3 2026 Umsatzausblick |
— |
13,0 Mrd. US-Dollar ±300 Mio. US-Dollar |
Erhöht. Der Mittelwert impliziert etwa 41% YoY und 13% sequenzielles Wachstum. |
|
Q3 Nicht-GAAP Bruttomarge-Ausblick |
— |
Etwa 56% |
Stabil. Der Leitfaden hält die Marge trotz einer größeren Beschleuniger-Rampe nahe Q2. |
- Q2-Umsatz von 11,536 Milliarden US-Dollar übertraf den Leitfaden-Mittelwert um etwa 336 Millionen US-Dollar: Die Verkäufe stiegen um 50% im Jahresvergleich und 13% sequenziell, was bestätigte, dass die KI-Rampe sowohl Größe als auch Beschleunigung lieferte. Die stärkere Basis erhöht nun die Latte für Q3.
- Nicht-GAAP verwässerter EPS von 1,66 US-Dollar übertraf den Konsens um 0,04 US-Dollar: Der GAAP-verwässerte EPS stieg ebenfalls um 156% auf 1,38 US-Dollar, was zeigt, dass sich schnelles Umsatzwachstum sowohl in angepasste als auch in berichtete Gewinne übersetzte.
- Das Rechenzentrum erreichte 58% des Gesamtumsatzes, da sich die Segmentverkäufe mehr als verdoppelten: EPYC und Instinct wurden zu AMDs Hauptwachstumsmotoren, was die KI-Exposition erhöhte, die Ergebnisse aber auch sensibler für Hyperscaler-Bereitstellungspläne und große Programme machte.
- Die Nicht-GAAP-Bruttomarge erweiterte sich um 13 Prozentpunkte auf 56%: Die Verbesserung zeigt, dass sich Produktmischung und Ausführung neben dem Umsatzwachstum verstärkten. Die Marge nahe 56% durch die nächste Beschleuniger-Rampe zu halten würde den Fall der operativen Hebelwirkung unterstützen.
- Die Q3-Umsatzprognose von 13,0 Milliarden US-Dollar impliziert 41% jährliches Wachstum: Der Mittelwert repräsentiert auch etwa 13% sequenzielles Wachstum, wobei die Nicht-GAAP-Bruttomarge bei etwa 56% erwartet wird. Beide Ziele zu erreichen würde die anhaltende Dynamik bestätigen, während schwächere Lieferungen oder Margen auf Bereitstellungs- oder Versorgungsdruck hinweisen würden.
Weiterlesen: AMD Q2 2026 Gewinnübersicht: Flache 56%-Margen überschatten KI-Chip-Wachstum und lösen einen 7,04%igen Verkauf aus
AMD 2026 Investitionsausblick: 700-Dollar-Bull-Case vs. 350-Dollar-Bear-Case
Der zentrale Test ist, ob AMD Instinct-Beschleuniger, EPYC-Prozessoren, Helios-Systeme und ROCm-Akzeptanz schnell genug skalieren kann, um Umsatzwachstum und Margen nach der etwa 113%igen YTD-Neubewertung der Aktie aufrechtzuerhalten.
Der Bull-Case: Starke KI-Chip-Nachfrage und Server-Wachstum drängen AMD Richtung 700 Dollar
Der Bull-Case nimmt an, dass sich Instinct-Bereitstellungen beschleunigen, EPYC weiterhin Server-Marktanteile gewinnt und Kunden Helios für Rack-Scale-KI-Systeme adoptieren. Der Umsatz expandiert schneller als Plattform- und Lieferkettenausgaben, was es der Betriebsmarge ermöglicht, sich zu verbessern, auch wenn die Beschleuniger-Mischung andere Bruttomargen-Ökonomien als ausgereifte CPU-Produkte schafft.
Eine Bewegung Richtung 700 Dollar würde Q3-Umsätze nahe oder über 13,0 Milliarden US-Dollar, eine Bruttomarge um 56% und eine breitere ROCm-Akzeptanz erfordern, die Kundenwechselkosten reduziert. Rechtzeitiger Zugang zu fortschrittlicher Gießerei-, Verpackungs- und Speicherkapazität, zusammen mit fortgesetzten Schätzungsverbesserungen, würde die klarste Bestätigung liefern.
Der Base-Case: Konstante Rechenzentrum-Nachfrage hält AMD zwischen 550 und 625 Dollar
Der Base-Case nimmt an, dass AMD nahe der aktuellen Prognose liefert, da das Rechenzentrum der Hauptwachstumsmotor bleibt. Instinct expandiert mit Hyperscale- und souveränen Kunden, EPYC-Marktanteilsgewinne setzen sich fort und ROCm verbessert sich stetig, aber Nvidias Software-Ökosystem und hyperscaler kundenspezifisches Silizium verhindern eine sofortige Schließung der Plattformlücke.
Unter diesem redaktionellen Szenario könnte AMD hauptsächlich zwischen 550 und 625 Dollar handeln. Umsätze innerhalb der Q3-Spanne von 12,7 bis 13,3 Milliarden US-Dollar, stabile 56%-Nicht-GAAP-Bruttomarge und breitere Beschleuniger-Sichtbarkeit würden die Spanne unterstützen, während langsamere Bereitstellungen oder schwächere Software-Adoption das Aufwärtspotenzial begrenzen würden.
Der Bear-Case: langsamere KI-Ausgaben und Margendruck ziehen AMD Richtung 350 Dollar
Der Bear-Case nimmt an, dass KI-Bereitstellungen abrutschen, die Kundenkonzentration steigt oder Konkurrenzdruck die Marktanteilsgewinne der Beschleuniger verlangsamt. Exportbeschränkungen und begrenzte Gießerei-, Verpackungs-, Speicher- oder Substratkapazität würden die Lieferungssichtbarkeit reduzieren, während feste Plattforminvestitionen fortgesetzt werden, was den Pfad vom Umsatzwachstum zur Gewinnhebelwirkung schwächt.
Eine Bewegung Richtung 350 Dollar würde wahrscheinlicher, wenn Q3-Umsätze unter die geleitete Spanne fallen, die Bruttomarge materiell unter 56% fällt oder große Kunden Bereitstellungen verzögern. Nach einem etwa 113%igen YTD-Gewinn könnten niedrigere Forward-Schätzungen sich mit Multiplikationskompression verbinden, auch wenn AMD weiterhin absolutes Umsatzwachstum verzeichnet.
AMD-Aktienkursprognosen für 2026 von Wall Street-Analysten
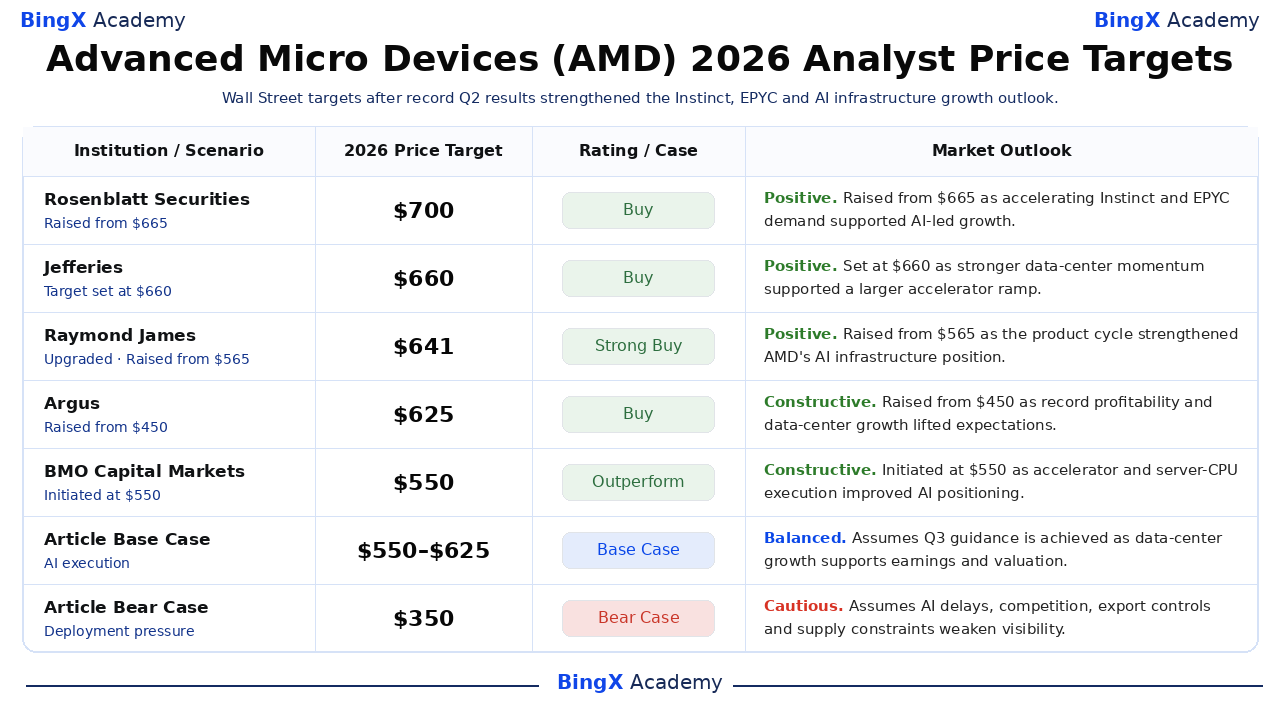
Diese sechs datierten institutionellen Aktionen spannen 550 bis 700 Dollar und sind von höchsten zu niedrigsten sortiert. Die Spanne reflektiert unterschiedliche Annahmen über Instinct-Bereitstellungsgeschwindigkeit, EPYC-Marktanteilsgewinne, ROCm-Akzeptanz, Bruttomargen und die Dauerhaftigkeit von AMDs KI-Neubewertung anstatt eines einheitlichen Konsenses. Die finalen Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie, nicht Wall Street-Prognosen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Case |
Marktausblick |
|
Rosenblatt Securities |
700 US-Dollar |
Kaufen |
Positiv. 6. August: erhöht von 665 auf 700 US-Dollar. Das höhere Ziel reflektiert das Vertrauen, dass sich beschleunigende Instinct- und EPYC-Nachfrage AMDs KI-geführtes Wachstum nach Rekord-Q2-Ergebnissen aufrechterhalten kann. |
|
Jefferies |
660 US-Dollar |
Kaufen |
Positiv. 5. August: Kaufempfehlung mit Ziel von 660 US-Dollar gesetzt. Das Ziel inkorporiert stärkere Rechenzentrum-Dynamik und die Aussicht auf eine größere Beschleuniger-Rampe in der zweiten Jahreshälfte. |
|
Raymond James |
641 US-Dollar |
Stark kaufen |
Positiv. 25. August: hochgestuft, mit Ziel erhöht von 565 auf 641 US-Dollar. Die Hochstufung signalisiert größeres Vertrauen in AMDs Produktzyklus und sich erweiternde Position in der KI-Infrastruktur. |
|
Argus |
625 US-Dollar |
Kaufen |
Konstruktiv. 6. August: erhöht von 450 auf 625 US-Dollar. Rekord-Rentabilität und ein stärkerer Rechenzentrum-Ausblick unterstützten eine erhebliche Zielerhöhung nach den Gewinnen. |
|
BMO Capital Markets |
550 US-Dollar |
Outperform |
Konstruktiv. 20. August: initiiert mit einem 550-US-Dollar-Ziel. Die Initiierung erkennt AMDs sich verbessernde KI-Computing-Position an, wobei das Aufwärtspotenzial an die fortgesetzte Beschleuniger- und Server-CPU-Ausführung gebunden ist. |
|
DA Davidson |
550 US-Dollar |
Kaufen |
Konstruktiv. 5. August: erhöht von 425 auf 550 US-Dollar. Das revidierte Ziel reflektiert den Q2-Übertreffer und einen sich verbessernden Umsatzpfad für die zweite Jahreshälfte, ausgeglichen gegen erhöhte Erwartungen. |
|
Artikel Base Case |
550-625 US-Dollar |
Base Case |
Ausgewogen. Nimmt an, dass AMD nahe der aktuellen Q3-Prognose liefert, das Rechenzentrum-Wachstum der Haupttreiber bleibt und die Bewertung sich hält, während sich die Gewinne erweitern. |
|
Artikel Bear Case |
350 US-Dollar |
Bear Case |
Vorsichtig. Nimmt an, dass KI-Bereitstellungen abrutschen oder die Kundenkonzentration steigt, Konkurrenz die Marktanteilsgewinne der Beschleuniger verlangsamt und Export- und Versorgungsengpässe die Umsatzsichtbarkeit schwächen. |
Wie man Advanced Micro Devices (AMD) Aktien auf BingX handelt
Handeln Sie Advanced Micro Devices' Instinct-Beschleuniger, EPYC-Prozessoren, Helios-Systeme, ROCm-Akzeptanz und KI-Margen-Ausblick mit BingX TradFi und BingX AI Tools. Da AMD scharf auf Gewinne, Beschleuniger-Einführungen, Kundenbereitstellungen, Exportkontrollen und Versorgungsupdates reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen definieren, bevor sie eine Position eingehen.
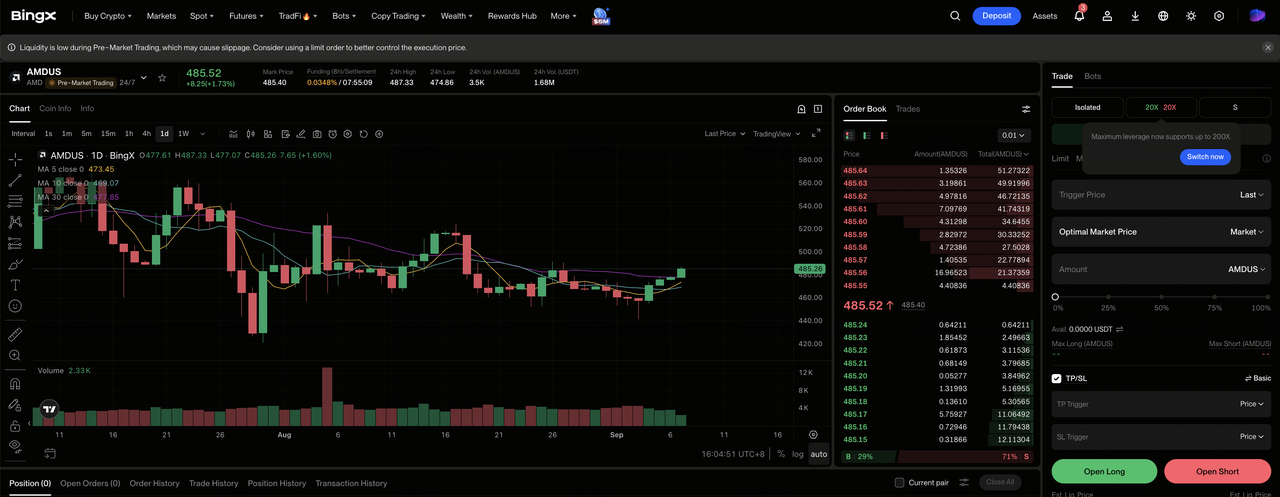
Schritt 1: Auf BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Advanced Micro Devices (AMD) auswählen. Suchen und wählen Sie den AMDUS-USDT Perpetual Futures Kontrakt. Bestätigen Sie den aktuellen Preis, die Gebühren und Kontraktspezifikationen, bevor Sie eine Order platzieren.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Instinct- und EPYC-Bereitstellungen den Bull- oder Base-Case unterstützen. Wählen Sie Short öffnen, wenn Bereitstellungsverzögerungen, Exportbeschränkungen oder Margendruck den Bear-Case unterstützen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. AMDs schnelle KI-Neubewertung macht konservative Hebelwirkung und klare Positionsgrößen wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. AMD kann schnell auf Gewinne, Beschleuniger-Einführungen, Kundenbereitstellungen, Exportkontrollen und Versorgungsupdates reagieren.
Top 5 Risiken für AMD-Investoren in 2026
AMDs Ausblick hängt von Bewertung, Konkurrenz, Exportpolitik, Versorgungsverfügbarkeit und Kundenkonzentration ab, die alle die Umsatzsichtbarkeit und Margen beeinflussen können.
- Ein etwa 113%iger YTD-Gewinn lässt wenig Raum für Ausführungsfehler: Die Aktie reflektiert bereits starkes Instinct- und EPYC-Wachstum. Ein bescheidenes Verfehlen der Prognose oder eine Bereitstellungsverzögerung könnte Forward-Schätzungen senken und das Bewertungsmultipel gleichzeitig komprimieren.
- Nvidia und kundenspezifische Hyperscaler-Chips können KI-Beschleuniger-Marktanteilsgewinne begrenzen: AMD konkurriert nicht nur bei Hardware, sondern auch gegen Nvidias etabliertes Software-Ökosystem und intern entwickelte Kundenchips. Langsamere ROCm-Akzeptanz würde Wiederholungsbereitstellungen und Preismacht schwächen.
- Exportkontrollen können Verkäufe und Produktplanung stören: Verschärfte China-Beschränkungen oder Lizenzierungsverzögerungen könnten Umsätze über Quartale verschieben und Produktneuentwicklungen erzwingen, was Kosten hinzufügt und technische Flexibilität reduziert.
- Verpackungs- und Speicherengpässe können die KI-Rampe verlangsamen: Hochbandbreiten-Speicher, fortschrittliche Verpackung, Substrate und Netzwerkkomponenten müssen alle zusammen skalieren. Ein Mangel in einem Bereich könnte Lieferungen trotz starker Kundennachfrage verzögern.
- Große KI-Bereitstellungen erhöhen das Kundenkonzentrationsrisiko: Eine kleine Anzahl von Hyperscale- und souveränen Programmen kann erhebliche Umsätze darstellen. Wenn ein Kunde seine Architektur, seinen Zeitplan oder seine Lieferantenzuteilung ändert, könnte AMD den 13,0-Milliarden-Dollar-Q3-Mittelwert verfehlen und das Vertrauen in späteres Beschleuniger-Wachstum schwächen.
Abschließende Gedanken: Sollten Sie 2026 in AMD investieren?
AMDs Q2-Ergebnisse liefern starke operative Belege für die KI-These: Der Umsatz wuchs um 50% auf 11,536 Milliarden US-Dollar, das Rechenzentrum repräsentierte 58% der Verkäufe, die Nicht-GAAP-Bruttomarge erreichte 56% und der Nicht-GAAP-EPS von 1,66 US-Dollar übertraf den verfolgten Konsens. Die Q3-Prognose fordert weitere 13% sequenzielle Umsatzsteigerung und gibt dem Unternehmen einen klaren Test für Beschleuniger-Maßstab und Rentabilität.
Der 550- bis 625-Dollar-Base-Case nimmt Lieferung nahe der Prognose an, während der 700-Dollar-Bull-Case schnellere Instinct-Akzeptanz, fortgesetzte EPYC-Gewinne und breitere ROCm-Nutzung ohne Margenverwässerung erfordert. Der 350-Dollar-Bear-Case reflektiert Bereitstellungsverzögerungen, Exportgrenzen, Versorgungsengpässe und Multiplikationskompression. Konservative Trader könnten auf Q3-Umsatz, stabile 56%-Marge und Belege warten, dass sich Helios-Bereitstellungen über einige wenige große Kunden hinaus ausweiten.
Risikoerinnerung: Diese Szenarien sind bedingte Forschungsschätzungen, keine Anlageberatung oder garantierte Renditen. Aktien und gehebelte Kontrakte können an Wert verlieren, und gehebelte Positionen können liquidiert werden.
Verwandte Lektüre
- AMD vs. Nvidia Vergleich 2026: Welche KI-Computing-Aktie ist der bessere Kauf?
- Nvidia (NVDA) Aktienkursausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 Dollar bringen?
- Top High-Performance Computing (HPC) Aktien für 2026: Marktführer im beschleunigten Computing
- Top KI-Compute- und GPU-Aktien für 2026: Der Übergang zu Inferenz und kundenspezifischem Silizium
- Top KI-Halbleiteraktien für 2026: Vollständiger Leitfaden zu KI-Chips und Lieferkette
- Top KI-Rechenzentrumsaktien für 2026: Cloud, Server und KI-Compute-Infrastruktur
