
RTX Corporation (RTX) memasok mesin pesawat, sistem penerbangan, rudal, dan pertahanan udara kepada maskapai penerbangan, produsen pesawat, dan pemerintah. Peralatan dirgantara yang telah terpasang menghasilkan permintaan pemeliharaan yang berulang, sementara perjanjian produksi Tomahawk dan AMRAAM memperluas peluang pertahanan. Kapasitas pemasok, biaya perbaikan mesin, dan pemulihan modal kerja menentukan apakah pertumbuhan pesanan dapat diterjemahkan menjadi pendapatan dan imbal hasil kas yang berkelanjutan.
Kuartal terakhir menunjukkan pertumbuhan penjualan yang luas sementara konversi kas melemah. Pendapatan RTX Corporation Q3 2026 naik 11% menjadi $24,965 miliar, dengan penjualan Raytheon meningkat 14%. EPS yang disesuaikan mencapai $2,26, termasuk $0,25 dari pemulihan biaya tarif, sementara arus kas bebas turun 47%. Ujian Q4 adalah apakah pengiriman yang lebih tinggi dapat mempertahankan pendapatan tanpa mengandalkan manfaat pemulihan.
Perkiraan saham RTX untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan aftermarket yang berulang: Permintaan pemeliharaan mesin dan output rudal yang lebih tinggi dapat memperkuat pendapatan berulang jika pabrik mengonversi pesanan yang dikontrak menjadi pengiriman tanpa investasi modal kerja yang tidak proporsional.
- Kasus kualitas pendapatan dan tekanan kas: Pemulihan tarif dapat melebih-lebihkan pertumbuhan laba yang dapat diulang jika kompensasi mesin, hambatan pemasok, dan pembayaran pelanggan yang lebih lambat menyerap kas yang dihasilkan dari penjualan yang lebih tinggi.
Panduan ini menguraikan perkiraan saham RTX, skenario harga 2026, risiko utama, dan prospek analis, berdasarkan rilis pendapatan Q3 2026 RTX Corporation pada 20 Oktober, pengajuan kuartalan, dan data pasar 26 Oktober, serta cara membeli Saham RTX di BingX TradFi dengan USDT atau USDC.
5 Hal Teratas yang Perlu Diketahui Investor RTX Corporation pada Oktober 2026
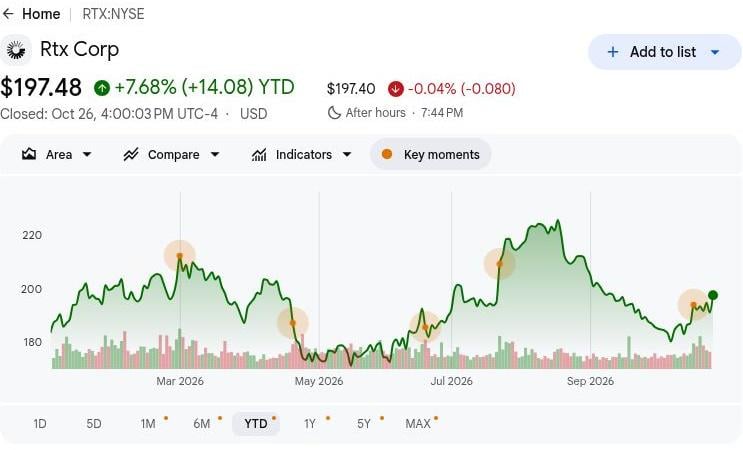
- RTX ditutup pada $197,48 pada 26 Oktober, naik 7,68% YTD: Saham tetap berada di bawah harga tertinggi tahunan $226,88, menjadikan skenario bullish $250 bergantung pada pertumbuhan pendapatan yang berkelanjutan. Kenaikan lebih lanjut akan membutuhkan permintaan aftermarket yang lebih kuat, pengiriman rudal, dan generasi kas di luar manfaat pemulihan tarif satu kali.
- Pendapatan Q3 meningkat 11% menjadi $24,965 miliar. Penjualan naik dari $22,478 miliar setahun sebelumnya dan $24,708 miliar pada Q2, sementara pertumbuhan organik mencapai 12%. Permintaan dirgantara komersial dan pertahanan yang kuat mendukung ekspansi meskipun ada efek terkait divestasi.
- Backlog mencapai $340 miliar seiring menguatnya permintaan komersial dan pertahanan: Penghargaan kuartalan melebihi $81 miliar, memberikan visibilitas substansial ke pendapatan masa depan. Mengonversi pesanan ini menjadi pengiriman yang menguntungkan akan bergantung pada kapasitas manufaktur, kinerja pemasok, dan pelaksanaan kontrak.
- Kontrak Tomahawk dan AMRAAM memperluas peluang pertahanan RTX: Penghargaan produksi multi-tahun senilai sekitar $37 miliar memperkuat visibilitas produksi rudal. Pengiriman yang berhasil dan ekonomi kontrak yang menguntungkan dapat mendukung pendapatan pertahanan dan pertumbuhan laba yang berkelanjutan.
- Cadangan kas sebesar $9,173 miliar mendukung ekspansi kapasitas: RTX menginvestasikan $1,964 miliar dalam belanja modal selama sembilan bulan pertama, mendukung produksi mesin, pemeliharaan, dan manufaktur rudal. Likuiditas yang kuat memberikan fleksibilitas investasi, sementara konversi kas yang lebih baik tetap penting untuk imbal hasil jangka panjang pemegang saham.
Apa Itu RTX Corporation (RTX)?
RTX Corporation adalah sebuah perusahaan dirgantara dan pertahanan yang mengembangkan peralatan, propulsi, dan layanan untuk penerbangan komersial dan pelanggan militer. Tiga bisnisnya menggabungkan sistem pesawat Collins Aerospace, mesin Pratt & Whitney, serta rudal, sensor, dan pertahanan udara Raytheon. Produk termasuk mesin GTF, sistem Patriot, dan rudal Tomahawk mendukung maskapai penerbangan, produsen pesawat, dan armada pemerintah. Perusahaan menghasilkan pendapatan melalui pengiriman peralatan, pemeliharaan, dan kontrak jangka panjang, dengan backlog komersial $176 miliar dan backlog pertahanan $164 miliar yang mencerminkan komposisi pelanggannya.
Strategi pertumbuhan RTX Corporation berfokus pada perluasan layanan aftermarket, peningkatan output rudal, dan peningkatan produktivitas manufaktur. Pada 2026, Pratt & Whitney menandatangani perjanjian dengan Vietjet untuk mesin yang menggerakkan 44 pesawat tambahan keluarga Airbus A320neo, bersama perjanjian pemeliharaan EngineWise selama 12 tahun. Perusahaan juga menginvestasikan lebih dari $100 juta di tiga fasilitas perbaikan Amerika untuk memperluas kapasitas pemeliharaan GTF dan meningkatkan waktu penyelesaian. Dengan backlog per 30 September mencapai $340 miliar, inisiatif-inisiatif ini bertujuan untuk mengonversi komitmen pelanggan menjadi pendapatan layanan berulang dan pengiriman yang menguntungkan, dengan imbal hasil bergantung pada ketersediaan suku cadang dan kapasitas pabrik.
Baca Lebih Lanjut: Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Rudal, Drone, Antariksa, dan Peperangan Berbasis AI
Ikhtisar Pendapatan RTX Corporation (RTX) Q3 2026: Pertumbuhan Dirgantara Mendongkrak Laba Meski Kas Melemah
RTX Corporation melaporkan pendapatan Q3 2026 sebesar $24,965 miliar, naik 11% secara tahunan dan 1% secara berurutan, didukung oleh aktivitas aftermarket komersial dan pengiriman pertahanan yang lebih tinggi di ketiga bisnisnya. EPS yang disesuaikan meningkat 33% menjadi $2,26, termasuk $0,25 dari pemulihan biaya tarif, sementara arus kas bebas turun 47% menjadi $2,119 miliar. Dengan backlog $340 miliar dan panduan arus kas bebas sepanjang tahun dinaikkan menjadi $9,0 miliar hingga $9,2 miliar, imbal hasil masa depan bergantung pada margin yang dapat diulang, pelaksanaan pengiriman, dan konversi kas yang lebih kuat.
Baca Lebih Lanjut: RTX (RTX) Ikhtisar Pendapatan Q3 2026: Hasil Q3 yang Kuat Mengimbangi Kekhawatiran Arus Kas saat Saham Naik 0,64%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Penjualan bersih |
$22,478M Q3 2025 |
$24,965M |
Membaik. Naik 11% YoY. |
|
EPS yang disesuaikan |
$1,70 Q3 2025 |
$2,26 |
Lebih tinggi. Naik 33% YoY. |
|
EPS dilusi GAAP |
$1,41 Q3 2025 |
$1,89 |
Lebih tinggi. Naik 34% YoY. |
|
Arus kas operasional |
$4,639M Q3 2025 |
$2,868M |
Lebih rendah. Turun 38% YoY. |
|
Arus kas bebas |
$4,025M Q3 2025 |
$2,119M |
Lebih rendah. Turun 47% YoY. |
|
Penjualan Raytheon |
$7,045M Q3 2025 |
$8,031M |
Berkembang. Naik 14% YoY. |
|
Backlog kontrak |
$289M Q2 2026 |
$340M |
Berkembang. Naik $51M secara berurutan. |
|
EPS yang disesuaikan FY2026 |
7,10–7,25 sebelumnya |
7,65–7,75 |
Dinaikkan. Titik tengah meningkat $0,525. |
- Pendapatan Q3 meningkat 11% menjadi $24,965 miliar. Pendapatan meningkat 1% secara berurutan bersama pertumbuhan tahunan, mencerminkan permintaan pelanggan yang lebih kuat di seluruh dirgantara dan pertahanan. Permintaan pemeliharaan maskapai penerbangan yang berkelanjutan dan pengiriman rudal akan penting untuk mempertahankan momentum pendapatan.
- Pendapatan Pratt & Whitney naik 10% menjadi $9,231 miliar. Penjualan aftermarket komersial meningkat 21%, didorong terutama oleh volume pemeliharaan GTF yang lebih tinggi. Layanan mesin yang berkelanjutan dan permintaan militer dapat mendukung pendapatan, meskipun biaya perbaikan dan komposisi peralatan orisinal mempengaruhi profitabilitas.
- EPS yang disesuaikan naik 33% menjadi $2,26 meski ada tekanan kas. Pemulihan tarif menambahkan $0,25, sementara Pratt mencatat biaya kebangkrutan pelanggan sebesar $363 juta. Penjualan yang lebih tinggi mendukung profitabilitas, tetapi peningkatan margin yang berulang akan penting seiring manfaat pemulihan kembali normal.
- Investasi pemeliharaan memperluas kemampuan perbaikan Pratt & Whitney. Perusahaan memperluas kapasitas GTF melalui investasi yang diumumkan di tiga fasilitas pemeliharaan Amerika. Investasi tersebut mendukung layanan mesin, dengan imbal hasil bergantung pada kapasitas perbaikan dan permintaan pelanggan.
- Backlog kontrak mencapai $340 miliar per 30 September. Pipeline mendukung pengiriman masa depan, meskipun pengakuan pendapatan bergantung pada jadwal manufaktur dan komponen yang tersedia. Meningkatkan output, melindungi margin kontrak, dan mengumpulkan pembayaran pelanggan akan penting untuk pertumbuhan pendapatan masa depan.
Prospek Investasi RTX Corporation (RTX) 2026: Kasus Bull $250 vs. Kasus Bear $175
Prospek RTX Corporation 2026 bergantung pada apakah aktivitas aftermarket yang lebih tinggi dan produksi rudal dapat menghasilkan pendapatan dan kas yang berulang. Backlog $340 miliar mendukung visibilitas permintaan, sementara pemulihan tarif dan konversi kas kuartalan yang lebih lemah menjadikan profitabilitas mendasar sebagai pusat penilaian. Skenario editorial berikut mencerminkan bagaimana kapasitas manufaktur dan biaya mesin dapat membentuk kinerja hingga Desember 2026.
Kasus Bull: Pertumbuhan Aftermarket dan Pemulihan Kas Mendorong RTX Menuju $250
Layanan mesin yang lebih cepat dan pengiriman rudal akan memberi RTX jalur langsung menuju pendapatan berulang yang lebih kuat dan generasi kas. Penjualan aftermarket Q3 Pratt & Whitney meningkat 21%, sementara penjualan Raytheon naik 14%, menetapkan dua dukungan operasional di luar pemulihan tarif. Mengonversi peningkatan tersebut menjadi margin yang dapat diulang akan memperkuat pendapatan sementara armada pesawat yang terpasang terus menghasilkan permintaan pemeliharaan.
Skenario $250 akan mendapat dukungan jika EPS yang disesuaikan mencapai batas panduan $7,75 dan arus kas bebas mendekati $9,2 miliar. Memulihkan profitabilitas yang dilaporkan Pratt tanpa biaya inspeksi material tambahan akan membantu menerjemahkan pertumbuhan pengiriman menjadi imbal hasil pemegang saham yang lebih kuat.
Kasus Dasar: Permintaan Dirgantara yang Stabil Menjaga RTX Antara $200 dan $225
Pertumbuhan aftermarket dan pertahanan yang berkelanjutan dapat menjaga perkembangan pendapatan RTX bahkan jika konversi kas kuartalan meningkat secara bertahap. Pendapatan Q3 meningkat 11%, membantu mengimbangi penurunan 47% dalam arus kas bebas dibandingkan perbandingan tahun sebelumnya. Kasus dasar mengasumsikan permintaan bertahan, menghasilkan pertumbuhan operasional moderat sementara biaya mesin dan kebutuhan modal kerja belum terselesaikan.
Rentang $200 hingga $225 akan sesuai dengan EPS yang disesuaikan dalam kisaran $7,65 hingga $7,75 dan pengiriman batas bawah arus kas $9,0 miliar. Penagihan yang lebih baik akan mendukung batas atas, sementara biaya perbaikan yang lebih tinggi dapat menyerap cukup banyak kemajuan untuk membatasi potensi kenaikan.
Kasus Bear: Layanan yang Lebih Lambat dan Biaya yang Lebih Tinggi Menarik RTX Menuju $175
Layanan komersial yang lebih lambat akan mengekspos RTX lebih penuh pada biaya terkait mesin dan hilangnya dukungan pemulihan tarif. Pratt & Whitney menyuplai pertumbuhan aftermarket 21%, sementara laba operasional yang dilaporkannya turun 19% menyusul biaya kebangkrutan pelanggan. Jika permintaan pelanggan melemah atau pekerjaan inspeksi meningkat, RTX bisa kehilangan bantalan pendapatan tersebut sebelum investasi manufaktur menghasilkan keuntungan produktivitas yang memadai.
Skenario $175 akan menjadi lebih mungkin jika pertumbuhan aftermarket melambat bersamaan dengan arus kas bebas yang melewatkan batas panduan $9,0 miliar. Produksi rudal kemudian perlu berkontribusi lebih banyak hanya untuk menstabilkan pendapatan, meninggalkan lebih sedikit dukungan untuk ekspansi valuasi.
Perkiraan Harga Saham RTX 2026 dari Analis Wall Street
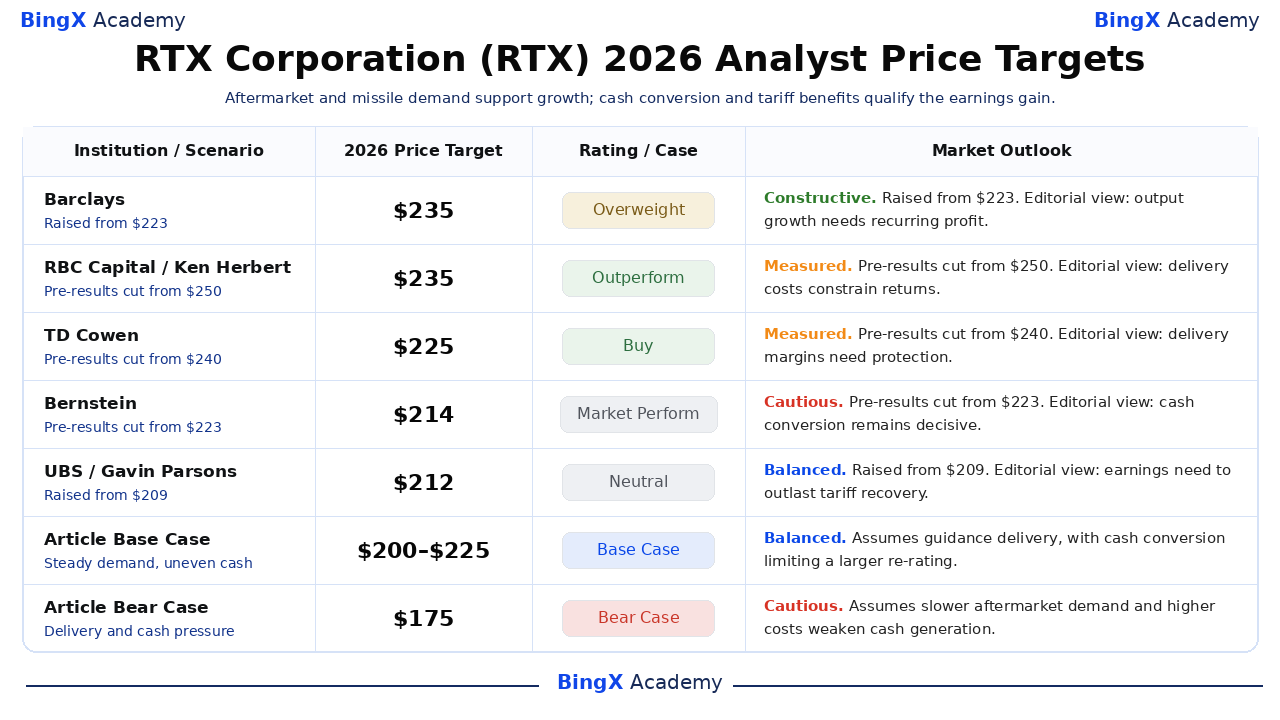
Target bernama dan bertanggal ini merujuk pada saham RTX yang terdaftar di NYSE dan umumnya mencakup sekitar 12 bulan, melampaui Desember 2026. Rentang $212 hingga $235 mencakup tiga tindakan yang secara eksplisit berlabel pra-hasil; interpretasi bisnis bersifat editorial, bukan penjelasan analis yang dikaitkan. Dua baris terakhir adalah skenario akhir tahun terpisah dari artikel ini.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
Barclays |
$235 |
Overweight |
Konstruktif. 2026-10-21: Dinaikkan dari $223; mempertahankan Overweight. Pandangan editorial: output yang lebih tinggi harus menghasilkan laba yang berulang. |
|
RBC Capital |
$235 |
Outperform |
Terukur. 2026-10-15: Dipotong pra-hasil dari $250; mempertahankan Outperform. Pandangan editorial: permintaan tetap terpapar pada biaya pengiriman. |
|
TD Cowen |
$225 |
Beli |
Terukur. 2026-10-09: Dipotong pra-hasil dari $240; mempertahankan Beli. Pandangan editorial: pengiriman mesin dan rudal harus melindungi margin. |
|
Bernstein |
$214 |
Market Perform |
Berhati-hati. 2026-10-15: Dipotong pra-hasil dari $223; mempertahankan Market Perform. Pandangan editorial: konversi kas lebih penting dari sekadar backlog. |
|
UBS |
$212 |
Netral |
Seimbang. 2026-10-21: Dinaikkan dari $209; mempertahankan Netral. Pandangan editorial: pendapatan yang lebih kuat harus bertahan melampaui manfaat pemulihan tarif. |
|
Kasus Dasar Artikel |
200–225 |
Kasus Dasar |
Seimbang. Mengasumsikan permintaan aftermarket dan pertahanan yang stabil, dengan biaya perbaikan membatasi konversi kas hingga Desember 2026. |
|
Kasus Bear Artikel |
$175 |
Kasus Bear |
Berhati-hati. Mengasumsikan layanan yang lebih lambat dan biaya mesin yang lebih tinggi melemahkan pendapatan dan generasi kas. |
Cara Membeli Saham RTX Corporation (RTX) di BingX
Beli dan tahan saham RTX Corporation melalui BingX Stocks Trading menggunakan USDT atau USDC, tergantung pada daftar dan kelayakan akun. RTX menawarkan eksposur ke mesin pesawat, sistem penerbangan, rudal, dan teknologi pertahanan udara. Pengguna yang memenuhi syarat dapat menentukan ukuran kepemilikan sesuai tujuan investasi mereka tanpa menggunakan leverage atau membayar biaya pendanaan perpetual.
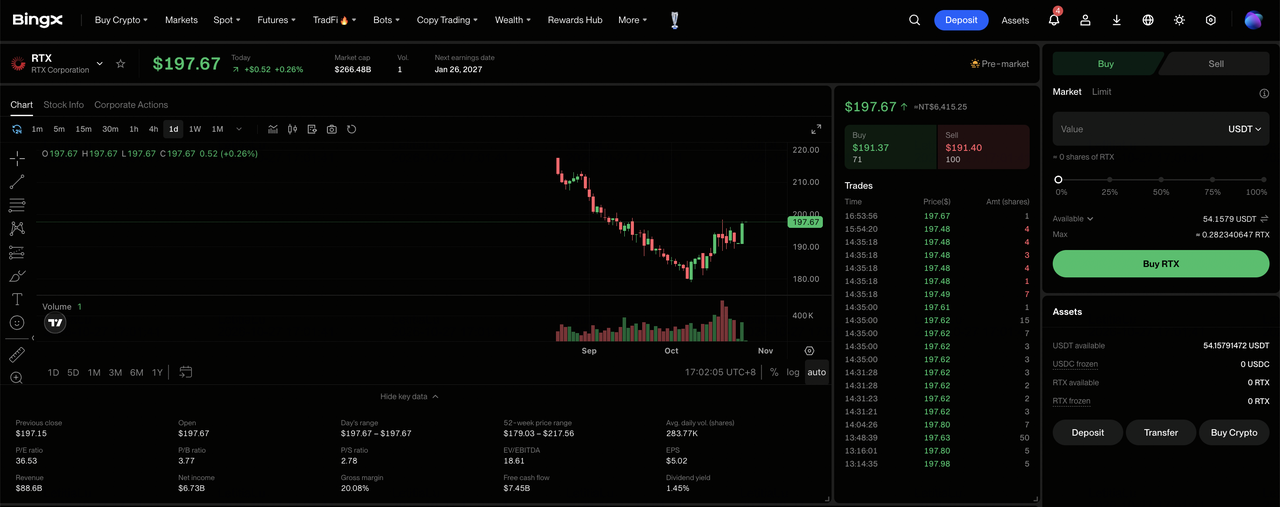
Langkah 1: Akses BingX Stocks Trading. Daftar atau masuk ke BingX, selesaikan verifikasi identitas yang diperlukan, dan navigasikan ke "TradFi > Stocks". Terima Pengungkapan Risiko Perdagangan Saham jika mengakses produk untuk pertama kali.
Langkah 2: Siapkan USDT atau USDC. Pastikan Akun Spot Anda memiliki dana yang cukup untuk pembelian. Transfer USDT atau USDC dari Akun Dana atau Akun Kekayaan Anda jika diperlukan. Tinjau jumlah pesanan minimum saham yang dipilih dan kelayakan fraksional sebelum memilih ukuran investasi.
Langkah 3: Pilih RTX Corporation (RTX). Buka pasar Stocks, cari RTX Corporation (RTX), dan konfirmasikan bahwa saham tersedia untuk akun Anda. Tinjau identitas perusahaan, harga saham saat ini, sesi perdagangan, dan jenis pesanan yang tersedia.
Langkah 4: Beli Saham RTX Corporation. Pilih "Beli", masukkan jumlah investasi atau kuantitas saham yang diizinkan, dan pilih pesanan pasar atau limit yang didukung. Pesanan pasar menggunakan harga yang tersedia selama sesi yang didukung, sementara pesanan limit memerlukan harga yang ditentukan atau lebih baik dan likuiditas yang cukup untuk dieksekusi.
Langkah 5: Tinjau dan Kelola Kepemilikan Anda. Buka "Stocks > Positions" untuk memantau saham RTX Anda dan laba atau rugi yang belum terealisasi. Gunakan Semua Pesanan untuk meninjau transaksi atau menjual saham saat diperlukan. Penyelesaian T+1 umumnya mempengaruhi kapan hasil penjualan dapat ditarik, bukan kapan saham yang dibeli dapat dijual.
5 Risiko Teratas yang Perlu Diperhatikan Investor RTX Corporation pada 2026
Basis mesin terpasang RTX Corporation, backlog pertahanan yang berkembang, dan hubungan layanan berulang mendukung prospek pendapatannya. Namun, aktivitas penerbangan yang lebih lemah, biaya mesin, penundaan pemasok, dan tuntutan investasi dapat menekan profitabilitas dan imbal hasil pemegang saham.
- Permintaan aftermarket yang lebih lemah dapat menekan pendapatan: Penjualan aftermarket Pratt Q3 meningkat 21%, didukung oleh volume pemeliharaan GTF di seluruh armadanya. Kunjungan bengkel yang lebih rendah atau pengeluaran layanan maskapai dapat mengurangi pendapatan dan margin operasional.
- Biaya mesin yang lebih tinggi dapat membatasi margin: Laba operasional yang dilaporkan Pratt Q3 turun 19% menjadi $608 juta menyusul biaya kebangkrutan pelanggan. Biaya inspeksi dan perbaikan yang lebih tinggi dapat melemahkan profitabilitas jika layanan dan pengiriman peralatan tumbuh lebih lambat.
- Penundaan pengiriman rudal dapat membatasi pertumbuhan pendapatan: Backlog pertahanan Q3 mencapai $164 miliar, tetapi produksi memerlukan komponen yang tersedia dan persetujuan pelanggan. Pengiriman pemasok yang tertunda, output pabrik, atau persetujuan ekspor dapat mengurangi visibilitas pendapatan masa depan.
- Investasi pemeliharaan dapat melemahkan imbal hasil pemegang saham: RTX mengumumkan lebih dari $100 juta untuk fasilitas perbaikan Amerika, mendukung kapasitas pemeliharaan GTF. Kapasitas perbaikan yang lambat atau kekurangan suku cadang tambahan dapat membatasi generasi kas dan mengurangi imbal hasil investasi.
- Konversi kas yang lebih lemah dapat menekan valuasi: Arus kas bebas Q3 RTX mencapai $2,119 miliar, turun 47% meskipun pendapatan tumbuh. Penagihan yang lebih lambat, margin pengiriman yang lebih lemah, atau biaya mesin yang meningkat dapat mengurangi imbal hasil dan memicu penurunan harga saham.
Pikiran Akhir: Apakah Anda Harus Berinvestasi di RTX Corporation pada 2026?
Pendapatan kuartalan RTX Corporation sebesar $24,965 miliar dan backlog $340 miliar menunjukkan permintaan di seluruh penerbangan komersial dan pertahanan, meskipun pesanan masih memerlukan pengiriman yang menguntungkan. Layanan aftermarket Pratt dan program rudal Raytheon memberikan dukungan pendapatan, sementara investasi pemeliharaan menciptakan peluang untuk meningkatkan kapasitas dan imbal hasil berulang. Mempertahankan pertumbuhan tersebut akan bergantung pada margin yang dapat diulang di luar pemulihan tarif dan konversi kas yang lebih kuat.
Kasus bull $250 mengasumsikan pertumbuhan aftermarket yang lebih cepat, pengiriman rudal yang menguntungkan, dan generasi kas di batas atas. Kasus dasar $200 hingga $225 mencerminkan permintaan yang stabil, sementara kasus bear $175 memperhitungkan biaya perbaikan dan konversi yang lebih lemah. Dengan RTX ditutup pada $197,48 pada 26 Oktober, investor harus memperhatikan apakah pengiriman yang lebih tinggi dapat diterjemahkan menjadi imbal hasil kas yang berkelanjutan.
Pengingat Risiko: Backlog dirgantara dan pertahanan RTX Corporation tidak menghilangkan risiko investasi. Layanan mesin yang lebih lambat, biaya perbaikan yang lebih tinggi, atau penundaan pengiriman rudal dapat mengurangi pendapatan dan generasi kas. Investor harus menilai valuasi, konversi kas, dan toleransi risiko mereka sebelum membeli saham RTX.
Bacaan Terkait
- Saham Pertahanan Teratas untuk Dibeli pada 2026: Primes, Rudal, Drone, Antariksa, dan Peperangan Berbasis AI
- Saham Antariksa Teratas untuk Dibeli Sebelum IPO SpaceX
- Prediksi Harga SpaceX (SPCX) 2026: Bisakah Pertumbuhan Pendapatan Cloud AI Mendorong SPCX Menuju $200?
- Prediksi Harga Firefly Aerospace (FLY) 2026: Bisakah Pertumbuhan Peluncuran dan Pertahanan Mendorong FLY Menuju $55?
- Prediksi Harga Lockheed Martin (LMT) 2026: Bisakah Backlog Rekor Mendorong LMT Menuju $700?
- Prediksi Harga Planet Labs (PL) 2026: Bisakah Permintaan Pertahanan Mendorong PL Menuju $35?
