Coherent (COHR) は、光トランシーバー、レーザー、コンポーネント、材料、製造システムを供給する垂直統合型フォトニクス企業です。データセンター・通信部門が主な成長エンジンであり、 AIデータセンター、通信ネットワーク、高速接続市場にサービスを提供している一方、産業部門は半導体装置、精密製造、自動車、エネルギー、計測器顧客をサポートしています。この組み合わせにより、Coherentは AIインフラへの幅広いエクスポージャーを提供しますが、顧客支出、製品移行、製造コストに結果が敏感になることもあります。
Coherentの2026年度第4四半期では、 AI光学シフトが加速していることが示されました。売上高は前年同期比33.8%増の20億46百万ドルに達し、データセンター・通信売上高は58.6%増の16億15百万ドルに急増した一方、産業部門売上高は15.8%減の4億3050万ドルとなりました。投資家にとっての重要な問題は、800Gと1.6T需要、より高い容量、NVIDIA関係が、弱い産業需要を相殺し、さらなるマージン拡大をサポートするのに十分な速度で成長を牽引し続けることができるかということです。
2026年のCOHR株価予測は、現在2つの競合する見解を中心としています:
- AI光学成長ケース: 強い800Gと1.6T需要、NVIDIA契約、より高い製造能力が急速な売上成長と収益アップグレードを維持する可能性があります。
- 実行と評価ケース: 重い設備投資、顧客集中、弱い産業需要により、現金創出が株式の年初来63.56%上昇に見合わない可能性があります。
本ガイドでは、Coherentの8月12日の2026年度第4四半期決算発表、年次報告書、9月8日までの市場データ、さらに COHR株式先物の取引方法を BingX TradFiでUSDT担保を使用して行う方法を踏まえ、COHR株価予測、2026年価格シナリオ、主要リスクとアナリスト見通しを詳しく解説します。
2026年9月にCoherent投資家が知っておくべき上位5つのこと
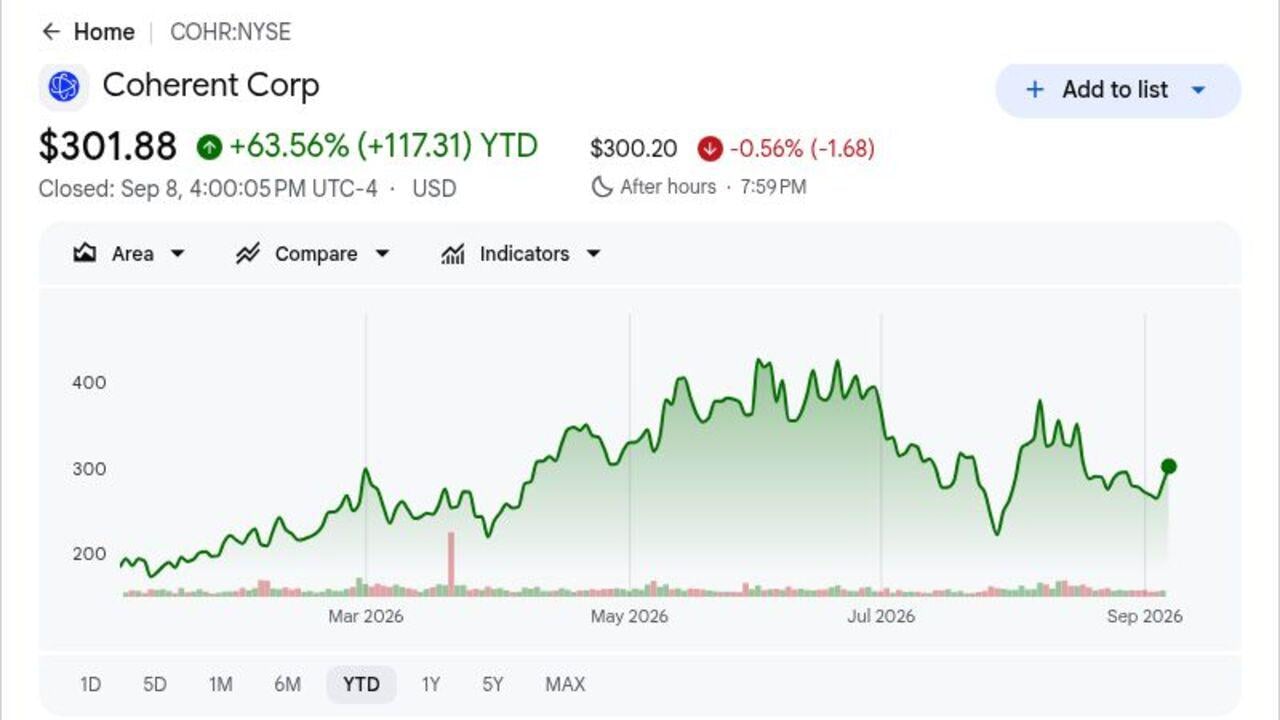
- COHRは年初来63.56%上昇後、$301.88で終了: 9月8日の終値は7.10%の日次上昇に続くもので、$440の高値を下回っています。Rosenblattによる$500目標への差は、持続的な収益成長、マージン拡大、AI光学の実現が引き続き必要です。
- 第4四半期売上高は20億46百万ドルに達し、33.8%成長: 売上高は19億80百万ドルのコンセンサスを6600万ドル上回り、非GAAP EPSの$1.74も$1.62の予想を上回りました。結果は光学需要が売上高と収益の両方に到達していることを示しています。
- データセンター・通信売上高は58.6%増の16億15百万ドル: この部門は売上の79%を生み出し、前四半期比18.6%成長しました。産業部門売上高は15.8%減の4億3050万ドルとなり、CoherentのAIと通信インフラへの成長とマージン依存度が高まりました。
- 2027年度第1四半期売上高ガイダンスは22億ドルから24億ドル: 23億ドルの中間値はコンセンサスを1億6000万ドル上回りました。非GAAP EPSガイダンスの$1.95中間値も$1.77の予想を$0.18上回り、短期的な収益セットアップを強化しました。
- NVIDIAが複数年光学パートナーシップに20億ドルをコミット: 契約には数十億ドルの購入コミットメントと複数の製品ファミリーにわたる容量権利が含まれます。CoherentのNVIDIAとの20年間の関係は需要の可視性を提供する一方、時間の経過とともに顧客集中エクスポージャー、マージン感度、実行リスクを増加させます。
Coherent (COHR)とは?
Coherentは光学コンポーネント、モジュール、機器、工学材料を設計・製造する垂直統合型 フォトニクス企業です。データセンター・通信事業は、クラウドおよび通信ネットワーク向けにトランシーバー、レーザー、アンプ、光スイッチ、シリコンフォトニクス製品を供給し、産業部門は半導体装置、製造、ディスプレイ、自動車、エネルギー、計測器市場にサービスを提供しています。Coherentは20カ国以上にわたるグローバルな研究、生産、販売、流通ネットワークを運営しています。
同社の長期戦略は、 AIネットワーキングと光学接続にますます焦点を当てています。Coherentと NVIDIAとの20年間の関係は、2026年3月に光学製品、容量、研究、米国製造を対象とした複数年契約により拡大され、20億ドルのNVIDIA投資と数十億ドルの購入コミットメントが付随しました。Coherentはまた、テキサス州シャーマンでの米国生産を拡大し、次世代AIデータセンター向けの1.6Tトランシーバー、シリコンフォトニクス、光回路スイッチング、コパッケージ光学を開発しています。
詳細を読む: 2026年に購入すべき上位AI光学銘柄:フォトニクス、光学、ファイバー、データセンターインターコネクト
Coherent (COHR) 2026年度第4四半期決算概要:記録的な売上高、EPSとAI光学成長
Coherentは、2026年度第4四半期売上高として19億80百万ドルのコンセンサスに対して20億46百万ドル、非GAAP EPSとして予想$1.62に対して$1.74、GAAP EPSとして前年の$0.83の損失に対して$1.19を報告しました。データセンター・通信売上高は58.6%増の16億15百万ドル、非GAAP粗利益率は215ベーシスポイント拡大して40.2%となりました。経営陣は2027年度第1四半期売上高を22億ドルから24億ドルとガイダンスしましたが、産業売上高の低迷と重い設備投資が主なトレードオフとして残っています。
詳細を読む: Coherent (COHR) 2026年度第4四半期決算ニュース:20億50百万ドル売上高とAI見通しが7.99%の価格下落を引き起こす
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期売上高 |
19億80百万ドル コンセンサス |
20億46百万ドル |
上回る。コンセンサスを6600万ドル上回り、前年同期比33.8%増。 |
|
第4四半期非GAAP希薄化EPS |
$1.62 コンセンサス |
$1.74 |
上回る。コンセンサスを$0.12上回り、前期は$1.00。 |
|
第4四半期GAAP純利益 |
— |
2億4050万ドル |
改善。9560万ドルの損失から回復。 |
|
データセンター & 通信売上高 |
— |
16億15百万ドル |
加速。前年同期比58.6%増。 |
|
第4四半期非GAAP粗利益率 |
— |
40.20% |
拡大。前年同期比215ベーシスポイント増。 |
|
2027年度第1四半期売上高見通し |
21億40百万ドル コンセンサス |
22億–24億ドル |
上回る。中間値がコンセンサスを1億6000万ドル上回る。 |
- 20億46百万ドルの売上高がコンセンサスを6600万ドル上回る: 33.8%の年間増加は、18億06百万ドルからの13.3%の前四半期比成長も示しています。両方の比較は、光学ランプが年度末まで加速し、2027年度にモメンタムを持って開始したことを示しています。
- 非GAAP EPSの$1.74が$1.62の予想を上回る: 収益は$1.00から上昇し、GAAP EPSは$2.02改善して$1.19となりました。ボリューム、ミックス、コスト実行により利益成長が売上を上回り、収益品質が強化されました。
- データセンター・通信売上が58.6%増の16億15百万ドル: この部門は5億97百万ドルを追加し、売上の79%を占めました。この集中により、AIエクスポージャーが強化される一方、売上の可視性と営業レバレッジについてハイパースケーラーのスケジュールと大口顧客への依存度が高まります。
- GAAP粗利益率が277ベーシスポイント拡大して38.5%: 非GAAP マージンは215ベーシスポイント上昇して40.2%となりました。さらなる改善は、ミックス、価格設定、コスト対策、6インチインジウムリン製造の出力、歩留まり、工場稼働率、製品ミックス、価格規律に依存します。
- 23億ドルのガイダンス中間値がコンセンサスを1億6000万ドル上回る: $1.95のEPS中間値も予想を$0.18上回りました。実現すれば需要の強さが確認されますが、予測される4億から4億2000万ドルの営業費用により投資は高水準を維持します。
Coherent (COHR) 2026年投資見通し:$500強気ケース vs. $220弱気ケース
テストは、Coherentが年初来63.56%上昇後に800G、1.6T、シリコンフォトニクス、光スイッチ需要を収益とキャッシュフローに変換できるかどうかです。NVIDIAは可視性を改善しますが、支出、集中度、産業部門の低迷により実行の障壁が上がります。
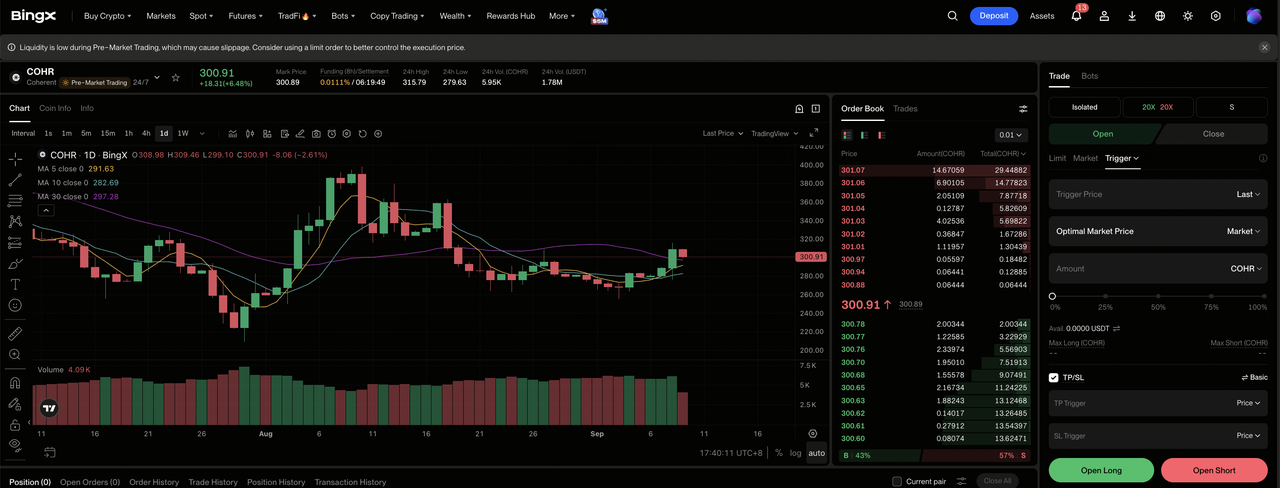
強気ケース:強いAI光学需要がCOHRを$500に押し上げ
強気ケースは、AIクラスターがより多くの光リンクを必要とするため、800Gと1.6T出荷が拡大し続けることを前提としています。NVIDIAの20億ドル投資と購入コミットメントにより需要の可視性が向上し、より高いインジウムリン容量により稼働率とマージンの向上がサポートされます。
$500への動きには、23億ドルのガイダンス中間値付近またはそれを上回る売上高、39.5%から41.5%の範囲内の粗利益率、より強いキャッシュ転換が必要です。継続的な予想のアップグレードと1.6Tのより広い普及が最も明確な確認を提供するでしょう。
ベースケース:安定したAIネットワーキング成長によりCOHRは$350から$425の間を維持
ベースケースは、800G、1.6T、光スイッチ需要が弱い産業市場を相殺し続けることを前提としています。売上は成長し、マージンは改善し、NVIDIAのコミットメントがボリュームの可視性をサポートしますが、顧客集中と高い設備投資により、さらなるマルチプル拡張が制限されます。
このシナリオでは、COHRは主に$350から$425の間で取引される可能性があります。ガイダンス付近の売上、約40%の粗利益率、スケジュール通りの製品ランプがレンジをサポートし、産業需要の低迷や稼働率の鈍化が上昇を制限するでしょう。
弱気ケース:AI展開の鈍化とマージン圧力によりCOHRは$220に向かう
弱気ケースは、 ハイパースケーラーが光学展開を遅らせ、産業需要が弱いままであることを前提としています。2026年度の設備投資が11億30百万ドルに達した後、稼働率の低下はマージン改善を制限し、キャッシュフローに圧力をかけるでしょう。
売上が22億ドルのガイダンス下限を下回る、粗利益率が39.5%を下回る、またはアナリスト予想が横ばいになる場合、$220への動きがより可能性が高くなるでしょう。顧客集中、技術シフト、輸出規制がさらなる圧力を加える可能性があります。
ウォール街アナリストによる2026年COHR株価予測
これらの5つの日付付きアクションは$420から$500の範囲で、高いものから低いものへと順序付けられています。需要、容量、マージン、NVIDIAに関する異なる見解を反映しています。最後のベースケースと弱気ケース行は、ウォール街の予測や保証ではなく、BingXアカデミーの編集シナリオです。
|
機関 / シナリオ |
2026年目標株価 |
格付け / ケース |
市場見通し |
|
Rosenblatt Securities |
$500 |
買い |
建設的。8月19日:800Gと1.6T需要の強化により$425から引き上げ。 |
|
Craig-Hallum |
$480 |
買い |
ポジティブ。8月13日:決算上回りを受けて$400から引き上げ。 |
|
J.P. Morgan |
$465 |
買い |
ポジティブな改訂。8月17日:AI需要とガイダンスにより$435から引き上げ。 |
|
Susquehanna |
$425 |
ポジティブ |
バランス型。8月13日:AI需要が実行リスクを相殺するとして据え置き。 |
|
Stifel |
$420 |
買い |
建設的。8月13日:成長とマージンにより$412から引き上げ。 |
|
記事ベースケース |
$350–$425 |
ベースケース |
バランス型。評価と設備投資が上昇を制限する中、データセンター成長が強いままであることを前提。 |
|
記事弱気ケース |
$220 |
弱気ケース |
慎重。光学需要の鈍化と弱いキャッシュ転換が収益と評価を圧迫することを前提。 |
BingXでCoherent (COHR)株を取引する方法
BingX TradFiと BingX AIツールを使用してCOHRの見通しを取引しましょう。COHRは支出、ガイダンス、アナリスト改訂に敏感に反応するため、トレーダーはエントリー前に触媒とリスク制限を定義する必要があります。
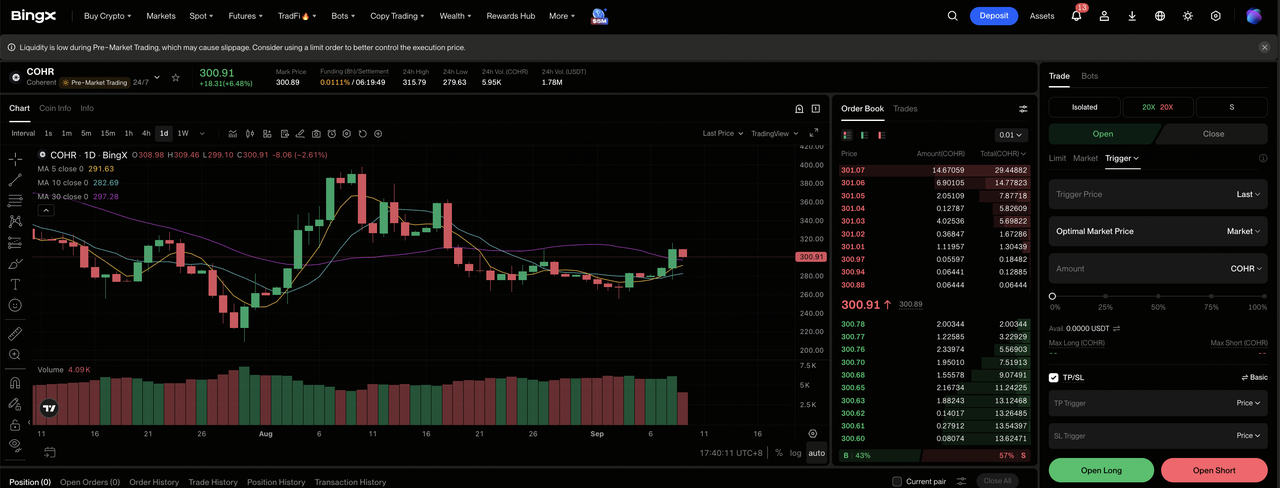
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Coherent (COHR)を選択。 COHR-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 AI光学需要とマージンが強気またはベースケースをサポートする場合は ロングを選択します。注文遅延、弱いガイダンス、またはキャッシュフロー圧力が弱気ケースを検証する場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。COHRの9月8日の7.10%の動きは、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5:厳格なリスクプロトコルを実行。 取引に参入する前または直後に 利確と損切り(TP/SL)レベルを設定します。COHRは注文、製品発売、製造更新、アナリスト改訂に迅速に反応する可能性があります。
2026年にCOHR投資家が注目すべき上位5つのリスク
Coherentの見通しは、顧客集中、容量実行、キャッシュ転換、産業需要、技術リーダーシップに依存します。
- 高い期待により失望の余地が少なくなる: COHRは年初来63.56%上昇し、選択されたアナリスト目標は$420から$500の範囲でした。ガイダンスを満たすだけの売上高や横ばいのマージンでも、マルチプル圧縮を引き起こす可能性があります。
- 大口顧客エクスポージャーはスケジュール変更を増幅させる可能性: NVIDIAの20億ドル投資と購入コミットメントにより可視性は改善しますが、AIプラットフォームやコンポーネントの変更が遅れると、稼働率、売上、収益を同時に減少させる可能性があります。
- 重い設備投資はキャッシュフローに圧力をかける可能性: 2026年度の設備投資は11億30百万ドルに達し、営業キャッシュフローは7950万ドルでした。ランプの鈍化により、減価償却、在庫、固定費がフリーキャッシュフローを圧迫する可能性があります。
- 産業部門の低迷により多様化が減少: 産業売上高は第4四半期に15.8%減の4億3050万ドルとなりました。半導体装置と製造の継続的な低迷により、Coherentはデータセンター成長により依存することになります。
- 技術シフトと輸出規則が注文に影響する可能性: Coherentは1.6Tトランシーバー、シリコンフォトニクス、光スイッチング、コパッケージ光学にわたって実行する必要があります。遅延、歩留まりの低下、競合設計、またはより厳しい輸出規制により、需要が競合他社にシフトする可能性があります。
最終的な考え:2026年にCOHRに投資すべきか?
Coherentは2026年後半にAI光学テーゼを支持する強力な証拠とともに迎えています。売上は33.8%成長し、データセンター・通信は58.6%前進し、非GAAP粗利益率は40.2%に達し、次四半期ガイダンスはコンセンサスを上回りました。NVIDIAは長期的な可視性を追加しますが、株式の年初来63.56%上昇により上昇は予想の増加に依存しています。
強気ケースでは、より高い出荷、マージン、キャッシュ転換が必要で、$500をサポートします。弱気ケースでは、遅延、ガイダンス未達の売上、または弱い稼働率により評価が$220に向かう必要があります。保守的なトレーダーは、現在のアナリストレンジを持続的な証拠として扱う前に、23億ドルの売上中間値付近での別の実現を待つかもしれません。
リスクリマインダー: 株式先物にはレバレッジと強制決済リスクが伴います。目標株価とシナリオは保証ではないため、トレーダーは自分の状況とリスク許容度に応じてポジションサイズを調整する必要があります。
関連記事
- 2026年上位AIネットワーキング銘柄:AIファブリック、スイッチ、銅線、ファイバー、光学接続
- 2026年に購入すべき上位AI光学銘柄:フォトニクス、光学、ファイバー、データセンターインターコネクト
- NVIDIA (NVDA) 2026年価格予測:AIインフラ成長がNVDAを$420に向けて押し上げるか?
- AAOI 2026年価格予測:1.6TランプがAAOIを$250に押し上げるか?
- Lumentum株式予測2026年:AI光学ブーム、AIデータセンタースーパーサイクルがLITEを$1,200以上に押し上げるか?
- AXT Inc. (AXTI) 2026年価格予測:AI光学需要がAXTIを$125に押し上げるか?
