A Advanced Micro Devices (AMD) projeta produtos de computação de alto desempenho em data centers, computadores pessoais, jogos e sistemas embarcados. Os processadores de servidor EPYC e processadores cliente Ryzen permanecem centrais para seu negócio de CPU, enquanto aceleradores Instinct, software ROCm e a plataforma rack-scale Helios estão se tornando mais importantes para o crescimento de longo prazo. Essa mudança amplia a exposição da AMD à infraestrutura de inteligência artificial, mas também deixa as ações sensíveis à concorrência, controles de exportação e fornecimento de embalagem avançada e memória.
Seu trimestre mais recente mostrou que a transição está acelerando. A receita da AMD no Q2 2026 atingiu US$ 11,536 bilhões, alta de 50% ano a ano e acima do ponto médio de orientação de aproximadamente US$ 11,2 bilhões, enquanto o Data Center representou 58% das vendas e a receita do segmento mais que dobrou. O EPS não-GAAP atingiu US$ 1,66 versus US$ 1,62 esperado, e a orientação de receita do Q3 subiu para US$ 13,0 bilhões mais ou menos US$ 300 milhões. O caso de investimento depende de se Instinct e EPYC podem sustentar esse crescimento sem enfraquecer a margem bruta não-GAAP de 56%.
A previsão das ações da AMD para 2026 agora se centra em duas visões concorrentes:
- O caso de expansão da plataforma de IA: Instinct, EPYC, Helios e ROCm aprofundam a adoção de clientes, elevam estimativas e apoiam alavancagem operacional.
- O caso de execução e avaliação: atrasos de implementação, concentração de clientes, controles de exportação ou restrições de fornecimento deixam os ganhos abaixo do nível necessário para apoiar um ganho de 113% no acumulado do ano.
Este guia detalha a previsão das ações da AMD, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se na divulgação de resultados do Q2 da AMD de 4 de agosto de 2026, arquivos regulatórios e dados de mercado até 2 de setembro de 2026, além de como negociar futuros de ações da AMD na BingX TradFi com garantia USDT.
As 5 Principais Coisas que Investidores da AMD Devem Saber em Setembro de 2026
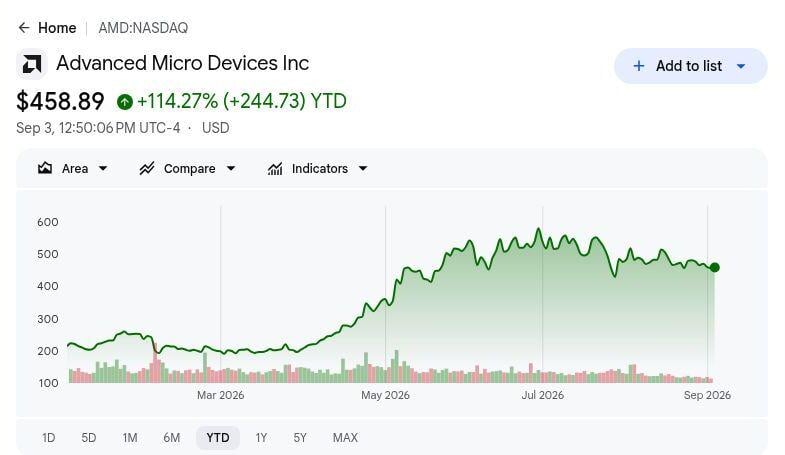
- A AMD subiu cerca de 113% no acumulado do ano até 2 de setembro: As ações fecharam em US$ 457,06 após cair 0,55% naquele dia, mostrando como os investidores repreniaram agressivamente a AMD em torno de aceleradores de IA e CPUs de servidor. Isso deixa menos espaço para atrasos no Instinct, EPYC ou implementações rack-scale.
- A receita do Q2 atingiu US$ 11,536 bilhões, alta de 50% ano a ano: O resultado ficou cerca de US$ 336 milhões acima do ponto médio de orientação de aproximadamente US$ 11,2 bilhões e subiu 13% sequencialmente, mostrando que a demanda de IA já estava se convertendo em vendas reconhecidas.
- O Data Center gerou cerca de 58% da receita total conforme as vendas do segmento mais que dobraram: Os processadores EPYC forneceram uma base de servidor estabelecida enquanto os aceleradores Instinct expandiram a exposição de IA da AMD. O mix também aumenta a sensibilidade a implementações de hyperscalers, capacidade de embalagem e concentração de clientes.
- A margem bruta não-GAAP expandiu para 56%: O EPS não-GAAP atingiu US$ 1,66 versus o consenso citado de US$ 1,62, enquanto o EPS diluído GAAP subiu 156% para US$ 1,38. Isso mostra que o rápido crescimento da receita estava se traduzindo em maior lucratividade.
- A orientação de receita do Q3 atingiu US$ 13,0 bilhões ± US$ 300 milhões: O ponto médio implica cerca de 41% de crescimento ano a ano e outro aumento sequencial de 13%, com margem bruta não-GAAP esperada perto de 56%. Entregar ambos apoiaria o caso de alavancagem operacional após o rally de 113% no acumulado do ano.
O Que É a Advanced Micro Devices (AMD)?
A AMD é uma empresa de semicondutores fabless que projeta produtos de computação de alto desempenho e adaptáveis. Seu portfólio inclui CPUs de servidor EPYC, GPUs de data center Instinct, processadores cliente Ryzen, gráficos Radeon, produtos embarcados, tecnologia de rede e software de IA ROCm. A empresa atende provedores de nuvem, empresas, fabricantes de PC, gamers e clientes industriais em data centers, computadores pessoais, jogos e sistemas embarcados. Como a AMD não fabrica wafers de ponta próprios, ela concentra capital em arquitetura e design de produtos enquanto depende de parceiros externos de foundry, embalagem, memória e fabricação.
A estratégia atual da AMD abrange cada vez mais uma plataforma completa de IA em vez de um único acelerador. CPUs EPYC coordenam computação geral, GPUs Instinct aceleram cargas de trabalho de IA, ROCm fornece a camada de software e Helios estende o portfólio para implementações rack-scale. Principais clientes de nuvem e parceiros de sistema apoiam adoção mais ampla, enquanto capacidade avançada de foundry, memória de alta largura de banda, rendimentos de embalagem e prontidão de rede determinam quão rapidamente pedidos se tornam receita reconhecida. Essa abordagem de plataforma pode aprofundar relacionamentos com clientes e espalhar investimento em software por uma base instalada maior, embora o ecossistema da Nvidia e silício personalizado de hyperscalers permaneçam restrições competitivas importantes.
Leia Mais: Comparação AMD vs. Nvidia 2026: Qual Ação de Computação de IA É a Melhor Compra?
Visão Geral dos Resultados do Q2 2026 da AMD: Receita, EPS e Crescimento de Data Center
A AMD entregou receita do Q2 de US$ 11,536 bilhões, alta de 50% ano a ano e acima do ponto médio de orientação de aproximadamente US$ 11,2 bilhões, enquanto o EPS não-GAAP atingiu US$ 1,66 versus US$ 1,62 esperado. O Data Center representou 58% da receita total e mais que dobrou, o EPS diluído GAAP subiu 156% para US$ 1,38, e a orientação de receita do Q3 atingiu US$ 13,0 bilhões mais ou menos US$ 300 milhões. A principal tensão é se o ramp do acelerador pode preservar a margem bruta não-GAAP de 56% conforme o mix de produtos e clientes muda.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
Cerca de US$ 11,2B ponto médio de orientação |
US$ 11,536B |
Superou. Cerca de US$ 336M acima do ponto médio; alta de 50% ano a ano e 13% sequencialmente. |
|
EPS diluído não-GAAP Q2 |
US$ 1,62 consenso |
US$ 1,66 |
Superou. US$ 0,04 acima do consenso. |
|
EPS diluído GAAP Q2 |
— |
US$ 1,38 |
Melhorou. Alta de 156% ano a ano. |
|
Margem bruta não-GAAP Q2 |
— |
56% |
Expandiu. Alta de 13 pontos percentuais ano a ano. |
|
Mix de receita Data Center Q2 |
— |
58% da receita total |
Expandiu. Data Center se tornou o principal motor de receita da AMD. |
|
Crescimento de receita Data Center Q2 |
— |
Mais que dobrou ano a ano |
Acelerou. Processadores EPYC e aceleradores Instinct impulsionaram o aumento. |
|
Perspectiva de receita Q3 2026 |
— |
US$ 13,0B ± US$ 300M |
Elevou. O ponto médio implica cerca de 41% de crescimento ano a ano e 13% sequencial. |
|
Perspectiva margem bruta não-GAAP Q3 |
— |
Cerca de 56% |
Estável. A orientação mantém margem perto do Q2 apesar de um ramp maior de aceleradores. |
- Receita do Q2 de US$ 11,536 bilhões superou o ponto médio de orientação em cerca de US$ 336 milhões: As vendas subiram 50% ano a ano e 13% sequencialmente, confirmando que o ramp de IA estava entregando tanto escala quanto aceleração. A base mais forte agora eleva o padrão para o Q3.
- EPS diluído não-GAAP de US$ 1,66 superou consenso em US$ 0,04: O EPS diluído GAAP também aumentou 156% para US$ 1,38, mostrando que o rápido crescimento da receita se traduziu tanto em ganhos ajustados quanto reportados.
- Data Center atingiu 58% da receita total conforme vendas do segmento mais que dobraram: EPYC e Instinct se tornaram os principais motores de crescimento da AMD, aumentando a exposição de IA enquanto também tornam os resultados mais sensíveis aos cronogramas de implementação de hyperscalers e programas grandes.
- Margem bruta não-GAAP expandiu 13 pontos percentuais para 56%: A melhoria mostra que o mix de produtos e execução se fortaleceram junto com o crescimento da receita. Manter margem perto de 56% através do próximo ramp de aceleradores apoiaria o caso de alavancagem operacional.
- Orientação de receita Q3 de US$ 13,0 bilhões implica 41% de crescimento anual: O ponto médio também representa cerca de 13% de crescimento sequencial, com margem bruta não-GAAP esperada perto de 56%. Atingir ambos os alvos confirmaria momentum continuado, enquanto envios mais fracos ou margens apontariam para pressão de implementação ou fornecimento.
Perspectiva de Investimento AMD 2026: Caso Bull de US$ 700 vs. Caso Bear de US$ 350
O teste central é se a AMD pode escalar aceleradores Instinct, processadores EPYC, sistemas Helios e adoção ROCm rápido o suficiente para sustentar crescimento de receita e margens após a reavaliação de aproximadamente 113% no acumulado do ano da ação.
O Caso Bull: Forte Demanda por Chips de IA e Crescimento de Servidor Empurram AMD em Direção a US$ 700
O Caso Bull assume que implementações Instinct aceleram, EPYC continua ganhando participação de mercado de servidor, e clientes adotam Helios para sistemas de IA rack-scale. A receita expande mais rápido que gastos de plataforma e cadeia de suprimentos, permitindo que a margem operacional melhore mesmo se o mix de aceleradores criar economia de margem bruta diferente dos produtos CPU maduros.
Um movimento em direção a US$ 700 exigiria receita do Q3 perto ou acima de US$ 13,0 bilhões, margem bruta mantida em torno de 56%, e adoção mais ampla do ROCm reduzindo custos de troca de clientes. Acesso oportuno a foundry avançado, embalagem e capacidade de memória, junto com elevações contínuas de estimativas, forneceria a confirmação mais clara.
O Caso Base: Demanda Estável de Data Center Mantém AMD Entre US$ 550 e US$ 625
O Caso Base assume que a AMD entrega perto da orientação atual conforme Data Center permanece o principal motor de crescimento. Instinct expande com clientes hyperscale e soberanos, ganhos de participação EPYC continuam, e ROCm melhora constantemente, mas o ecossistema de software da Nvidia e silício personalizado de hyperscaler impedem um fechamento imediato da lacuna de plataforma.
Sob este cenário editorial, a AMD poderia negociar principalmente entre US$ 550 e US$ 625. Receita dentro da faixa do Q3 de US$ 12,7 bilhões a US$ 13,3 bilhões, margem bruta não-GAAP estável de 56%, e visibilidade mais ampla de aceleradores apoiariam a faixa, enquanto implementações mais lentas ou adoção mais fraca de software limitariam o potencial de alta.
O Caso Bear: Gastos Mais Lentos com IA e Pressão de Margem Puxam AMD em Direção a US$ 350
O Caso Bear assume que implementações de IA escorregam, concentração de clientes aumenta, ou pressão competitiva desacelera ganhos de participação de aceleradores. Restrições de exportação e capacidade limitada de foundry, embalagem, memória ou substrato reduziriam visibilidade de envios enquanto investimento fixo de plataforma continua, enfraquecendo o caminho do crescimento de receita para alavancagem de ganhos.
Um movimento em direção a US$ 350 se tornaria mais provável se receita do Q3 ficar abaixo da faixa orientada, margem bruta cair materialmente abaixo de 56%, ou clientes principais atrasarem implementação. Após um ganho de aproximadamente 113% no acumulado do ano, estimativas futuras mais baixas poderiam se combinar com compressão de múltiplos mesmo se a AMD continuar postando crescimento absoluto de receita.
Previsões de Preço das Ações AMD para 2026 por Analistas de Wall Street
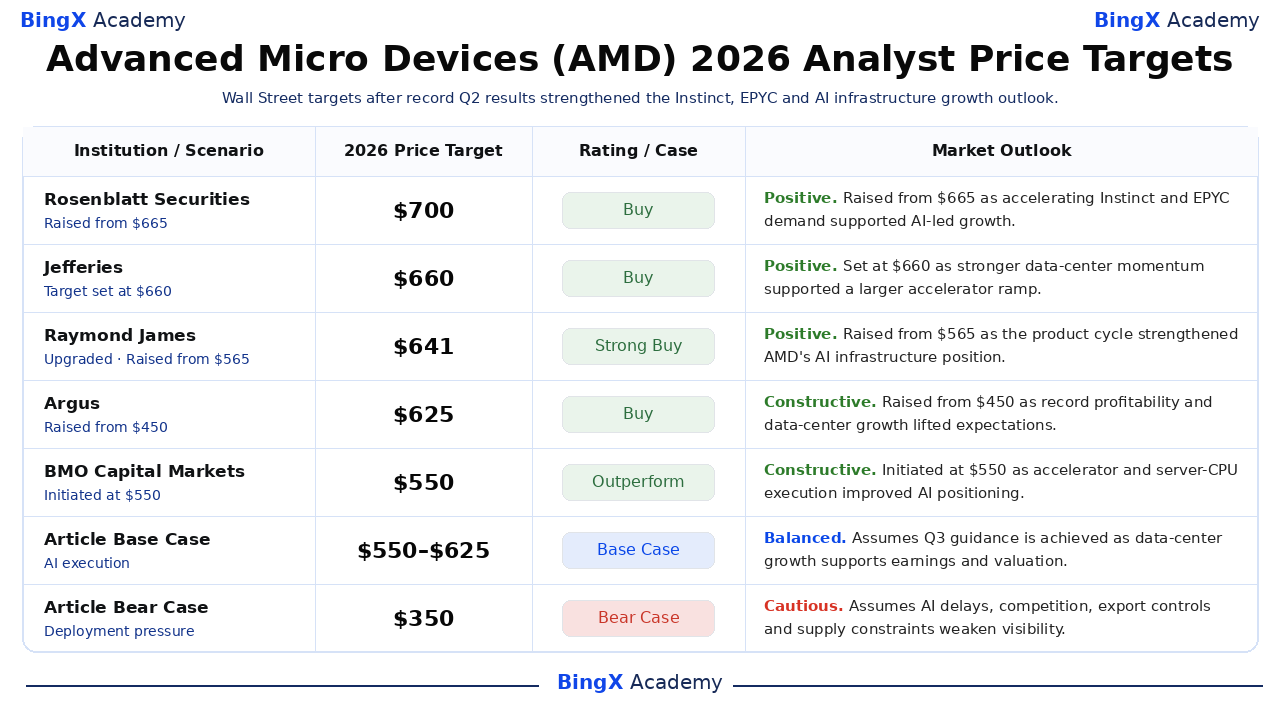
Essas seis ações institucionais datadas abrangem US$ 550 a US$ 700 e são ordenadas da mais alta para a mais baixa. A faixa reflete diferentes suposições sobre velocidade de implementação Instinct, ganhos de participação EPYC, adoção ROCm, margens brutas e durabilidade da reavaliação de IA da AMD ao invés de um consenso unificado. As linhas finais Base e Bear são cenários editoriais da Academia BingX, não previsões de Wall Street.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Rosenblatt Securities |
US$ 700 |
Comprar |
Positivo. 6 de agosto: elevou de US$ 665 para US$ 700. A meta mais alta reflete confiança de que demanda acelerada de Instinct e EPYC pode sustentar crescimento liderado por IA da AMD após resultados recordes do Q2. |
|
Jefferies |
US$ 660 |
Comprar |
Positivo. 5 de agosto: meta com rating Comprar definida em US$ 660. A meta incorpora momentum mais forte de Data Center e perspectiva de um ramp maior de aceleradores no segundo semestre. |
|
Raymond James |
US$ 641 |
Compra Forte |
Positivo. 25 de agosto: atualizado, com meta elevada de US$ 565 para US$ 641. A atualização sinaliza maior confiança no ciclo de produtos da AMD e posição em expansão na infraestrutura de IA. |
|
Argus |
US$ 625 |
Comprar |
Construtivo. 6 de agosto: elevou de US$ 450 para US$ 625. Lucratividade recorde e perspectiva mais forte de Data Center apoiaram um aumento substancial de meta pós-resultados. |
|
BMO Capital Markets |
US$ 550 |
Outperform |
Construtivo. 20 de agosto: iniciou com meta de US$ 550. A iniciação reconhece posição melhorando de computação de IA da AMD, com potencial de alta ligado à execução continuada de aceleradores e CPU de servidor. |
|
DA Davidson |
US$ 550 |
Comprar |
Construtivo. 5 de agosto: elevou de US$ 425 para US$ 550. A meta revisada reflete o resultado do Q2 e um caminho de receita melhorando no segundo semestre, equilibrado contra expectativas elevadas. |
|
Caso Base do Artigo |
US$ 550-US$ 625 |
Caso Base |
Equilibrado. Assume que AMD entrega perto da orientação atual do Q3, crescimento de Data Center permanece o principal motor, e avaliação se mantém conforme ganhos se expandem. |
|
Caso Bear do Artigo |
US$ 350 |
Caso Bear |
Cauteloso. Assume que implementações de IA escorregam ou concentração de clientes aumenta, competição desacelera ganhos de participação de aceleradores, e restrições de exportação e suprimento enfraquecem visibilidade de receita. |
Como Negociar Ações da Advanced Micro Devices (AMD) na BingX
Negocie aceleradores Instinct da Advanced Micro Devices, processadores EPYC, sistemas Helios, adoção ROCm e perspectiva de margens de IA usando BingX TradFi e ferramentas BingX AI. Como a AMD pode reagir bruscamente a resultados, lançamentos de aceleradores, implementações de clientes, controles de exportação e atualizações de suprimento, traders devem definir tanto o catalisador quanto limites de risco antes de entrar em uma posição.
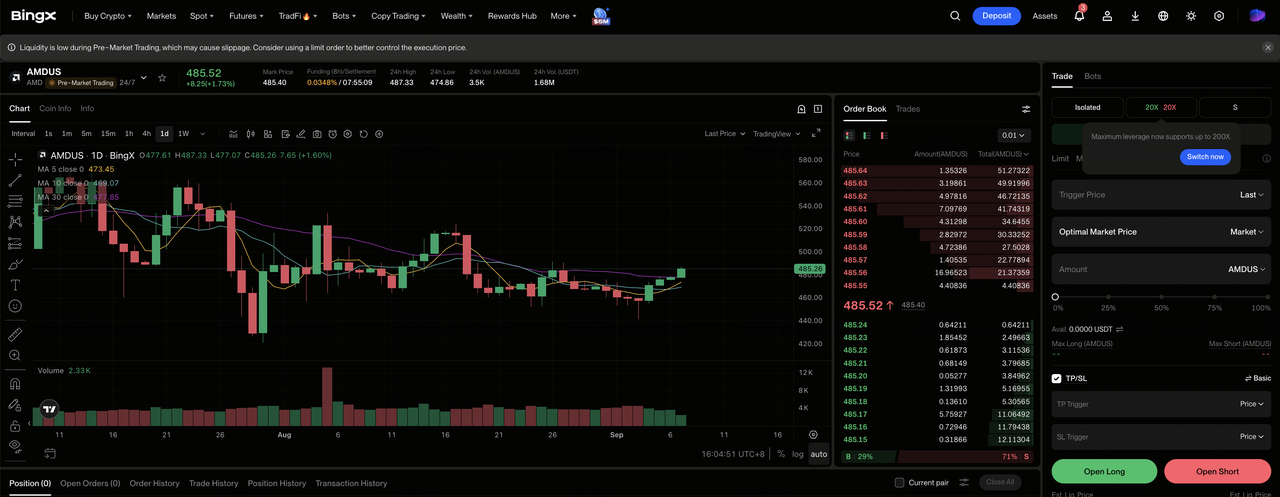
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Advanced Micro Devices (AMD). Procure e selecione o contrato de futuros perpétuos AMDUS-USDT. Confirme o preço atual, taxas e especificações do contrato antes de fazer uma ordem.
Passo 3: Escolha sua direção. Selecione Abrir Long se implementações Instinct e EPYC apoiam o Caso Bull ou Base. Selecione Abrir Short se atrasos de implementação, restrições de exportação ou pressão de margem apoiam o Caso Bear.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O repricing rápido de IA da AMD torna importante alavancagem conservadora e dimensionamento claro de posição.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. AMD pode reagir rapidamente a resultados, lançamentos de aceleradores, implementações de clientes, controles de exportação e atualizações de suprimento.
Os 5 Principais Riscos para Observar para Investidores da AMD em 2026
A perspectiva da AMD depende de avaliação, competição, política de exportação, disponibilidade de suprimento e concentração de clientes, tudo o que pode afetar visibilidade de receita e margens.
- Um ganho de aproximadamente 113% no acumulado do ano deixa pouco espaço para erros de execução: A ação já reflete crescimento forte de Instinct e EPYC. Uma falha modesta de orientação ou atraso de implementação poderia baixar estimativas futuras e comprimir o múltiplo de avaliação ao mesmo tempo.
- Nvidia e chips personalizados de hyperscalers podem limitar ganhos de participação de aceleradores de IA: A AMD compete não apenas em hardware mas também contra o ecossistema de software estabelecido da Nvidia e chips projetados internamente por clientes. Adoção mais lenta do ROCm enfraqueceria implementações repetidas e poder de preços.
- Controles de exportação podem interromper vendas e planejamento de produtos: Restrições mais rigorosas na China ou atrasos de licenciamento poderiam mudar receita entre trimestres e forçar redesigns de produtos, adicionando custo e reduzindo flexibilidade de engenharia.
- Restrições de embalagem e memória podem desacelerar o ramp de IA: Memória de alta largura de banda, embalagem avançada, substratos e componentes de rede precisam escalar juntos. Uma escassez em qualquer área poderia atrasar envios apesar de forte demanda de clientes.
- Grandes implementações de IA aumentam risco de concentração de clientes: Um pequeno número de programas hyperscale e soberanos pode representar receita substancial. Se um cliente mudar sua arquitetura, cronograma ou alocação de fornecedor, a AMD poderia perder o ponto médio de US$ 13,0 bilhões do Q3 e enfraquecer confiança no crescimento posterior de aceleradores.
Considerações Finais: Você Deveria Investir na AMD em 2026?
Os resultados do Q2 da AMD fornecem evidência operacional forte para a tese de IA: receita cresceu 50% para US$ 11,536 bilhões, Data Center representou 58% das vendas, margem bruta não-GAAP atingiu 56%, e EPS não-GAAP de US$ 1,66 superou o consenso rastreado. A orientação do Q3 pede outro aumento sequencial de receita de 13%, dando à empresa um teste claro de escala de aceleradores e lucratividade.
O Caso Base de US$ 550 a US$ 625 assume entrega perto da orientação, enquanto o Caso Bull de US$ 700 requer adoção mais rápida do Instinct, ganhos continuados do EPYC e uso mais amplo do ROCm sem diluição de margem. O Caso Bear de US$ 350 reflete atrasos de implementação, limites de exportação, restrições de suprimento e compressão de múltiplos. Traders conservadores podem esperar por receita do Q3, margem estável de 56%, e evidência de que implementações Helios estão se ampliando além de alguns clientes grandes.
Lembrete de Risco: Estes cenários são estimativas de pesquisa condicionais, não aconselhamento de investimento ou retornos garantidos. Ações e contratos alavancados podem perder valor, e posições alavancadas podem ser liquidadas.
Leitura Relacionada
- Comparação AMD vs. Nvidia 2026: Qual Ação de Computação de IA É a Melhor Compra?
- Perspectiva do Preço das Ações da Nvidia (NVDA) para 2026: Podem Blackwell e Vera Rubin Levar NVDA de Volta a US$ 300?
- Principais Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes do Mercado de Computação Acelerada
- Principais Ações de Computação de IA e GPU para Comprar em 2026: A Mudança para Inferência e Silício Personalizado
- Principais Ações de Semicondutores de IA para Comprar em 2026: Guia Completo de Chips de IA e Cadeia de Suprimentos
- Principais Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
