A Dell Technologies (DELL) fornece infraestrutura empresarial, computadores pessoais, periféricos, software, serviços e financiamento através do seu Infrastructure Solutions Group e Client Solutions Group. Os servidores PowerEdge e storage permanecem centrais ao negócio, enquanto sistemas otimizados para IA estão se tornando o motor de crescimento dominante. Essa transição dá à Dell uma ampla exposição ao investimento em data centers, embora as ações permaneçam sensíveis à disponibilidade de componentes, cronograma de implantação e margens de hardware.
O último trimestre mostrou que a transição está acelerando. A receita do Q2 fiscal de 2027 da Dell atingiu $46,971 bilhões, alta de 58% ano a ano, com a receita do Infrastructure Solutions Group subindo 89% para $31,782 bilhões e receita de servidores otimizados para IA dobrando para $16,401 bilhões. O EPS não-GAAP diluído aumentou 203% para $7,04, mas o fluxo de caixa operacional declinou 13% para $2,225 bilhões devido à expansão das necessidades de capital de giro.
A previsão das ações DELL para 2026 agora se centra em duas visões concorrentes:
- O caso do backlog de IA: A Dell converte seu backlog de servidores de IA de $95 bilhões em receita, mantém anexos de storage e preserva margens de infraestrutura de dois dígitos conforme implantações empresariais e de hyperscale se expandem.
- O caso de execução e avaliação: custos de componentes, cronogramas de implantação de clientes e demandas de capital de giro atrasam a conversão de caixa após um rally de 316% no acumulado do ano, tornando a avaliação atual mais difícil de defender.
Este guia detalha a previsão das ações DELL, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q2 fiscal de 2027 da Dell Technologies de 1º de setembro, documentos da empresa e dados de mercado até 4 de setembro, além de como negociar futuros de ações DELL na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Dell Technologies Devem Saber em Setembro de 2026
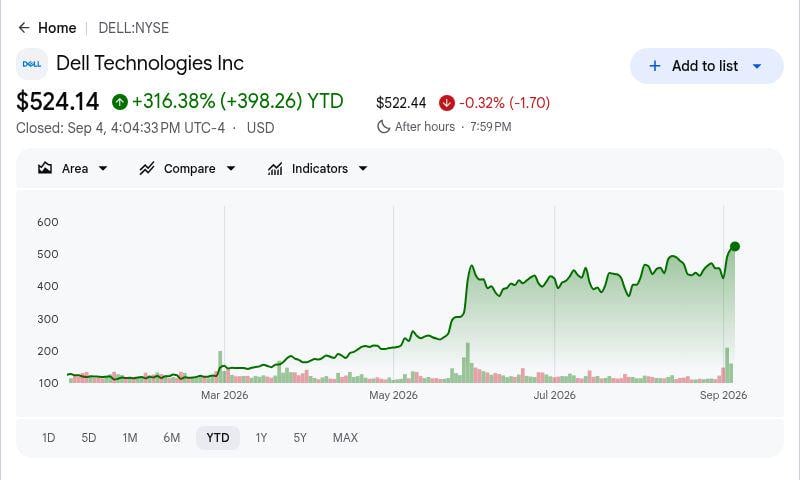
- DELL subiu 316,38% no acumulado do ano no fechamento de 4 de setembro em $524,14: A ação terminou apenas cerca de 2% abaixo de sua máxima de 52 semanas de $534,99 após investidores reprecificarem a Dell em torno da demanda por servidores de IA. Esse avanço torna ganhos futuros mais dependentes da conversão do backlog e entrega de resultados do que apenas de outra expansão nas expectativas.
- A receita trimestral atingiu um recorde de $46,971 bilhões, alta de 58% ano a ano: O resultado superou o consenso de aproximadamente $44,89 bilhões em cerca de $2,08 bilhões. O crescimento se estendeu além dos aceleradores, mostrando que servidores tradicionais, redes, storage e PCs comerciais estão participando da atualização de infraestrutura.
- A receita de servidores otimizados para IA dobrou para $16,401 bilhões com backlog atingindo $95 bilhões: A Dell registrou $60,9 bilhões de pedidos de servidores de IA durante o trimestre, criando visibilidade futura incomum. A oportunidade é substancial, embora converter tal carteira de pedidos grande exija GPUs, memória, redes, resfriamento e data centers de clientes chegarem no cronograma.
- A administração elevou a orientação de receita fiscal de 2027 em $25 bilhões para $192 bilhões: A empresa também elevou a orientação de receita de servidores de IA de $60 bilhões para $74 bilhões e EPS não-GAAP de $17,90 para $25,50. Esses aumentos apoiam o caso de crescimento, mas também estabelecem um limite de entrega muito mais alto para os trimestres restantes.
- Metas de analistas selecionados variam de $625 a $735 após o Q2 fiscal: O Google Finance mostrou uma média mais ampla de 21 analistas de $586,16, máxima de $735 e mínima de $499. A dispersão reflete ampla confiança na demanda de IA junto com desacordo sobre custos de componentes, margens, conversão de caixa e quanto crescimento já está refletido no preço da ação.
O que é a Dell Technologies (DELL)?
A Dell Technologies é uma empresa global de tecnologia que projeta, monta e apoia infraestrutura de computação para empresas, governos, operadores de nuvem e consumidores. O Infrastructure Solutions Group vende servidores PowerEdge, sistemas de storage, redes e serviços associados, enquanto o Client Solutions Group vende PCs comerciais e de consumo, monitores e periféricos. A Dell também obtém receita de suporte, implantação, serviços gerenciados e financiamento, dando à empresa um relacionamento mais amplo com o cliente do que um fornecedor de hardware independente.
A direção atual da Dell se centra na infraestrutura de IA completa que conecta computação, redes, storage, resfriamento, software e serviços. A estratégia de data center de IA é ancorada pela Dell AI Factory com NVIDIA, que combina sistemas PowerEdge com GPUs e redes NVIDIA em configurações validadas em escala de rack. A Dell também comercializa uma plataforma de IA aberta com AMD, enquanto provedores de nuvem incluindo CoreWeave e Nscale se tornaram clientes visíveis para sistemas de IA. Anexos de storage e serviços empresariais são importantes porque podem melhorar a economia de implantações de servidores de alto volume.
Resumo dos Resultados Q2 FY2027 da Dell Technologies (DELL): Receita, EPS e Crescimento de Servidores de IA
A Dell entregou receita do Q2 fiscal de $46,971 bilhões versus o consenso de aproximadamente $44,89 bilhões, EPS não-GAAP de $7,04 versus $4,91 esperado, e lucro líquido GAAP de $4,133 bilhões. A receita do ISG subiu 89% para $31,782 bilhões, receita de servidores de IA dobrou para $16,401 bilhões, e a administração elevou a orientação de receita fiscal de 2027 para $192 bilhões de $167 bilhões. A principal tensão é se a conversão do backlog pode preservar margens e melhorar a geração de caixa.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 FY2027 |
Consenso $44,89B |
$46,971B |
Superou. Cerca de $2,08B acima do consenso; alta de 58% AA. |
|
EPS diluído não-GAAP Q2 |
Consenso $4,91 |
$7,04 |
Superou. $2,13 acima do consenso; alta de 203% AA. |
|
EPS diluído GAAP Q2 |
— |
$6,34 |
Melhorou. Alta de 273% de $1,70 um ano antes. |
|
Lucro líquido GAAP Q2 |
— |
$4,133B |
Melhorou. Alta de 255% de $1,164B. |
|
Receita ISG Q2 |
— |
$31,782B |
Recorde. Alta de 89% com demanda de infraestrutura se ampliando. |
|
Receita de servidores otimizados para IA Q2 |
— |
$16,401B |
Recorde. Dobrou AA com pedidos trimestrais atingindo $60,9B. |
|
Receita operacional ISG Q2 |
— |
$4,781B; margem de 15,0% |
Expandiu. Receita subiu 225% e margem aumentou de 8,8%. |
|
Receita CSG Q2 |
— |
$15,034B |
Melhorou. Alta de 20%, liderada por crescimento comercial de 22%. |
|
Fluxo de caixa das operações Q2 |
— |
$2,225B |
Declinou. Queda de 13% apesar do maior lucro líquido. |
|
Perspectiva de receita Q3 FY2027 |
— |
$49,0B |
Elevado. Implica crescimento de 81% ano a ano. |
|
Perspectiva de receita FY2027 |
Anterior: $167,0B |
$192,0B |
Elevado. Aumentou $25B e implica crescimento de 69%. |
|
Perspectiva EPS não-GAAP FY2027 |
Anterior: $17,90 |
$25,50 |
Elevado. Aumentou $7,60 e implica crescimento de 148%. |
- Receita de $46,971 bilhões cresceu 58% e superou consenso em cerca de $2,08 bilhões: A receita de produtos aumentou 72% para $41,112 bilhões, enquanto receita de serviços ficou praticamente estável em $5,859 bilhões. O mix confirma demanda excepcional por sistemas, embora rentabilidade durável dependa cada vez mais de anexar storage, suporte e serviços a grandes implantações de hardware.
- EPS diluído não-GAAP de $7,04 superou consenso em $2,13: O EPS diluído GAAP também subiu 273% para $6,34 com lucro líquido aumentando 255% para $4,133 bilhões. Os ganhos cresceram materialmente mais rápido que a receita, demonstrando alavancagem operacional mesmo com a empresa investindo em inventário e capacidade de financiamento para sistemas de IA.
- Receita ISG subiu 89% para $31,782 bilhões com múltiplas linhas de produto acelerando: Receita de servidores de IA dobrou para $16,401 bilhões, receita de servidores tradicionais e redes aumentou 122% para $10,531 bilhões, e storage subiu 26% para $4,850 bilhões. A amplitude reduz dependência de um único ciclo de acelerador e apoia economia mais forte a nível de sistema.
- Receita operacional ISG aumentou 225% para $4,781 bilhões: A margem operacional do segmento expandiu para 15,0% de 8,8% um ano antes, contrariando preocupações de que servidores de IA são inerentemente de baixa margem. Manter essa taxa depende de anexos de storage, disciplina de preços e disponibilidade de componentes conforme o backlog de $95 bilhões entra em produção.
- Orientação de receita fiscal de 2027 aumentou $25 bilhões para $192 bilhões: A administração elevou orientação de receita de servidores de IA em $14 bilhões para $74 bilhões e EPS não-GAAP em $7,60 para $25,50. A orientação Q3 de receita de $49 bilhões e EPS ajustado de $6,50 fornece o próximo teste mensurável de se as metas anuais mais altas permanecem alcançáveis.
Previsão de Preço da Dell Technologies (DELL) 2026: Potencial de Alta de $700 para IA vs. Risco de Execução de $380
O teste central para DELL é se pedidos recordes de IA se traduzem em embarques, margens e fluxo de caixa rapidamente o suficiente para justificar um preço de ação que já subiu 316,38% em 2026. As seguintes faixas de alta, base e baixa são cenários editoriais da Academia BingX, não metas de Wall Street ou promessas de preço.
O Caso de Alta: Forte Demanda por Servidores de IA Empurra DELL em Direção a $700
O Caso de Alta assume que a receita de servidores de IA fiscal de 2027 atinge ou supera a meta elevada de $74 bilhões conforme o backlog de $95 bilhões converte no cronograma. Storage permanece acima de 20% de crescimento, demanda de servidores tradicionais e redes permanece saudável, e margem operacional ISG se mantém perto de 15% conforme anexos de maior valor compensam custos de componentes.
Um movimento em direção a $680 a $700 exigiria receita Q3 próxima de $49 bilhões, EPS não-GAAP em torno de $6,50, e atualizações contínuas de estimativas. Suprimento estável de GPU, implantações empresariais mais rápidas, e fluxo de caixa operacional mais forte forneceriam a confirmação mais clara.
O Caso Base: Crescimento Constante de IA Mantém DELL Entre $520 e $600
O Caso Base assume que a Dell entrega próximo de $192 bilhões de receita fiscal de 2027 e $25,50 de EPS não-GAAP conforme crescimento de IA compensa custos mais altos de memória, redes e capital de giro. Margem ISG permanece nos baixos a médios dígitos adolescentes, enquanto CSG continua crescendo sem se tornar o principal driver de avaliação.
Sob este cenário, DELL poderia negociar principalmente entre $520 e $600. Resultados Q3 próximos à orientação, anexo estável de storage, e melhor conversão de caixa apoiariam a faixa, enquanto pedidos de IA mais fracos ou margens menores pressionariam a extremidade superior.
O Caso de Baixa: Implantações de IA Mais Lentas e Pressão de Margem Puxam DELL em Direção a $380
O Caso de Baixa assume que clientes de IA atrasam prontidão de data center, custos de componentes sobem, e o backlog de $95 bilhões converte mais lentamente que o esperado. Necessidades de inventário e financiamento mantêm geração de caixa abaixo dos ganhos, enquanto margem ISG cai abaixo de 12%.
Um movimento em direção a $380 a $420 se tornaria mais provável se receita Q3 perder $49 bilhões, orientação fiscal de 2027 for reduzida, ou fluxo de caixa operacional permanecer fraco. A Dell ainda poderia crescer receita, mas revisões de estimativas mais lentas e compressão de múltiplos pressionariam a ação.
Previsões de Preço da Ação DELL para 2026 Por Analistas de Wall Street
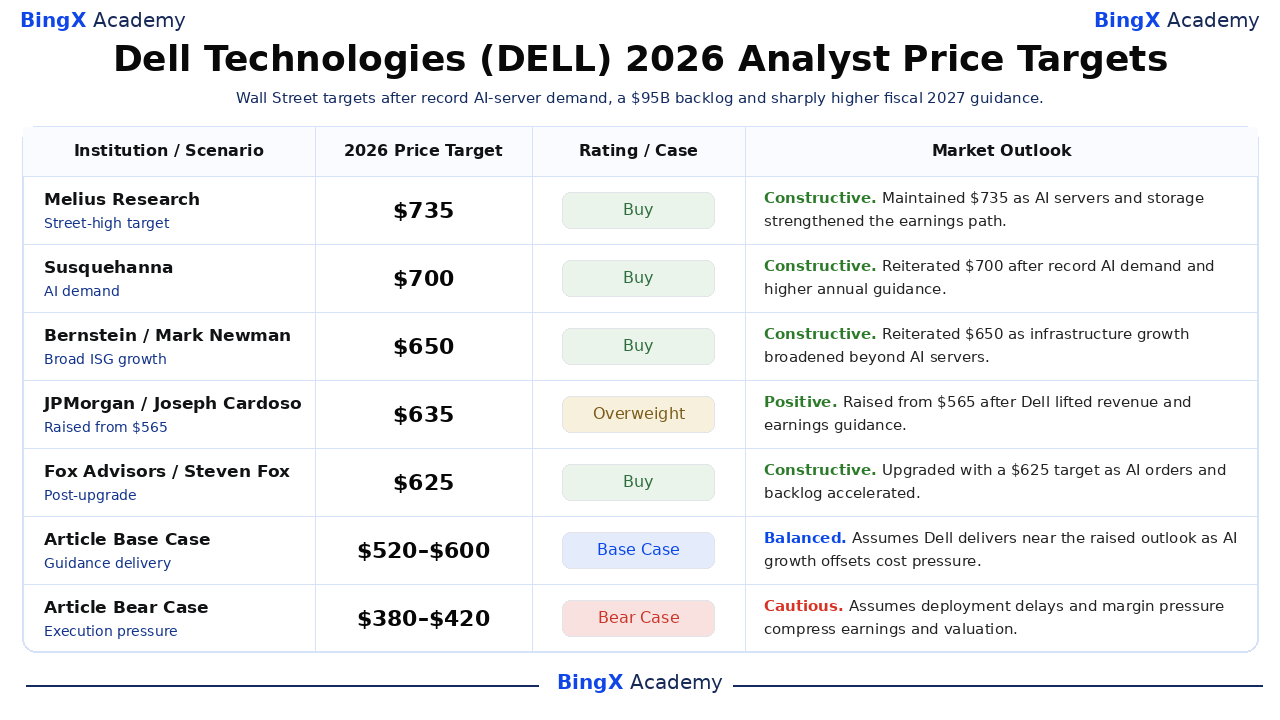
As cinco ações selecionadas pós-resultados são metas de terceiros datadas e nomeadas e aparecem da mais alta para a mais baixa. Elas variam de $625 a $735, enquanto o conjunto mais amplo de 21 analistas do Google Finance teve média de $586,16 e variou de $499 a $735 em 4 de setembro. As duas linhas finais são cenários editoriais da Academia BingX em vez de previsões de Wall Street.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Melius Research |
$735 |
Compra |
Construtivo. 2 de setembro: manteve meta de $735 conforme demanda de servidores de IA e anexo de storage apoiaram trajetória de ganhos mais alta. |
|
Susquehanna |
$700 |
Compra |
Construtivo. 2 de setembro: reiterou meta de $700 após demanda recorde de IA e perspectiva anual significativamente mais alta da Dell. |
|
Bernstein |
$650 |
Compra |
Construtivo. 2 de setembro: reiterou meta de $650 conforme crescimento de infraestrutura se ampliou além de servidores otimizados para IA. |
|
JPMorgan |
$635 |
Sobrepeso |
Positivo. 2 de setembro: elevou de $565 após Dell aumentar suas orientações de receita e ganhos seguindo Q2 fiscal. |
|
Fox Advisors |
$625 |
Compra |
Construtivo. 2 de setembro: atualizou Dell com meta de $625 conforme pedidos e backlog de IA aceleraram. |
|
Caso Base do Artigo |
$520–$600 |
Caso Base |
Equilibrado. Assume que Dell entrega próximo à orientação elevada conforme crescimento de IA compensa pressão de componentes e capital de giro. |
|
Caso de Baixa do Artigo |
$380–$420 |
Caso de Baixa |
Cauteloso. Assume que atrasos de implantação, margens mais fracas e compressão de múltiplos superam crescimento contínuo de receita. |
Como Negociar Ações da Dell Technologies (DELL) na BingX
Negocie o backlog de servidores de IA da Dell, crescimento de infraestrutura e perspectiva de margem usando BingX TradFi e ferramentas BingX AI. Como DELL pode reagir drasticamente a tendências de pedidos, disponibilidade de componentes, orientação e cronogramas de implantação de clientes, traders devem definir tanto o catalisador quanto limites de risco antes de entrar em uma posição.
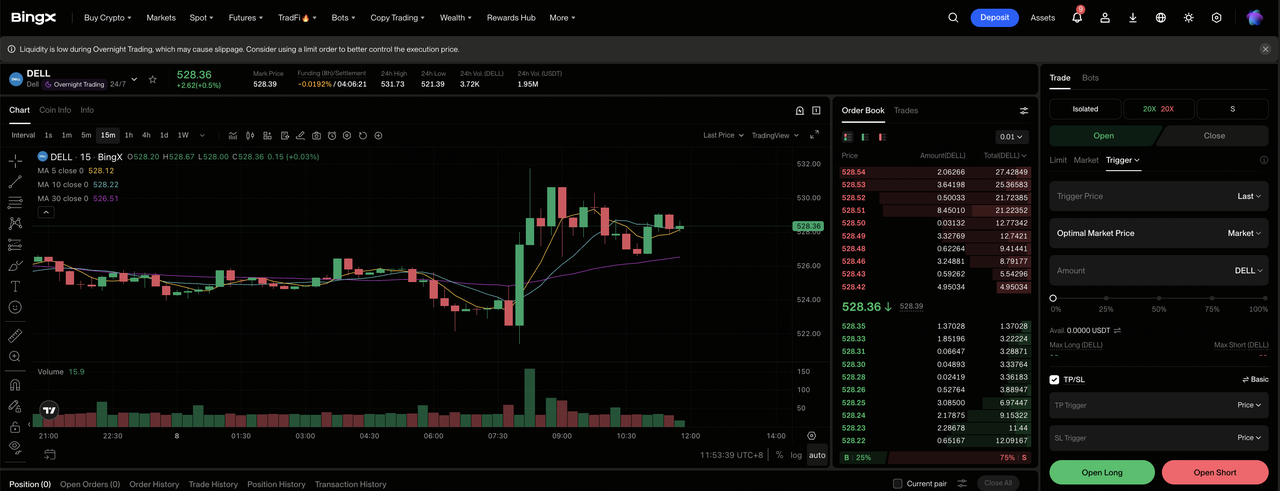
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Dell Technologies (DELL). Procure e selecione o contrato futuros perpétuos DELL-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se conversão do backlog apoia orientação elevada e margens ISG permanecem firmes. Selecione Abrir Short se atrasos de implantação, custos de componentes ou pedidos mais fracos reduzem expectativas de ganhos.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O avanço de 316,38% no acumulado do ano mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. DELL pode reagir rapidamente a pedidos de servidores de IA, conversão de backlog, disponibilidade de componentes, margens e orientação fiscal.
Top 5 Riscos para Observar para Investidores DELL em 2026
A carteira de pedidos recorde da Dell fornece visibilidade de receita incomum, embora a escala da reavaliação de 2026 deixe as ações sensíveis à execução, margens e conversão de caixa.
- Um ganho de 316,38% no acumulado do ano elevou DELL para $524,14: O preço da ação agora incorpora uma grande parte da narrativa de crescimento de IA. Se estimativas de receita ou ganhos pararem de subir, mesmo resultados operacionais positivos poderiam desencadear compressão de múltiplos e reduzir valor por ação.
- O backlog de servidores de IA de $95 bilhões cria cronograma de entrega exigente: Pedidos se tornam receita apenas quando GPUs, memória, redes, resfriamento e instalações de clientes estão prontas. Atrasos de implantação poderiam deslocar receita entre trimestres, enfraquecer coleta de caixa e aumentar incerteza em torno da meta anual de servidores de $74 bilhões.
- Fluxo de caixa operacional declinou 13% para $2,225 bilhões: Lucro líquido subiu 255%, mostrando lacuna significativa entre ganhos reportados e geração de caixa trimestral. Necessidades persistentes de capital de giro limitariam flexibilidade financeira mesmo se receita e EPS ajustado continuassem a se expandir.
- Inventário aumentou para $21,290 bilhões de $10,437 bilhões em janeiro: A Dell está carregando mais componentes e sistemas acabados para apoiar a rampa de pedidos. Se clientes atrasam implantações ou demanda muda, inventário excessivo poderia absorver caixa, exigir concessões de preço e pressionar margens brutas.
- Sistemas de IA dependem de componentes externos e parceiros de ecossistema: A Dell integra GPUs NVIDIA, memória avançada, redes e resfriamento em vez de fabricar esses componentes ela mesma. Escassez, inflação de preços ou atrasos de transição de produto poderiam restringir embarques e reduzir o benefício de margem da demanda mais forte.
Considerações Finais: Você Deveria Investir em DELL em 2026?
Os resultados do Q2 fiscal da Dell confirmaram momentum operacional excepcional: receita cresceu 58%, EPS ajustado subiu 203%, receita de servidores de IA dobrou e margem operacional ISG expandiu para 15,0%. A administração elevou orientação de receita fiscal de 2027 em $25 bilhões e orientação de receita de servidores de IA em $14 bilhões. O contrapeso é um rally de 316,38% no acumulado do ano, fluxo de caixa operacional trimestral mais fraco e cronograma de entrega moldado por backlog de $95 bilhões.
O Caso Base de $520 a $600 assume que a Dell atende sua perspectiva elevada conforme storage e infraestrutura tradicional protegem margens. O Caso de Alta de $680 a $700 requer conversão oportuna do backlog e melhoria da geração de caixa, enquanto o Caso de Baixa de $380 a $420 reflete atrasos de implantação e compressão de múltiplos. Investidores devem acompanhar novos pedidos de IA, conversão de backlog, margem ISG, crescimento de storage e fluxo de caixa operacional antes de tratar nova alta como sustentável.
Lembrete de Risco: Trading de ações e futuros perpétuos pode resultar em perdas substanciais. Este artigo apresenta cenários editoriais para fins educacionais e não fornece aconselhamento de investimento ou garante retornos futuros.
Leitura Relacionada
- Comparação AMD vs. Nvidia 2026: Qual Ação de Computação de IA é a Melhor Compra?
- Top Ações de Servidores de IA para Comprar em 2026: Sistemas em Escala de Rack, Servidores GPU e Infraestrutura de Servidores de IA
- Top Ações de Computação de IA e GPU para Comprar em 2026: A Mudança para Inferência e Silício Customizado
- Top Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Previsão de Preço da NVIDIA (NVDA) 2026: Pode o Crescimento de Infraestrutura de IA Levar NVDA em Direção a $420?
- Previsão de Preço da AMD 2026: Pode o Crescimento de IA Empurrar AMD em Direção a $700?
