Advanced Micro Devices (AMD) ออกแบบผลิตภัณฑ์คอมพิวติ้งประสิทธิภาพสูงในศูนย์ข้อมูล คอมพิวเตอร์ส่วนบุคคล เกมมิ่ง และระบบฝังตัว โปรเซสเซอร์เซิร์ฟเวอร์ EPYC และโปรเซสเซอร์ไคลเอนต์ Ryzen ยังคงเป็นศูนย์กลางของธุรกิจ CPU ในขณะที่ตัวเร่ง Instinct ซอฟต์แวร์ ROCm และแพลตฟอร์มขนาดแรค Helios กำลังกดาเป็นสิ่งสำคัญมากขึ้นต่อการเติบโตระยะยาว การเปลี่ยนแปลงนี้ขยายความเสี่ยงของ AMD ต่อโครงสร้างพื้นฐานปัญญาประดิษฐ์ แต่ยังทำให้หุ้นมีความไวต่อการแข่งขัน การควบคุมการส่งออก และการจัดหาบรรจุภัณฑ์ขั้นสูงและหน่วยความจำ
ไตรมาสล่าสุดแสดงให้เห็นว่าการเปลี่ยนแปลงนั้นกำลังเร่งขึ้น รายได้ AMD ไตรมาส 2 ปี 2026 ถึง $11.536 พันล้าน เพิ่มขึ้น 50% จากปีที่แล้วและสูงกว่าจุดกลางคำแนะนำประมาณ $11.2 พันล้าน ในขณะที่ศูนย์ข้อมูลคิดเป็น 58% ของยอดขายและรายได้ในส่วนเพิ่มขึ้นมากกว่าสองเท่า EPS ที่ไม่ใช่ GAAP ถึง $1.66 เทียบกับ $1.62 ที่คาดหวัง และคำแนะนำรายได้ Q3 เพิ่มขึ้นเป็น $13.0 พันล้าน บวกหรือลบ $300 ล้าน กรณีการลงทุนขึ้นอยู่กับว่า Instinct และ EPYC สามารถรักษาการเติบโตนั้นได้โดยไม่ทำให้อัตรากำไรขั้นต้น 56% ที่ไม่ใช่ GAAP อ่อนแอลง
การคาดการณ์หุ้น AMD สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการขยายแพลตฟอร์ม AI: Instinct, EPYC, Helios และ ROCm เพิ่มความลึกในการยอมรับของลูกค้า ยกระดับประมาณการ และสนับสนุนการใช้ประโยชน์จากการดำเนินงาน
- กรณีการดำเนินการและการประเมินมูลค่า: ความล่าช้าในการปรับใช้ ความเข้มข้นของลูกค้า การควบคุมการส่งออก หรือข้อจำกัดด้านอุปทานทำให้รายได้ต่ำกว่าระดับที่จำเป็นเพื่อสนับสนุนผลกำไร YTD 113%
คู่มือนี้แยกแยะการคาดการณ์หุ้น AMD สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q2 วันที่ 4 สิงหาคม 2026 ของ AMD การยื่นเอกสารกำกับดูแล และข้อมูลตลาดผ่าน 2 กันยายน 2026 รวมถึง วิธีการซื้อขายหุ้นฟิวเจอร์ส AMD บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน AMD ที่ควรรู้ในเดือนกันยายน 2026
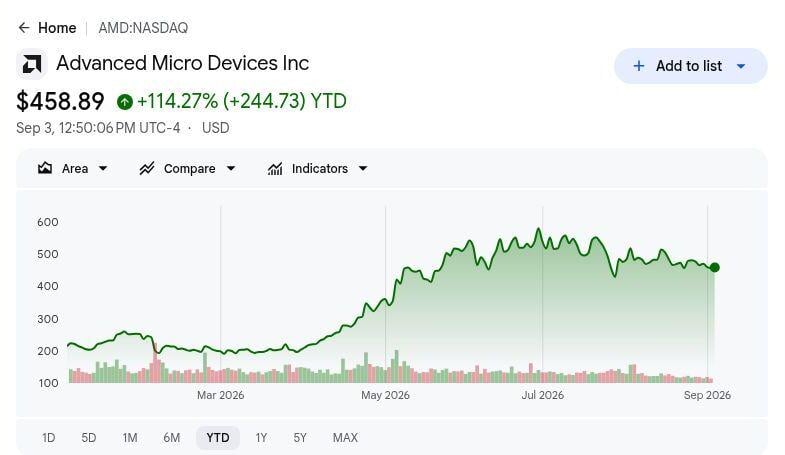
- AMD เพิ่มขึ้นประมาณ 113% YTD ผ่าน 2 กันยายน: หุ้นปิดที่ $457.06 หลังจากลดลง 0.55% ในวันนั้น แสดงให้เห็นว่านักลงทุนได้กำหนดราคา AMD ใหม่อย่างรุนแรงรอบตัวเร่ง AI และ CPU เซิร์ฟเวอร์ ทำให้มีที่ว่างน้อยลงสำหรับความล่าช้าใน Instinct, EPYC หรือการปรับใช้ระดับแรค
- รายได้ Q2 ถึง $11.536 พันล้าน เพิ่มขึ้น 50% จากปีที่แล้ว: ผลลัพธ์มาประมาณ $336 ล้านเหนือจุดกลางคำแนะนำประมาณ $11.2 พันล้านและเพิ่มขึ้น 13% ตามลำดับ แสดงว่าความต้องการ AI กำลังแปลงเป็นยอดขายที่ได้รับการยอมรับแล้ว
- ศูนย์ข้อมูลสร้างประมาณ 58% ของรายได้รวมขณะที่ยอดขายส่วนเพิ่มขึ้นมากกว่าสองเท่า: โปรเซสเซอร์ EPYC ให้ฐานเซิร์ฟเวอร์ที่มีการก่อตั้งขึ้นในขณะที่ตัวเร่ง Instinct ขยายการเปิดรับ AI ของ AMD ส่วนผสมยังเพิ่มความไวต่อการปรับใช้ไฮเปอร์สเกลเลอร์ ความจุบรรจุภัณฑ์ และความเข้มข้นของลูกค้า
- อัตรากำไรขั้นต้นที่ไม่ใช่ GAAP ขยายตัวเป็น 56%: EPS ที่ไม่ใช่ GAAP ถึง $1.66 เทียบกับฉันทามติที่อ้างถึง $1.62 ขณะที่ EPS ที่ปรับลดแล้วตาม GAAP เพิ่มขึ้น 156% เป็น $1.38 นั่นแสดงให้เห็นว่าการเติบโตรายได้อย่างรวดเร็วกำลังแปลงเป็นความสามารถในการทำกำไรที่แข็งแกร่งขึ้น
- คำแนะนำรายได้ Q3 ถึง $13.0 พันล้าน ± $300 ล้าน: จุดกลางบอกเป็นนัยถึงประมาณ 41% การเติบโตจากปีต่อปีและอีก 13% การเพิ่มขึ้นตามลำดับ ด้วยอัตรากำไรขั้นต้นที่ไม่ใช่ GAAP คาดว่าจะอยู่ใกล้ 56% การส่งมอบทั้งสองจะสนับสนุนกรณีการใช้ประโยชน์จากการดำเนินงานหลังการชุมนุม YTD 113%
Advanced Micro Devices (AMD) คืออะไร?
AMD เป็น บริษัทเซมิคอนดักเตอร์แบบไม่มีโรงงานที่ออกแบบ ผลิตภัณฑ์คอมพิวติ้งประสิทธิภาพสูงและปรับตัวได้ พอร์ตโฟลิโอของบริษัทประกอบด้วย CPU เซิร์ฟเวอร์ EPYC, GPU ศูนย์ข้อมูล Instinct, โปรเซสเซอร์ไคลเอนต์ Ryzen, กราฟิก Radeon, ผลิตภัณฑ์ฝังตัว, เทคโนโลยีเครือข่าย และซอฟต์แวร์ AI ROCm บริษัทให้บริการผู้ให้บริการคลาวด์ องค์กร ผู้ผลิต PC นักเล่นเกม และลูกค้าอุตสาหกรรมในศูนย์ข้อมูล คอมพิวเตอร์ส่วนบุคคล เกมมิ่ง และระบบฝังตัว เนื่องจาก AMD ไม่ได้ผลิตเวเฟอร์ขั้นสูงด้วยตนเอง จึงมุ่งเน้นเงินทุนไปที่สถาปัตยกรรมและการออกแบบผลิตภัณฑ์ในขณะที่พึ่งพาพันธมิตรโรงหล่อภายนอก บรรจุภัณฑ์ หน่วยความจำ และการผลิต
กลยุทธ์ปัจจุบันของ AMD ขยายครอบคลุมแพลตฟอร์ม AI ที่สมบูรณ์มากกว่าตัวเร่งเดี่ยว CPU EPYC ประสานงานการคำนวณทั่วไป GPU Instinct เร่งภาระงาน AI, ROCm จัดหาชั้นซอฟต์แวร์ และ Helios ขยายพอร์ตโฟลิโอเข้าไปในการปรับใช้ระดับแรค ลูกค้าคลาวด์หลักและพันธมิตรระบบสนับสนุนการยอมรับที่กว้างขึ้น ในขณะที่ความจุโรงหล่อขั้นสูง หน่วยความจำแบนด์วิดท์สูง ผลตอบแทนบรรจุภัณฑ์ และความพร้อมเครือข่ายกำหนดว่าคำสั่งซื้อจะกลายเป็นรายได้ที่ได้รับการยอมรับเร็วแค่ไหน วิธีการแพลตฟอร์มสามารถเพิ่มความลึกของความสัมพันธ์กับลูกค้าและกระจายการลงทุนซอฟต์แวร์ในฐานที่ติดตั้งที่ใหญ่ขึ้น แม้ว่า Nvidiaของระบบนิเวศและซิลิกอนกำหนดเองของไฮเปอร์สเกลเลอร์ยังคงเป็นข้อจำกัดการแข่งขันที่สำคัญ
อ่านเพิ่มเติม: การเปรียบเทียบ AMD กับ Nvidia 2026: หุ้น AI Computing ตัวไหนดีกว่าในการซื้อ?
ภาพรวมผลประกอบการ AMD Q2 2026: รายได้ EPS และการเติบโตของศูนย์ข้อมูล
AMD ส่งมอบรายได้ Q2 จำนวน $11.536 พันล้าน เพิ่มขึ้น 50% จากปีที่แล้วและสูงกว่าจุดกลางคำแนะนำประมาณ $11.2 พันล้าน ในขณะที่ EPS ที่ไม่ใช่ GAAP ถึง $1.66 เทียบกับ $1.62 ที่คาดหวัง ศูนย์ข้อมูลคิดเป็น 58% ของรายได้รวมและเพิ่มขึ้นมากกว่าสองเท่า EPS ที่ปรับลดแล้วตาม GAAP เพิ่มขึ้น 156% เป็น $1.38 และคำแนะนำรายได้ Q3 ถึง $13.0 พันล้าน บวกหรือลบ $300 ล้าน ความตึงเครียดหลักคือการที่การเพิ่มขึ้นของตัวเร่งสามารถรักษาอัตรากำไรขั้นต้น 56% ที่ไม่ใช่ GAAP เมื่อผลิตภัณฑ์และส่วนผสมลูกค้าเปลี่ยนแปลง
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 2026 |
ประมาณ $11.2B จุดกลางคำแนะนำ |
$11.536B |
เอาชนะ ประมาณ $336M เหนือจุดกลาง; เพิ่มขึ้น 50% YoY และ 13% ตามลำดับ |
|
EPS ที่ปรับลดแล้วที่ไม่ใช่ GAAP Q2 |
ฉันทามติ $1.62 |
$1.66 |
เอาชนะ $0.04 เหนือฉันทามติ |
|
EPS ที่ปรับลดแล้วตาม GAAP Q2 |
— |
$1.38 |
ดีขึ้น เพิ่มขึ้น 156% จากปีที่แล้ว |
|
อัตรากำไรขั้นต้นที่ไม่ใช่ GAAP Q2 |
— |
56% |
ขยายตัว เพิ่มขึ้น 13 เปอร์เซ็นต์พอยท์จากปีที่แล้ว |
|
ส่วนผสมรายได้ศูนย์ข้อมูล Q2 |
— |
58% ของรายได้รวม |
ขยายตัว ศูนย์ข้อมูลกลายเป็นเครื่องยนต์รายได้หลักของ AMD |
|
การเติบโตรายได้ศูนย์ข้อมูล Q2 |
— |
เพิ่มขึ้นมากกว่าสองเท่า YoY |
เร่งขึ้น โปรเซสเซอร์ EPYC และตัวเร่ง Instinct ขับเคลื่อนการเพิ่มขึ้น |
|
แนวโน้มรายได้ Q3 2026 |
— |
$13.0B ± $300M |
เพิ่มขึ้น จุดกลางบอกเป็นนัยถึงประมาณ 41% YoY และ 13% การเติบโตตามลำดับ |
|
แนวโน้มอัตรากำไรขั้นต้นที่ไม่ใช่ GAAP Q3 |
— |
ประมาณ 56% |
มั่นคง คำแนะนำรักษาอัตรากำไรใกล้ Q2 แม้จะมีการเพิ่มขึ้นของตัวเร่งที่ใหญ่ขึ้น |
- รายได้ Q2 จำนวน $11.536 พันล้านเอาชนะจุดกลางคำแนะนำประมาณ $336 ล้าน: ยอดขายเพิ่มขึ้น 50% จากปีที่แล้วและ 13% ตามลำดับ ยืนยันว่าการเพิ่มขึ้นของ AI กำลังส่งมอบทั้งขนาดและการเร่งความเร็ว ฐานที่แข็งแกร่งขึ้นตอนนี้ยกระดับ Q3
- EPS ที่ปรับลดแล้วที่ไม่ใช่ GAAP จำนวน $1.66 เอาชนะฉันทามติ $0.04: EPS ที่ปรับลดแล้วตาม GAAP ยังเพิ่มขึ้น 156% เป็น $1.38 แสดงให้เห็นว่าการเติบโตรายได้อย่างรวดเร็วแปลงเป็นรายได้ที่ปรับปรุงและรายงานทั้งสอง
- ศูนย์ข้อมูลถึง 58% ของรายได้รวมเนื่องจากยอดขายส่วนเพิ่มขึ้นมากกว่าสองเท่า: EPYC และ Instinct กลายเป็นเครื่องยนต์การเติบโตหลักของ AMD เพิ่มการเปิดรับ AI ขณะเดียวกันก็ทำให้ผลลัพธ์มีความไวต่อตารางการปรับใช้ไฮเปอร์สเกลเลอร์และโปรแกรมใหญ่มากขึ้น
- อัตรากำไรขั้นต้นที่ไม่ใช่ GAAP ขยาย 13 เปอร์เซ็นต์พอยท์เป็น 56%: การปรับปรุงแสดงให้เห็นว่าส่วนผสมผลิตภัณฑ์และการดำเนินการมีความแข็งแกร่งขึ้นพร้อมกับการเติบโตรายได้ การรักษาอัตรากำไรใกล้ 56% ผ่านการเพิ่มขึ้นของตัวเร่งถัดไปจะสนับสนุนกรณีการใช้ประโยชน์จากการดำเนินงาน
- คำแนะนำรายได้ Q3 จำนวน $13.0 พันล้านบอกเป็นนัยถึงการเติบโต 41% ต่อปี: จุดกลางยังแสดงถึงประมาณ 13% การเติบโตตามลำดับ ด้วยอัตรากำไรขั้นต้นที่ไม่ใช่ GAAP คาดว่าจะอยู่ใกล้ 56% การบรรลุเป้าหมายทั้งสองจะยืนยันโมเมนตัมที่ต่อเนื่อง ขณะที่การจัดส่งที่อ่อนแอกว่าหรืออัตรากำไรจะชี้ไปที่แรงกดดันการปรับใช้หรืออุปทาน
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ AMD Q2 2026: อัตรากำไรแบน 56% ปกคลุมการเติบโตของชิป AI และทริกเกอร์การขายขาดทุน 7.04%
แนวโน้มการลงทุน AMD 2026: กรณี Bull $700 เทียบกับกรณี Bear $350
การทดสอบหลักคือการที่ AMD สามารถปรับขนาดตัวเร่ง Instinct โปรเซสเซอร์ EPYC ระบบ Helios และการยอมรับ ROCm ให้เร็วพอที่จะรักษาการเติบโตรายได้และอัตรากำไรหลังจากการจัดอันดับใหม่ YTD ประมาณ 113% ของหุ้น
กรณี Bull: ความต้องการชิป AI ที่แข็งแกร่งและการเติบโตของเซิร์ฟเวอร์ผลัก AMD ไปสู่ $700
กรณี Bull สมมติว่าการปรับใช้ Instinct เร่งขึ้น EPYC ยังคงได้รับส่วนแบ่งเซิร์ฟเวอร์ และลูกค้ายอมรับ Helios สำหรับระบบ AI ระดับแรค รายได้ขยายตัวเร็วกว่าแพลตฟอร์มและการใช้จ่ายห่วงโซ่อุปทาน ทำให้อัตรากำไรจากการดำเนินงานดีขึ้นแม้ว่าส่วนผสมตัวเร่งจะสร้างเศรษฐศาสตร์อัตรากำไรขั้นต้นที่แตกต่างจากผลิตภัณฑ์ CPU ที่เป็นผู้ใหญ่
การเคลื่อนไหวไปสู่ $700 จะต้องมีรายได้ Q3 ใกล้หรือสูงกว่า $13.0 พันล้าน อัตรากำไรขั้นต้นอยู่ที่ประมาณ 56% และการยอมรับ ROCm ที่กว้างขึ้นลดต้นทุนการเปลี่ยนลูกค้า การเข้าถึงโรงหล่อขั้นสูง บรรจุภัณฑ์ และความจุหน่วยความจำ ในเวลาที่เหมาะสมร่วมกับการอัพเกรดประมาณการอย่างต่อเนื่อง จะให้การยืนยันที่ชัดเจนที่สุด
กรณีฐาน: ความต้องการศูนย์ข้อมูลที่มั่นคงรักษา AMD ระหว่าง $550 และ $625
กรณีฐานสมมติว่า AMD ส่งมอบใกล้คำแนะนำปัจจุบันเนื่องจากศูนย์ข้อมูลยังคงเป็นเครื่องยนต์การเติบโตหลัก Instinct ขยายตัวกับลูกค้าไฮเปอร์สเกลและอธิปไตย การได้รับส่วนแบ่ง EPYC ยังคงดำเนินต่อไป และ ROCm ดีขึ้นอย่างต่อเนื่อง แต่ระบบนิเวศซอฟต์แวร์ของ Nvidia และซิลิกอนกำหนดเองของไฮเปอร์สเกลเลอร์ป้องกันการปิดช่องว่างแพลตฟอร์มในทันที
ภายใต้สถานการณ์บรรณาธิการนี้ AMD อาจซื้อขายส่วนใหญ่ระหว่าง $550 และ $625 รายได้ภายในช่วง Q3 $12.7 พันล้านถึง $13.3 พันล้าน อัตรากำไรขั้นต้น 56% ที่ไม่ใช่ GAAP ที่มั่นคง และการมองเห็นตัวเร่งที่กว้างขึ้นจะสนับสนุนช่วง ในขณะที่การปรับใช้ที่ช้าหรือการยอมรับซอฟต์แวร์ที่อ่อนแอจะจำกัดข้างบน
กรณี Bear: การใช้จ่าย AI ที่ช้าลงและแรงกดดันอัตรากำไรดึง AMD ไปสู่ $350
กรณี Bear สมมติว่าการปรับใช้ AI หลุดลื่น ความเข้มข้นของลูกค้าเพิ่มขึ้น หรือแรงกดดันการแข่งขันทำให้การได้รับส่วนแบ่งตัวเร่งช้าลง ข้อจำกัดการส่งออกและความจุโรงหล่อ บรรจุภัณฑ์ หน่วยความจำ หรือสับสเทรตจำกัดจะลดการมองเห็นการจัดส่งขณะที่การลงทุนแพลตฟอร์มคงที่ยังคงดำเนินต่อไป ทำให้เส้นทางจากการเติบโตรายได้สู่การใช้ประโยชน์จากรายได้อ่อนแอลง
การเคลื่อนไหวไปสู่ $350 จะกลายเป็นไปได้มากขึ้นหากรายได้ Q3 ตกต่ำกว่าช่วงที่แนะนำ อัตรากำไรขั้นต้นลดลงอย่างมากต่ำกว่า 56% หรือลูกค้าใหญ่เลื่อนการปรับใช้ หลังจากผลกำไร YTD ประมาณ 113% ประมาณการข้างหน้าที่ต่ำกว่าอาจรวมกับการบีบอัดหลายแม้ว่า AMD ยังคงโพสต์การเติบโตรายได้แบบสมบูรณ์
การคาดการณ์ราคาหุ้น AMD สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
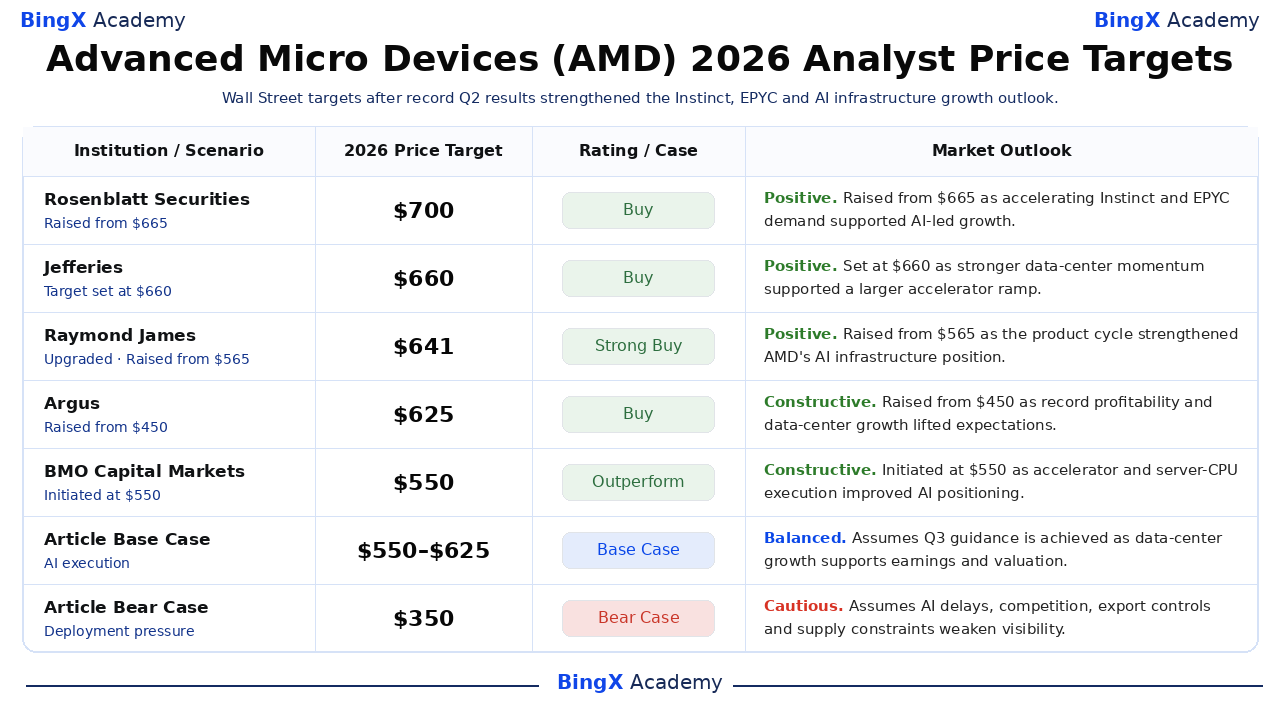
การดำเนินการสถาบันลงวันที่หกรายการนี้ขยายจาก $550 ถึง $700 และจัดเรียงจากสูงสุดไปต่ำสุด ช่วงสะท้อนสมมติฐานที่แตกต่างกันเกี่ยวกับความเร็วการปรับใช้ Instinct การได้รับส่วนแบ่ง EPYC การยอมรับ ROCm อัตรากำไรขั้นต้น และความทนทานของการจัดอันดับใหม่ AI ของ AMD มากกว่าฉันทามติที่รวมเป็นหนึ่ง แถว Base และ Bear สุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy ไม่ใช่การคาดการณ์ Wall Street
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
คะแนน / กรณี |
แนวโน้มตลาด |
|
Rosenblatt Securities |
$700 |
ซื้อ |
เป็นบวก 6 สิงหาคม: เพิ่มจาก $665 เป็น $700 เป้าหมายที่สูงขึ้นสะท้อนความเชื่อมั่นว่าความต้องการ Instinct และ EPYC ที่เร่งขึ้นสามารถรักษาการเติบโตของ AMD ที่นำโดย AI หลังผลลัพธ์ Q2 ที่บันทึก |
|
Jefferies |
$660 |
ซื้อ |
เป็นบวก 5 สิงหาคม: เป้าหมายที่ได้คะแนนซื้อตั้งไว้ที่ $660 เป้าหมายรวมโมเมนตัมศูนย์ข้อมูลที่แข็งแกร่งขึ้นและความเป็นไปได้ของการเพิ่มขึ้นตัวเร่งครึ่งหลังที่ใหญ่ขึ้น |
|
Raymond James |
$641 |
ซื้อแข็งแกร่ง |
เป็นบวก 25 สิงหาคม: อัพเกรดด้วยเป้าหมายเพิ่มจาก $565 เป็น $641 การอัพเกรดส่งสัญญาณความเชื่อมั่นมากขึ้นในรอบผลิตภัณฑ์ของ AMD และตำแหน่งที่ขยายตัวในโครงสร้างพื้นฐาน AI |
|
Argus |
$625 |
ซื้อ |
สร้างสรรค์ 6 สิงหาคม: เพิ่มจาก $450 เป็น $625 ความสามารถในการทำกำไรที่บันทึกและแนวโน้มศูนย์ข้อมูลที่แข็งแกร่งขึ้นสนับสนุนการเพิ่มเป้าหมายหลังรายได้ที่สำคัญ |
|
BMO Capital Markets |
$550 |
มีผลดีกว่า |
สร้างสรรค์ 20 สิงหาคม: เริ่มต้นด้วยเป้าหมาย $550 การเริ่มต้นรับรองตำแหน่ง AI compute ที่ดีขึ้นของ AMD โดยมีการเพิ่มขึ้นผูกกับการดำเนินการตัวเร่งและเซิร์ฟเวอร์ CPU อย่างต่อเนื่อง |
|
DA Davidson |
$550 |
ซื้อ |
สร้างสรรค์ 5 สิงหาคม: เพิ่มจาก $425 เป็น $550 เป้าหมายที่แก้ไขสะท้อนการเอาชนะ Q2 และเส้นทางรายได้ครึ่งหลังที่ดีขึ้น สมดุลกับความคาดหวังที่สูงขึ้น |
|
กรณีฐานบทความ |
$550-$625 |
กรณีฐาน |
สมดุล สมมติว่า AMD ส่งมอบใกล้คำแนะนำ Q3 ปัจจุบัน การเติบโตศูนย์ข้อมูลยังคงเป็นแรงขับเคลื่อนหลัก และการประเมินมูลค่าคงอยู่เมื่อรายได้ขยายตัว |
|
กรณี Bear บทความ |
$350 |
กรณี Bear |
ระมัดระวัง สมมติว่าการปรับใช้ AI หลุดลื่นหรือความเข้มข้นของลูกค้าเพิ่มขึ้น การแข่งขันทำให้การได้รับส่วนแบ่งตัวเร่งช้าลง และข้อจำกัดการส่งออกและอุปทานทำให้การมองเห็นรายได้อ่อนแอลง |
วิธีการซื้อขายหุ้น Advanced Micro Devices (AMD) บน BingX
ซื้อขายตัวเร่ง Instinct, โปรเซสเซอร์ EPYC, ระบบ Helios, การยอมรับ ROCm และแนวโน้มอัตรากำไร AI ของ Advanced Micro Devices โดยใช้ BingX TradFi และ BingX AI tools เนื่องจาก AMD สามารถตอบสนองอย่างรวดเร็วต่อรายได้ การเปิดตัวตัวเร่ง การปรับใช้ลูกค้า การควบคุมการส่งออก และการอัปเดตอุปทาน เทรดเดอร์ควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
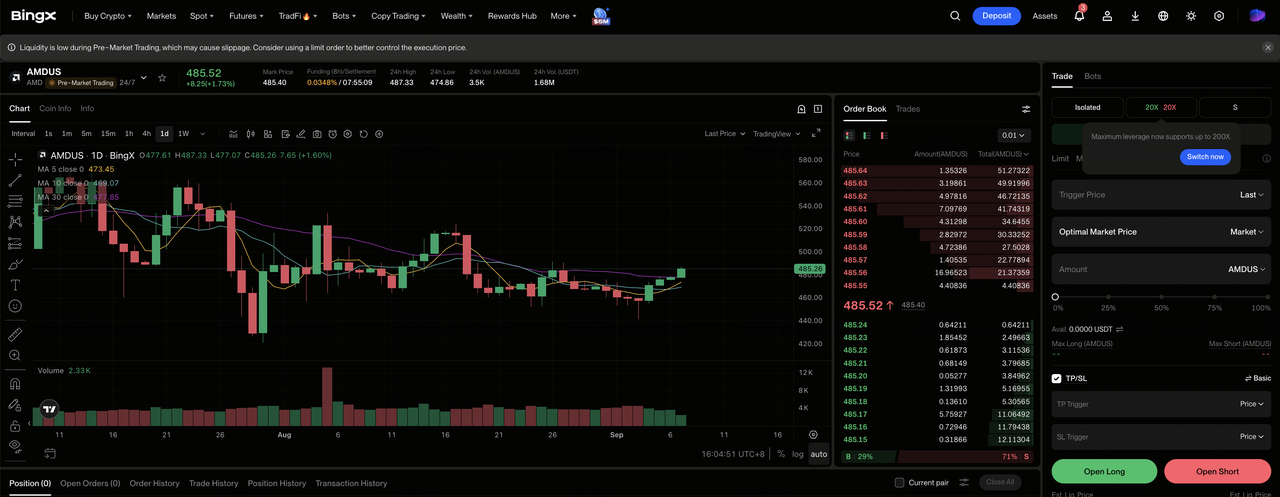
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียนและนำทางไปยังส่วน TradFi ที่เชี่ยวชาญในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Advanced Micro Devices (AMD) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร AMDUS-USDT ยืนยันราคาปัจจุบัน ค่าธรรมเนียม และข้อกำหนดสัญญาก่อนวางคำสั่งซื้อ
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากการปรับใช้ Instinct และ EPYC สนับสนุนกรณี Bull หรือ Base เลือกเปิด Short หากความล่าช้าในการปรับใช้ ข้อจำกัดการส่งออก หรือแรงกดดันอัตรากำไรสนับสนุนกรณี Bear
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ขึ้นอยู่กับความทนทานความเสี่ยงของคุณ การจัดอันดับใหม่ AI อย่างรวดเร็วของ AMD ทำให้เลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนมีความสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย AMD สามารถตอบสนองอย่างรวดเร็วต่อรายได้ การเปิดตัวตัวเร่ง การปรับใช้ลูกค้า การควบคุมการส่งออก และการอัปเดตอุปทาน
5 ความเสี่ยงสำคัญที่ต้องเฝ้าระวังสำหรับนักลงทุน AMD ในปี 2026
แนวโน้มของ AMD ขึ้นอยู่กับการประเมินมูลค่า การแข่งขัน นโยบายส่งออก ความพร้อมใช้งานอุปทาน และความเข้มข้นของลูกค้า ซึ่งทั้งหมดสามารถส่งผลต่อการมองเห็นรายได้และอัตรากำไร
- ผลกำไร YTD ประมาณ 113% ไม่เหลือที่ว่างสำหรับข้อผิดพลาดในการดำเนินการ: หุ้นสะท้อนการเติบโต Instinct และ EPYC ที่แข็งแกร่งแล้ว การพลาดคำแนะนำเล็กน้อยหรือความล่าช้าในการปรับใช้อาจลดประมาณการข้างหน้าและบีบอัดมัลติเปิลการประเมินมูลค่าในเวลาเดียวกัน
- Nvidia และชิปไฮเปอร์สเกลเลอร์กำหนดเองสามารถจำกัดการได้รับส่วนแบ่งตัวเร่ง AI: AMD แข่งขันไม่เฉพาะฮาร์ดแวร์เท่านั้น แต่ยังรวมถึงระบบนิเวศซอฟต์แวร์ที่จัดตั้งขึ้นของ Nvidia และชิปที่ออกแบบภายในของลูกค้า การยอมรับ ROCm ที่ช้าลงจะทำให้การปรับใช้ซ้ำและอำนาจการกำหนดราคาอ่อนแอลง
- การควบคุมการส่งออกสามารถขัดขวางการขายและการวางแผนผลิตภัณฑ์: ข้อจำกัดจีนที่เข้มงวดขึ้นหรือความล่าช้าในการออกใบอนุญาตอาจเปลี่ยนรายได้ข้ามไตรมาสและบังคับให้ออกแบบผลิตภัณฑ์ใหม่ เพิ่มต้นทุนและลดความยืดหยุ่นทางวิศวกรรม
- ข้อจำกัดบรรจุภัณฑ์และหน่วยความจำสามารถทำให้การเพิ่มขึ้น AI ช้าลง: หน่วยความจำแบนด์วิดท์สูง บรรจุภัณฑ์ขั้นสูง สับสเทรต และส่วนประกอบเครือข่ายทั้งหมดจำเป็นต้องปรับขนาดด้วยกัน การขาดแคลนในพื้นที่ใดพื้นที่หนึ่งอาจเลื่อนการจัดส่งแม้จะมีความต้องการของลูกค้าที่แข็งแกร่ง
- การปรับใช้ AI ขนาดใหญ่เพิ่มความเสี่ยงความเข้มข้นของลูกค้า: โปรแกรมไฮเปอร์สเกลและอธิปไตยจำนวนเล็กน้อยสามารถแสดงรายได้ที่สำคัญ หากลูกค้ารายหนึ่งเปลี่ยนสถาปัตยกรรม ตาราง หรือการจัดสรรซัพพลายเออร์ AMD อาจพลาดจุดกลาง Q3 $13.0 พันล้านและทำให้ความเชื่อมั่นในการเติบโตตัวเร่งในภายหลังอ่อนแอลง
ความคิดสุดท้าย: คุณควรลงทุนใน AMD ในปี 2026 หรือไม่?
ผลลัพธ์ Q2 ของ AMD ให้หลักฐานการดำเนินงานที่แข็งแกร่งสำหรับวิทยานิพนธ์ AI: รายได้เติบโต 50% เป็น $11.536 พันล้าน ศูนย์ข้อมูลคิดเป็น 58% ของยอดขาย อัตรากำไรขั้นต้นที่ไม่ใช่ GAAP ถึง 56% และ EPS ที่ไม่ใช่ GAAP จำนวน $1.66 เกินฉันทามติที่ติดตาม คำแนะนำ Q3 เรียกร้องการเพิ่มขึ้นรายได้ตามลำดับอีก 13% ให้บริษัททดสอบขนาดตัวเร่งและความสามารถในการทำกำไรอย่างชัดเจน
กรณีฐาน $550 ถึง $625 สมมติการส่งมอบใกล้คำแนะนำ ในขณะที่กรณี Bull $700 ต้องการการยอมรับ Instinct ที่เร็วขึ้น การได้รับ EPYC ต่อเนื่อง และการใช้ ROCm ที่กว้างขึ้นโดยไม่มีการเจือจางอัตรากำไร กรณี Bear $350 สะท้อนความล่าช้าในการปรับใช้ ขีดจำกัดการส่งออก ข้อจำกัดอุปทาน และการบีบอัดหลาย เทรดเดอร์อนุรักษ์นิยมอาจรอรายได้ Q3 อัตรากำไร 56% ที่มั่นคง และหลักฐานว่าการปรับใช้ Helios กำลังขยายตัวนอกเหนือลูกค้าใหญ่เพียงไม่กี่ราย
การเตือนความเสี่ยง: สถานการณ์เหล่านี้เป็นประมาณการวิจัยแบบมีเงื่อนไข ไม่ใช่คำแนะนำการลงทุนหรือผลตอบแทนที่รับประกัน หุ้นและสัญญาเลเวอเรจสามารถสูญเสียมูลค่าได้ และตำแหน่งเลเวอเรจอาจถูกชำระบัญชี
การอ่านที่เกี่ยวข้อง
- การเปรียบเทียบ AMD กับ Nvidia 2026: หุ้น AI Computing ตัวไหนดีกว่าในการซื้อ?
- แนวโน้มราคาหุ้น Nvidia (NVDA) สำหรับปี 2026: Blackwell และ Vera Rubin สามารถพา NVDA กลับไปที่ $300 ได้หรือไม่?
- หุ้น High-Performance Computing (HPC) ชั้นนำที่ต้องเฝ้าดูในปี 2026: ผู้นำตลาดคอมพิวติ้งแบบเร่ง
- หุ้น AI Compute และ GPU ชั้นนำที่ควรซื้อในปี 2026: การเปลี่ยนไปสู่ Inference และ Custom Silicon
- หุ้นเซมิคอนดักเตอร์ AI ชั้นนำที่ควรซื้อในปี 2026: คู่มือครบถ้วนชิป AI และห่วงโซ่อุปทาน
- หุ้นศูนย์ข้อมูล AI ชั้นนำที่ควรซื้อในปี 2026: คลาวด์ เซิร์ฟเวอร์ และโครงสร้างพื้นฐาน AI Compute
