Advanced Micro Devices (AMD) розробляє високопродуктивні обчислювальні продукти для центрів обробки даних, персональних комп'ютерів, ігор та вбудованих систем. Серверні процесори EPYC та клієнтські процесори Ryzen залишаються центральними для її бізнесу ЦП, тоді як прискорювачі Instinct, програмне забезпечення ROCm та платформа стійкового масштабу Helios стають більш важливими для довгострокового зростання. Цей перехід розширює експозицію AMD до інфраструктури штучного інтелекту, але також робить акції чутливими до конкуренції, експортного контролю та постачання передового пакування та пам'яті.
Останній квартал показав, що цей перехід прискорюється. Дохід AMD за Q2 2026 досяг $11,536 мільярдів, зріс на 50% рік до року та перевищив орієнтовну середню точку керівництва $11,2 мільярдів, тоді як Центр обробки даних становив 58% продажів, а доходи сегмента більш ніж подвоїлися. Не-GAAP EPS досяг $1,66 проти очікуваних $1,62, а керівництво доходів за Q3 зросло до $13,0 мільярдів плюс або мінус $300 мільйонів. Інвестиційний аргумент залежить від того, чи можуть Instinct та EPYC підтримувати це зростання без ослаблення 56% не-GAAP валової маржі.
Прогноз акцій AMD на 2026 тепер зосереджується на двох конкуруючих поглядах:
- Сценарій розширення платформи ШІ: Instinct, EPYC, Helios та ROCm поглиблюють прийняття клієнтами, підвищують оцінки та підтримують операційний важіль.
- Сценарій виконання та оцінки: затримки розгортання, концентрація клієнтів, експортний контроль або обмеження постачання залишають прибутки нижче рівня, необхідного для підтримки 113% зростання з початку року.
Цей посібник розбирає прогноз акцій AMD, сценарії цін на 2026, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки AMD за Q2 від 4 серпня 2026, регуляторні подання та ринкові дані до 2 вересня 2026, плюс як торгувати ф'ючерсами на акції AMD на BingX TradFi з заставою USDT.
Топ-5 речей, які інвестори AMD повинні знати у вересні 2026
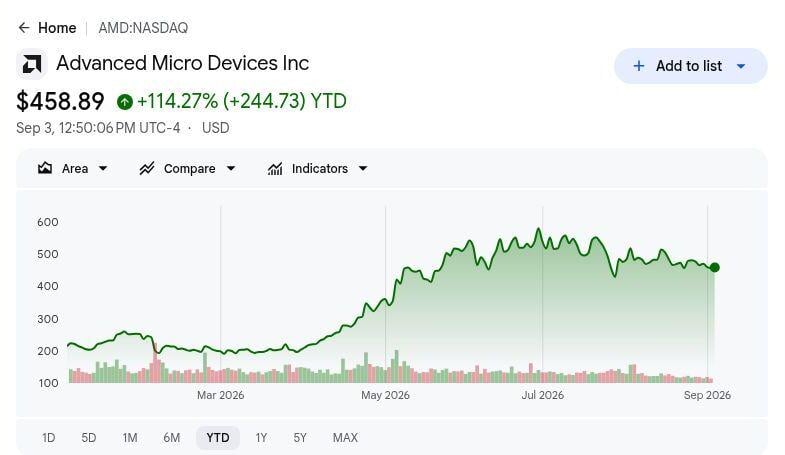
- AMD зросла приблизно на 113% з початку року до 2 вересня: Акції закрилися на $457,06 після падіння на 0,55% того дня, показуючи, наскільки агресивно інвестори переоцінили AMD навколо прискорювачів ШІ та серверних ЦП. Це залишає менше місця для затримок в Instinct, EPYC або розгортаннях стійкового масштабу.
- Дохід за Q2 досяг $11,536 мільярдів, зріс на 50% рік до року: Результат виявився приблизно на $336 мільйонів вище орієнтовної середньої точки керівництва $11,2 мільярдів і зріс на 13% послідовно, показуючи, що попит на ШІ вже перетворювався на визнані продажі.
- Центр обробки даних генерував близько 58% загального доходу, оскільки продажі сегмента більш ніж подвоїлися: Процесори EPYC забезпечили встановлену серверну базу, тоді як прискорювачі Instinct розширили експозицію AMD до ШІ. Цей мікс також збільшує чутливість до розгортань гіперскейлерів, потужності пакування та концентрації клієнтів.
- Не-GAAP валова маржа розширилася до 56%: Не-GAAP EPS досяг $1,66 проти наведеного консенсусу $1,62, тоді як GAAP розбавлений EPS зріс на 156% до $1,38. Це показує, що швидке зростання доходів перетворювалося на більшу прибутковість.
- Керівництво доходів за Q3 досягло $13,0 мільярдів ±$300 мільйонів: Середня точка означає близько 41% річного зростання та ще 13% послідовного збільшення, з очікуваною не-GAAP валовою маржею близько 56%. Досягнення обох цілей підтримало б аргумент операційного важеля після 113% ралі з початку року.
Що таке Advanced Micro Devices (AMD)?
AMD є безфабричною напівпровідниковою компанією, яка розробляє високопродуктивні та адаптивні обчислювальні продукти. Її портфель включає серверні ЦП EPYC, ГП центрів обробки даних Instinct, клієнтські процесори Ryzen, графіку Radeon, вбудовані продукти, мережні технології та програмне забезпечення ШІ ROCm. Компанія обслуговує хмарних провайдерів, підприємства, виробників ПК, геймерів та промислових клієнтів у центрах обробки даних, персональних комп'ютерах, іграх та вбудованих системах. Оскільки AMD не виробляє передові пластини самостійно, вона концентрує капітал на архітектурі та дизайні продуктів, покладаючись на зовнішніх партнерів з литва, пакування, пам'яті та виробництва.
Поточна стратегія AMD все більше охоплює повну платформу ШІ, а не один прискорювач. ЦП EPYC координують загальні обчислення, ГП Instinct прискорюють робочі навантаження ШІ, ROCm постачає програмний рівень, а Helios розширює портфель до розгортань стійкового масштабу. Основні хмарні клієнти та системні партнери підтримують ширше прийняття, тоді як передова потужність литва, пам'ять високої пропускної здатності, виходи пакування та готовність мережі визначають, наскільки швидко замовлення стають визнаними доходами. Цей платформний підхід може поглибити відносини з клієнтами та розподілити інвестиції в програмне забезпечення на більшу встановлену базу, хоча екосистема Nvidia та кастомне кремній гіперскейлерів залишаються важливими конкурентними обмеженнями.
Читати більше: Порівняння AMD проти Nvidia 2026: Які акції ШІ-обчислень краще купувати?
Огляд прибутків AMD за Q2 2026: дохід, EPS та зростання центру обробки даних
AMD продемонструвала дохід за Q2 у розмірі $11,536 мільярдів, зріс на 50% рік до року та перевищив орієнтовну середню точку керівництва $11,2 мільярдів, тоді як не-GAAP EPS досяг $1,66 проти очікуваних $1,62. Центр обробки даних становив 58% загального доходу та більш ніж подвоївся, GAAP розбавлений EPS зріс на 156% до $1,38, а керівництво доходів за Q3 досягло $13,0 мільярдів плюс або мінус $300 мільйонів. Основне напруження полягає в тому, чи може нарощування прискорювачів зберегти 56% не-GAAP валову маржу, оскільки мікс продуктів та клієнтів змінюється.
|
Фінансовий показник |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід за Q2 2026 |
Близько $11,2 млрд середня точка керівництва |
$11,536 млрд |
Перевищення. Близько $336 млн вище середньої точки; зріс на 50% рік до року та на 13% послідовно. |
|
Q2 не-GAAP розбавлений EPS |
$1,62 консенсус |
$1,66 |
Перевищення. $0,04 вище консенсусу. |
|
Q2 GAAP розбавлений EPS |
— |
$1,38 |
Покращення. Зріс на 156% рік до року. |
|
Q2 не-GAAP валова маржа |
— |
56% |
Розширилася. Зросла на 13 відсоткових пунктів рік до року. |
|
Q2 мікс доходу Центру обробки даних |
— |
58% загального доходу |
Розширився. Центр обробки даних став головним двигуном доходу AMD. |
|
Q2 зростання доходу Центру обробки даних |
— |
Більш ніж подвоїлося рік до року |
Прискорилося. Процесори EPYC та прискорювачі Instinct стимулювали зростання. |
|
Прогноз доходу за Q3 2026 |
— |
$13,0 млрд ± $300 млн |
Підвищено. Середня точка означає близько 41% річного та 13% послідовного зростання. |
|
Q3 прогноз не-GAAP валової маржі |
— |
Близько 56% |
Стабільно. Керівництво утримує маржу близько Q2 незважаючи на більше нарощування прискорювачів. |
- Дохід за Q2 у розмірі $11,536 мільярдів перевищив середню точку керівництва приблизно на $336 мільйонів: Продажі зросли на 50% рік до року та на 13% послідовно, підтвердивши, що нарощування ШІ забезпечувало як масштаб, так і прискорення. Міцніша база тепер піднімає планку для Q3.
- Не-GAAP розбавлений EPS у розмірі $1,66 перевищив консенсус на $0,04: GAAP розбавлений EPS також збільшився на 156% до $1,38, показуючи, що швидке зростання доходів перетворилося як на скориговані, так і звітні прибутки.
- Центр обробки даних досяг 58% загального доходу, оскільки продажі сегмента більш ніж подвоїлися: EPYC та Instinct стали головними двигунами зростання AMD, збільшуючи експозицію до ШІ, але також роблячи результати більш чутливими до графіків розгортання гіперскейлерів та великих програм.
- Не-GAAP валова маржа розширилася на 13 відсоткових пунктів до 56%: Покращення показує, що мікс продуктів та виконання посилилися поряд із зростанням доходів. Утримання маржі близько 56% через наступне нарощування прискорювачів підтримало б аргумент операційного важеля.
- Керівництво доходів за Q3 у розмірі $13,0 мільярдів означає 41% річне зростання: Середня точка також становить близько 13% послідовного зростання, з очікуваною не-GAAP валовою маржею близько 56%. Досягнення обох цілей підтвердило б продовження імпульсу, тоді як слабші поставки або маржі вказували б на тиск розгортання або постачання.
Читати більше: Огляд прибутків AMD за Q2 2026: плоскі 56% маржі затьмарюють зростання чипів ШІ та викликають 7,04% розпродаж
Інвестиційний прогноз AMD на 2026: $700 бичачий сценарій проти $350 ведмежий сценарій
Центральний тест полягає в тому, чи може AMD масштабувати прискорювачі Instinct, процесори EPYC, системи Helios та прийняття ROCm досить швидко, щоб підтримувати зростання доходів та маржі після приблизно 113% переоцінки акцій з початку року.
Бичачий сценарій: сильний попит на чипи ШІ та зростання серверів штовхають AMD до $700
Бичачий сценарій передбачає прискорення розгортань Instinct, продовження здобуття частки серверів EPYC та прийняття клієнтами Helios для стійкових систем ШІ. Дохід розширюється швидше, ніж витрати на платформу та ланцюг постачання, дозволяючи операційній маржі покращитися, навіть якщо мікс прискорювачів створює іншу економіку валової маржі порівняно зі зрілими продуктами ЦП.
Рух до $700 потребував би доходів за Q3 близько або вище $13,0 мільярдів, утримання валової маржі навколо 56% та ширшого прийняття ROCm, що зменшує витрати клієнтів на переключення. Своєчасний доступ до передового литва, пакування та потужності пам'яті разом із продовженням підвищення оцінок забезпечили б найяснише підтвердження.
Базовий сценарій: стабільний попит центру обробки даних утримує AMD між $550 та $625
Базовий сценарій передбачає, що AMD виконує близько поточного керівництва, оскільки Центр обробки даних залишається головним двигуном зростання. Instinct розширюється з гіперскейлерними та суверенними клієнтами, здобуття частки EPYC продовжується, а ROCm стабільно покращується, але програмна екосистема Nvidia та кастомне кремній гіперскейлерів запобігають негайному закриттю розриву платформи.
За цим редакційним сценарієм AMD могла б торгуватися переважно між $550 та $625. Дохід у діапазоні Q3 від $12,7 до $13,3 мільярдів, стабільна 56% не-GAAP валова маржа та ширша видимість прискорювачів підтримали б діапазон, тоді як повільніші розгортання або слабше прийняття програмного забезпечення обмежили б зростання.
Ведмежий сценарій: повільніші витрати на ШІ та тиск маржі тягнуть AMD до $350
Ведмежий сценарій передбачає ковзання розгортань ШІ, зростання концентрації клієнтів або конкурентний тиск, що сповільнює здобуття частки прискорювачів. Експортні обмеження та обмежена потужність литва, пакування, пам'яті або підкладки зменшили б видимість поставок, тоді як фіксовані інвестиції в платформу продовжуються, ослаблюючи шлях від зростання доходів до важеля прибутків.
Рух до $350 став би більш імовірним, якщо дохід за Q3 впаде нижче керованого діапазону, валова маржа суттєво впаде нижче 56% або великі клієнти відкладуть розгортання. Після приблизно 113% зростання з початку року нижчі форвардні оцінки могли б поєднатися зі стисканням мультиплікатора, навіть якщо AMD продовжує публікувати абсолютне зростання доходів.
Прогнози цін акцій AMD на 2026 від аналітиків Уолл-стріт
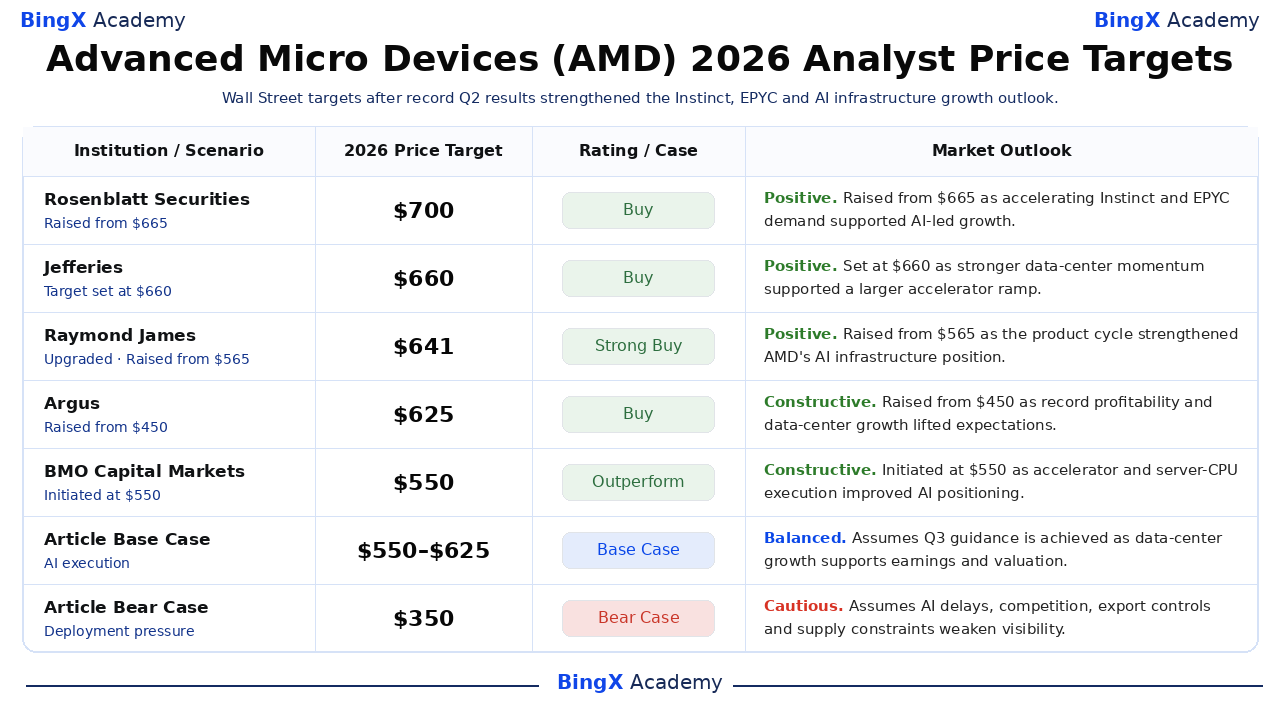
Ці шість датованих інституційних дій охоплюють від $550 до $700 та відсортовані від найвищих до найнижчих. Діапазон відображає різні припущення щодо швидкості розгортання Instinct, здобуття частки EPYC, прийняття ROCm, валових маржей та довговічності переоцінки AMD для ШІ, а не один уніфікований консенсус. Останні рядки Base та Bear є редакційними сценаріями BingX Academy, а не прогнозами Уолл-стріт.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Rosenblatt Securities |
$700 |
Купувати |
Позитивно. 6 серпня: підвищено з $665 до $700. Вища ціль відображає впевненість у тому, що прискорення попиту Instinct та EPYC може підтримати зростання AMD на основі ШІ після рекордних результатів Q2. |
|
Jefferies |
$660 |
Купувати |
Позитивно. 5 серпня: ціль з рейтингом Купувати встановлена на $660. Ціль включає посилений імпульс Центру обробки даних та перспективу більшого нарощування прискорювачів у другій половині. |
|
Raymond James |
$641 |
Сильне купування |
Позитивно. 25 серпня: підвищено, з ціллю піднятою з $565 до $641. Підвищення сигналізує про більшу впевненість у продуктовому циклі AMD та розширенні позиції в інфраструктурі ШІ. |
|
Argus |
$625 |
Купувати |
Конструктивно. 6 серпня: підвищено з $450 до $625. Рекордна прибутковість та посилений прогноз Центру обробки даних підтримали суттєве підвищення цілі після прибутків. |
|
BMO Capital Markets |
$550 |
Перевищувати |
Конструктивно. 20 серпня: ініційовано з ціллю $550. Ініціація визнає покращення позиції AMD в ШІ-обчисленнях, з зростанням, пов'язаним із продовженням виконання прискорювачів та серверних ЦП. |
|
DA Davidson |
$550 |
Купувати |
Конструктивно. 5 серпня: підвищено з $425 до $550. Переглянута ціль відображає перевищення Q2 та покращення шляху доходів у другій половині, збалансовані проти підвищених очікувань. |
|
Базовий сценарій статті |
$550-$625 |
Базовий сценарій |
Збалансовано. Передбачає, що AMD виконує близько поточного керівництва Q3, зростання Центру обробки даних залишається головним драйвером, а оцінка утримується зі зростанням прибутків. |
|
Ведмежий сценарій статті |
$350 |
Ведмежий сценарій |
Обережно. Передбачає ковзання розгортань ШІ або зростання концентрації клієнтів, конкуренція сповільнює здобуття частки прискорювачів, а експортні та постачальні обмеження ослаблюють видимість доходів. |
Як торгувати акціями Advanced Micro Devices (AMD) на BingX
Торгуйте прискорювачами Instinct, процесорами EPYC, системами Helios, прийняттям ROCm та прогнозом маржей ШІ Advanced Micro Devices, використовуючи BingX TradFi та BingX AI інструменти. Оскільки AMD може різко реагувати на прибутки, запуски прискорювачів, розгортання клієнтів, експортний контроль та оновлення постачань, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
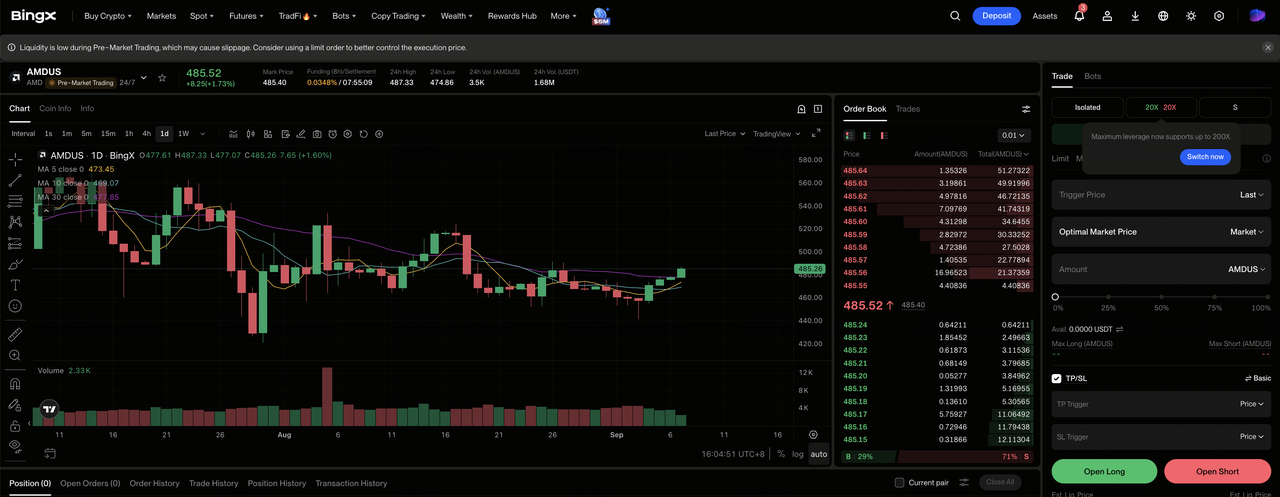
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого TradFi розділу на панелі біржі BingX.
Крок 2: Виберіть Advanced Micro Devices (AMD). Знайдіть та виберіть безстроковий ф'ючерсний контракт AMDUS-USDT. Підтвердьте поточну ціну, комісії та специфікації контракту перед розміщенням ордера.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити довгу, якщо розгортання Instinct та EPYC підтримують бичачий або базовий сценарій. Виберіть Відкрити коротку, якщо затримки розгортання, експортні обмеження або тиск маржі підтримують ведмежий сценарій.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або крос-маржу на основі вашої толерантності до ризику. Швидка переоцінка AMD для ШІ робить консервативне кредитне плече та чіткий розмір позиції важливими.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або відразу після входу в угоду. AMD може швидко реагувати на прибутки, запуски прискорювачів, розгортання клієнтів, експортний контроль та оновлення постачань.
Топ-5 ризиків, на які слід звернути увагу інвесторам AMD у 2026
Прогноз AMD залежить від оцінки, конкуренції, експортної політики, доступності постачань та концентрації клієнтів, все це може впливати на видимість доходів та маржі.
- Приблизно 113% зростання з початку року залишає мало місця для помилок виконання: Акції вже відображають сильне зростання Instinct та EPYC. Незначне упущення керівництва або затримка розгортання може знизити форвардні оцінки та стиснути оціночний мультиплікатор одночасно.
- Nvidia та кастомні чипи гіперскейлерів можуть обмежити здобуття частки прискорювачів ШІ: AMD конкурує не лише на апаратному забезпеченні, але й проти встановленої програмної екосистеми Nvidia та внутрішньо розроблених клієнтських чипів. Повільніше прийняття ROCm ослабило б повторні розгортання та ціноутворення.
- Експортний контроль може порушити продажі та планування продуктів: Жорсткіші обмеження Китаю або затримки ліцензування можуть перемістити доходи між кварталами та змусити до редизайну продуктів, додаючи витрати та зменшуючи інженерну гнучкість.
- Обмеження пакування та пам'яті можуть сповільнити нарощування ШІ: Пам'ять високої пропускної здатності, передове пакування, підкладки та мережні компоненти всі повинні масштабуватися разом. Нестача в будь-якій одній області може затримати поставки незважаючи на сильний попит клієнтів.
- Великі розгортання ШІ збільшують ризик концентрації клієнтів: Невелика кількість гіперскейлерних та суверенних програм може становити значний дохід. Якщо один клієнт змінить свою архітектуру, графік або розподіл постачальників, AMD може упустити середню точку Q3 $13,0 мільярдів та ослабити впевненість у пізнішому зростанні прискорювачів.
Заключні думки: чи варто інвестувати в AMD у 2026?
Результати AMD за Q2 надають сильні операційні докази для тези ШІ: дохід зріс на 50% до $11,536 мільярдів, Центр обробки даних становив 58% продажів, не-GAAP валова маржа досягла 56%, а не-GAAP EPS у розмірі $1,66 перевищив відстежуваний консенсус. Керівництво Q3 передбачає ще 13% послідовного зростання доходів, даючи компанії чіткий тест масштабу прискорювачів та прибутковості.
Базовий сценарій $550-$625 передбачає виконання близько керівництва, тоді як бичачий сценарій $700 потребує швидшого прийняття Instinct, продовження здобуття EPYC та ширшого використання ROCm без розбавлення маржі. Ведмежий сценарій $350 відображає затримки розгортання, експортні обмеження, постачальні обмеження та стиснення мультиплікатора. Консервативні трейдери можуть зачекати доходів Q3, стабільної 56% маржі та доказів того, що розгортання Helios розширюються поза кількома великими клієнтами.
Нагадування про ризик: Ці сценарії є умовними дослідницькими оцінками, а не інвестиційними порадами чи гарантованими прибутками. Акції та контракти з кредитним плечем можуть втратити вартість, а позиції з кредитним плечем можуть бути ліквідовані.
Рекомендоване читання
- Порівняння AMD проти Nvidia 2026: які акції ШІ-обчислень краще купувати?
- Прогноз цін акцій Nvidia (NVDA) на 2026: чи можуть Blackwell та Vera Rubin повернути NVDA до $300?
- Топові акції високопродуктивних обчислень (HPC) для спостереження у 2026: лідери ринку прискорених обчислень
- Топові акції ШІ-обчислень та ГП для покупки у 2026: перехід до виведення та кастомного кремнію
- Топові акції напівпровідників ШІ для покупки у 2026: повний посібник з чипів ШІ та ланцюга постачання
- Топові акції центрів обробки даних ШІ для покупки у 2026: хмара, сервери та інфраструктура ШІ-обчислень
