Advanced Micro Devices (AMD) thiết kế các sản phẩm điện toán hiệu năng cao trên các trung tâm dữ liệu, máy tính cá nhân, gaming và hệ thống nhúng. Bộ vi xử lý máy chủ EPYC và bộ vi xử lý client Ryzen vẫn là trọng tâm trong mảng kinh doanh CPU, trong khi các chip gia tốc Instinct, phần mềm ROCm và nền tảng rack-scale Helios đang trở nên quan trọng hơn đối với tăng trưởng dài hạn. Sự chuyển đổi này mở rộng khả năng tiếp cận của AMD với cơ sở hạ tầng trí tuệ nhân tạo, nhưng cũng khiến cổ phiếu nhạy cảm với cạnh tranh, kiểm soát xuất khẩu, và nguồn cung đóng gói và bộ nhớ tiên tiến.
Quý báo cáo gần đây nhất cho thấy quá trình chuyển đổi đang tăng tốc. Doanh thu Q2 2026 của AMD đạt 11,536 tỷ USD, tăng 50% so với cùng kỳ năm trước và vượt mức hướng dẫn khoảng 11,2 tỷ USD, trong khi Data Center chiếm 58% doanh số và doanh thu phân khúc tăng hơn gấp đôi. EPS non-GAAP đạt 1,66 USD so với dự kiến 1,62 USD, và hướng dẫn doanh thu Q3 tăng lên 13,0 tỷ USD cộng trừ 300 triệu USD. Trường hợp đầu tư phụ thuộc vào việc liệu Instinct và EPYC có thể duy trì tăng trưởng đó mà không làm suy yếu biên lợi nhuận gổng non-GAAP 56%.
Dự báo cổ phiếu AMD cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp mở rộng nền tảng AI: Instinct, EPYC, Helios và ROCm làm sâu sắc hơn việc áp dụng của khách hàng, nâng cao dự báo và hỗ trợ đòn bẩy hoạt động.
- Trường hợp thực thi và định giá: sự chậm trễ triển khai, tập trung khách hàng, kiểm soát xuất khẩu hoặc ràng buộc nguồn cung khiến thu nhập thấp hơn mức cần thiết để hỗ trợ mức tăng 113% từ đầu năm.
Hướng dẫn này phân tích dự báo cổ phiếu AMD, các kịch bản giá 2026, rủi ro chính và quan điểm của nhà phân tích, dựa trên báo cáo thu nhập Q2 ngày 4 tháng 8 năm 2026 của AMD, hồ sơ pháp lý và dữ liệu thị trường đến ngày 2 tháng 9 năm 2026, cộng với cách giao dịch hợp đồng tương lai cổ phiếu AMD trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Các Nhà Đầu Tư AMD Cần Biết Trong Tháng 9 Năm 2026
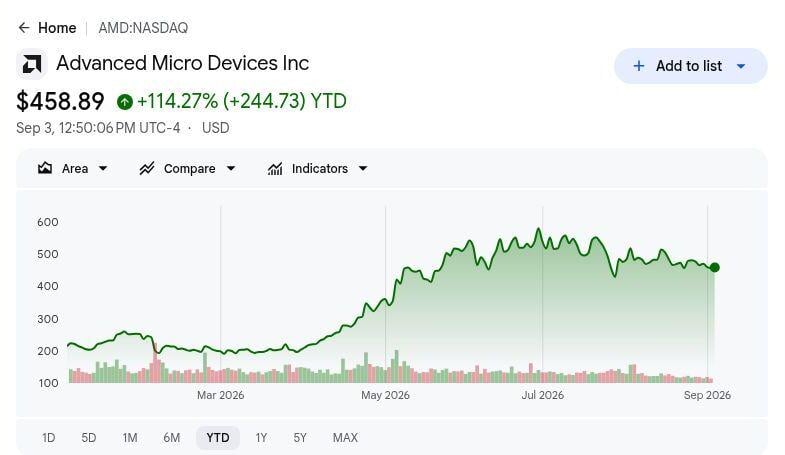
- AMD tăng khoảng 113% từ đầu năm đến ngày 2 tháng 9: Cổ phiếu đóng cửa ở mức 457,06 USD sau khi giảm 0,55% trong ngày đó, cho thấy các nhà đầu tư đã định giá lại AMD một cách tích cực xung quanh chip gia tốc AI và CPU máy chủ. Điều đó để lại ít chỗ cho sự chậm trễ trong Instinct, EPYC hoặc triển khai rack-scale.
- Doanh thu Q2 đạt 11,536 tỷ USD, tăng 50% so với cùng kỳ năm trước: Kết quả cao hơn khoảng 336 triệu USD so với mức hướng dẫn khoảng 11,2 tỷ USD và tăng 13% theo quý, cho thấy nhu cầu AI đã chuyển đổi thành doanh số được ghi nhận.
- Data Center tạo ra khoảng 58% tổng doanh thu khi doanh số phân khúc tăng hơn gấp đôi: Bộ vi xử lý EPYC cung cấp cơ sở máy chủ đã được thiết lập trong khi chip gia tốc Instinct mở rộng khả năng tiếp cận AI của AMD. Cơ cấu này cũng tăng độ nhạy cảm với triển khai hyperscaler, công suất đóng gói và tập trung khách hàng.
- Biên lợi nhuận gổng non-GAAP mở rộng lên 56%: EPS non-GAAP đạt 1,66 USD so với đồng thuận được trích dẫn là 1,62 USD, trong khi EPS pha loãng GAAP tăng 156% lên 1,38 USD. Điều đó cho thấy tăng trưởng doanh thu nhanh chóng đang chuyển thành lợi nhuận mạnh hơn.
- Hướng dẫn doanh thu Q3 đạt 13,0 tỷ USD ±300 triệu USD: Điểm giữa ngụ ý tăng trưởng so với cùng kỳ năm trước khoảng 41% và một sự tăng theo quý 13% khác, với biên lợi nhuận gổng non-GAAP dự kiến gần 56%. Thực hiện cả hai sẽ hỗ trợ trường hợp đòn bẩy hoạt động sau cuộc tập hợp 113% từ đầu năm.
Advanced Micro Devices (AMD) Là Gì?
AMD là một công ty bán dẫn fabless thiết kế các sản phẩm điện toán hiệu năng cao và thích ứng. Danh mục sản phẩm bao gồm CPU máy chủ EPYC, GPU trung tâm dữ liệu Instinct, bộ vi xử lý client Ryzen, đồ họa Radeon, sản phẩm nhúng, công nghệ mạng và phần mềm AI ROCm. Công ty phục vụ các nhà cung cấp đám mây, doanh nghiệp, nhà sản xuất PC, game thủ và khách hàng công nghiệp trên các trung tâm dữ liệu, máy tính cá nhân, gaming và hệ thống nhúng. Bởi vì AMD không tự sản xuất wafer tiên tiến, nó tập trung vốn vào kiến trúc và thiết kế sản phẩm trong khi dựa vào các đối tác foundry, đóng gói, bộ nhớ và sản xuất bên ngoài.
Chiến lược hiện tại của AMD ngày càng bao trùm một nền tảng AI hoàn chỉnh thay vì một chip gia tốc đơn lẻ. CPU EPYC điều phối tính toán tổng quát, GPU Instinct gia tốc khối lượng công việc AI, ROCm cung cấp lớp phần mềm và Helios mở rộng danh mục thành triển khai rack-scale. Các khách hàng đám mây chính và đối tác hệ thống hỗ trợ việc áp dụng rộng rãi hơn, trong khi công suất foundry tiên tiến, bộ nhớ băng thông cao, năng suất đóng gói và sẵn sàng kết nối mạng xác định việc đơn hàng trở thành doanh thu được ghi nhận nhanh như thế nào. Cách tiếp cận nền tảng đó có thể làm sâu sắc hơn mối quan hệ khách hàng và trải rộng đầu tư phần mềm trên cơ sở cài đặt lớn hơn, mặc dù Nvidia's hệ sinh thái và silicon tùy chỉnh hyperscaler vẫn là những ràng buộc cạnh tranh quan trọng.
Đọc thêm: So sánh AMD vs. Nvidia 2026: Cổ Phiếu Điện Toán AI Nào Là Lựa Chọn Mua Tốt Hơn?
Tổng Quan Thu Nhập Q2 2026 AMD: Doanh Thu, EPS và Tăng Trưởng Data-Center
AMD đạt doanh thu Q2 11,536 tỷ USD, tăng 50% so với cùng kỳ năm trước và vượt mức hướng dẫn khoảng 11,2 tỷ USD, trong khi EPS non-GAAP đạt 1,66 USD so với dự kiến 1,62 USD. Data Center chiếm 58% tổng doanh thu và tăng hơn gấp đôi, EPS pha loãng GAAP tăng 156% lên 1,38 USD, và hướng dẫn doanh thu Q3 đạt 13,0 tỷ USD cộng trừ 300 triệu USD. Căng thẳng chính là liệu việc tăng chip gia tốc có thể bảo tồn biên lợi nhuận gổng non-GAAP 56% khi cơ cấu sản phẩm và khách hàng thay đổi.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q2 2026 |
Khoảng 11,2 tỷ USD điểm giữa hướng dẫn |
11,536 tỷ USD |
Vượt. Khoảng 336 triệu USD trên điểm giữa; tăng 50% so với cùng kỳ và 13% theo quý. |
|
EPS pha loãng non-GAAP Q2 |
Đồng thuận 1,62 USD |
1,66 USD |
Vượt. 0,04 USD trên đồng thuận. |
|
EPS pha loãng GAAP Q2 |
— |
1,38 USD |
Cải thiện. Tăng 156% so với cùng kỳ năm trước. |
|
Biên lợi nhuận gổng non-GAAP Q2 |
— |
56% |
Mở rộng. Tăng 13 điểm phần trăm so với cùng kỳ năm trước. |
|
Cơ cấu doanh thu Data Center Q2 |
— |
58% tổng doanh thu |
Mở rộng. Data Center trở thành động cơ doanh thu chính của AMD. |
|
Tăng trưởng doanh thu Data Center Q2 |
— |
Tăng hơn gấp đôi so với cùng kỳ |
Tăng tốc. Bộ vi xử lý EPYC và chip gia tốc Instinct thúc đẩy sự gia tăng. |
|
Triển vọng doanh thu Q3 2026 |
— |
13,0 tỷ USD ±300 triệu USD |
Nâng. Điểm giữa ngụ ý tăng trưởng khoảng 41% so với cùng kỳ và 13% theo quý. |
|
Triển vọng biên lợi nhuận gổng non-GAAP Q3 |
— |
Khoảng 56% |
Ổn định. Hướng dẫn giữ biên gần Q2 dù có sự tăng chip gia tốc lớn hơn. |
- Doanh thu Q2 11,536 tỷ USD vượt điểm giữa hướng dẫn khoảng 336 triệu USD: Doanh số tăng 50% so với cùng kỳ năm trước và 13% theo quý, xác nhận rằng sự tăng AI đang mang lại cả quy mô và gia tốc. Cơ sở mạnh hơn hiện nâng cao tiêu chuẩn cho Q3.
- EPS pha loãng non-GAAP 1,66 USD vượt đồng thuận 0,04 USD: EPS pha loãng GAAP cũng tăng 156% lên 1,38 USD, cho thấy tăng trưởng doanh thu nhanh chóng chuyển thành cả thu nhập điều chỉnh và báo cáo.
- Data Center đạt 58% tổng doanh thu khi doanh số phân khúc tăng hơn gấp đôi: EPYC và Instinct trở thành động cơ tăng trưởng chính của AMD, tăng khả năng tiếp cận AI đồng thời cũng làm kết quả nhạy cảm hơn với lịch triển khai hyperscaler và các chương trình lớn.
- Biên lợi nhuận gổng non-GAAP mở rộng 13 điểm phần trăm lên 56%: Sự cải thiện cho thấy cơ cấu sản phẩm và thực hiện tăng cường cùng với tăng trưởng doanh thu. Giữ biên gần 56% thông qua sự tăng chip gia tốc tiếp theo sẽ hỗ trợ trường hợp đòn bẩy hoạt động.
- Hướng dẫn doanh thu Q3 13,0 tỷ USD ngụ ý tăng trưởng hàng năm 41%: Điểm giữa cũng đại diện cho khoảng 13% tăng trưởng theo quý, với biên lợi nhuận gổng non-GAAP dự kiến gần 56%. Đạt cả hai mục tiêu sẽ xác nhận động lực tiếp tục, trong khi lô hàng yếu hơn hoặc biên sẽ chỉ ra áp lực triển khai hoặc nguồn cung.
Triển Vọng Đầu Tư AMD 2026: Trường Hợp Tăng 700 USD vs. Trường Hợp Giảm 350 USD
Thử thách trung tâm là liệu AMD có thể mở rộng chip gia tốc Instinct, bộ vi xử lý EPYC, hệ thống Helios và việc áp dụng ROCm đủ nhanh để duy trì tăng trưởng doanh thu và biên lợi nhuận sau việc định giá lại khoảng 113% từ đầu năm của cổ phiếu.
Trường Hợp Tăng: Nhu Cầu Chip AI Mạnh và Tăng Trưởng Máy Chủ Đẩy AMD Hướng 700 USD
Trường Hợp Tăng giả định triển khai Instinct tăng tốc, EPYC tiếp tục tăng thị phần máy chủ và khách hàng áp dụng Helios cho hệ thống AI rack-scale. Doanh thu mở rộng nhanh hơn chi tiêu nền tảng và chuỗi cung ứng, cho phép biên hoạt động cải thiện ngay cả khi cơ cấu chip gia tốc tạo ra kinh tế biên lợi nhuận gổng khác từ các sản phẩm CPU trưởng thành.
Một động thái hướng 700 USD sẽ yêu cầu doanh thu Q3 gần hoặc trên 13,0 tỷ USD, biên lợi nhuận gổng duy trì khoảng 56% và việc áp dụng ROCm rộng rãi hơn giảm chi phí chuyển đổi của khách hàng. Tiếp cận kịp thời với foundry tiên tiến, đóng gói và công suất bộ nhớ, cùng với việc tiếp tục nâng cấp ước tính, sẽ cung cấp xác nhận rõ ràng nhất.
Trường Hợp Cơ Sở: Nhu Cầu Data Center Ổn Định Giữ AMD Giữa 550 USD và 625 USD
Trường Hợp Cơ Sở giả định AMD giao hàng gần hướng dẫn hiện tại khi Data Center vẫn là động cơ tăng trưởng chính. Instinct mở rộng với khách hàng hyperscale và chủ quyền, thị phần EPYC tiếp tục tăng và ROCm cải thiện đều đặn, nhưng hệ sinh thái phần mềm của Nvidia và silicon tùy chỉnh hyperscaler ngăn chặn việc thu hẹp ngay lập tức khoảng cách nền tảng.
Dưới kịch bản biên tập này, AMD có thể giao dịch chủ yếu giữa 550 USD và 625 USD. Doanh thu trong phạm vi Q3 12,7 tỷ USD đến 13,3 tỷ USD, biên lợi nhuận gổng non-GAAP ổn định 56% và khả năng hiển thị chip gia tốc rộng hơn sẽ hỗ trợ phạm vi, trong khi triển khai chậm hơn hoặc việc áp dụng phần mềm yếu hơn sẽ hạn chế lợi thế.
Trường Hợp Giảm: Chi Tiêu AI Chậm Hơn và Áp Lực Biên Kéo AMD Hướng 350 USD
Trường Hợp Giảm giả định triển khai AI trượt, tập trung khách hàng tăng hoặc áp lực cạnh tranh làm chậm lại việc tăng thị phần chip gia tốc. Hạn chế xuất khẩu và công suất foundry, đóng gói, bộ nhớ hoặc substrate hạn chế sẽ giảm khả năng hiển thị lô hàng trong khi đầu tư nền tảng cố định tiếp tục, làm suy yếu con đường từ tăng trưởng doanh thu đến đòn bẩy thu nhập.
Một động thái hướng 350 USD sẽ trở nên có khả năng hơn nếu doanh thu Q3 giảm xuống dưới phạm vi hướng dẫn, biên lợi nhuận gổng giảm đáng kể dưới 56% hoặc khách hàng lớn trì hoãn triển khai. Sau mức tăng khoảng 113% từ đầu năm, ước tính forward thấp hơn có thể kết hợp với nén bội số ngay cả khi AMD tiếp tục đăng tăng trưởng doanh thu tuyệt đối.
Dự Báo Giá Cổ Phiếu AMD Cho 2026 Của Các Nhà Phân Tích Wall Street
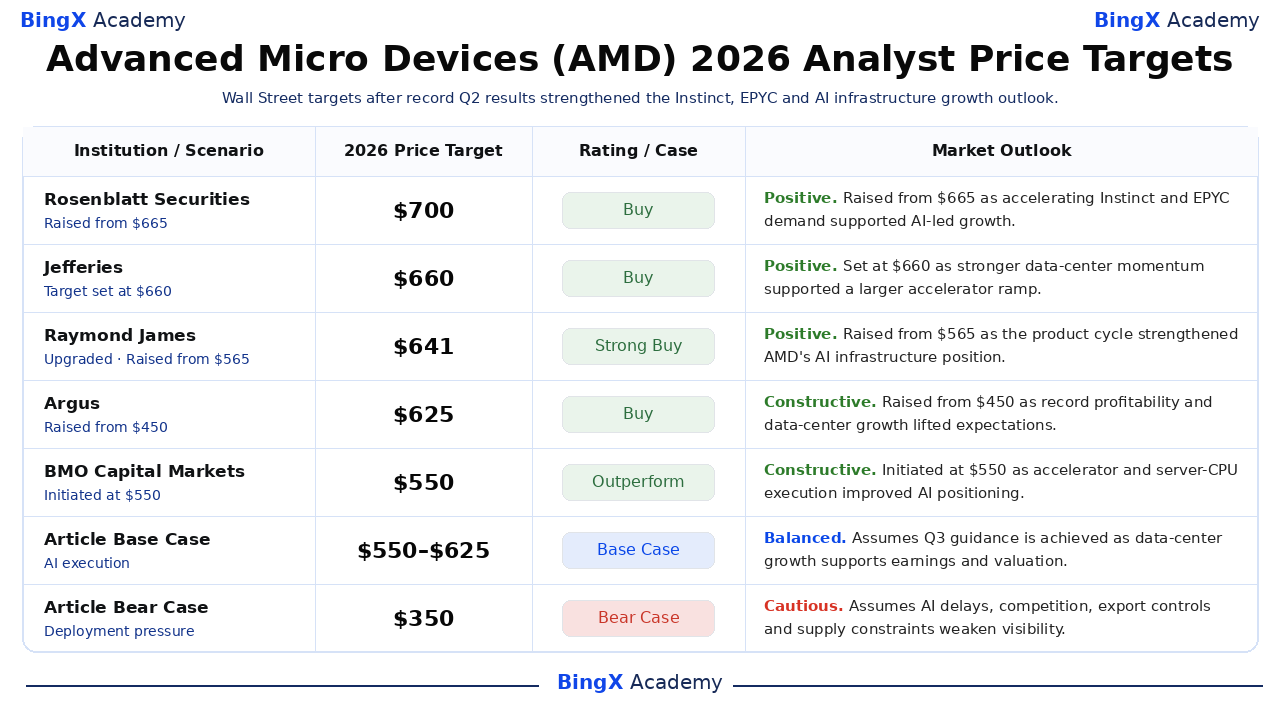
Sáu hành động thể chế có ngày này trải dài từ 550 USD đến 700 USD và được sắp xếp từ cao nhất đến thấp nhất. Phạm vi phản ánh các giả định khác nhau về tốc độ triển khai Instinct, lợi ích thị phần EPYC, việc áp dụng ROCm, biên lợi nhuận gổng và độ bền của việc định giá lại AI của AMD thay vì một đồng thuận thống nhất. Các hàng Cơ Sở và Giảm cuối cùng là các kịch bản biên tập của BingX Academy, không phải dự báo Wall Street.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Rosenblatt Securities |
700 USD |
Mua |
Tích cực. 6 tháng 8: nâng từ 665 USD lên 700 USD. Mục tiêu cao hơn phản ánh sự tin tưởng rằng nhu cầu Instinct và EPYC tăng tốc có thể duy trì tăng trưởng dẫn dắt AI của AMD sau kết quả Q2 kỷ lục. |
|
Jefferies |
660 USD |
Mua |
Tích cực. 5 tháng 8: Mục tiêu xếp hạng Mua được đặt ở 660 USD. Mục tiêu kết hợp động lực Data Center mạnh hơn và triển vọng của sự tăng chip gia tốc nửa cuối năm lớn hơn. |
|
Raymond James |
641 USD |
Mua Mạnh |
Tích cực. 25 tháng 8: nâng cấp, với mục tiêu tăng từ 565 USD lên 641 USD. Việc nâng cấp báo hiệu sự tin tưởng lớn hơn vào chu kỳ sản phẩm của AMD và vị thế mở rộng trên cơ sở hạ tầng AI. |
|
Argus |
625 USD |
Mua |
Tích cực. 6 tháng 8: tăng từ 450 USD lên 625 USD. Lợi nhuận kỷ lục và triển vọng Data Center mạnh hơn hỗ trợ sự tăng mục tiêu đáng kể sau thu nhập. |
|
BMO Capital Markets |
550 USD |
Vượt Trội |
Tích cực. 20 tháng 8: khởi tạo với mục tiêu 550 USD. Việc khởi tạo công nhận vị thế điện toán AI đang cải thiện của AMD, với lợi thế gắn liền với việc tiếp tục thực hiện chip gia tốc và CPU máy chủ. |
|
DA Davidson |
550 USD |
Mua |
Tích cực. 5 tháng 8: tăng từ 425 USD lên 550 USD. Mục tiêu sửa đổi phản ánh sự vượt Q2 và con đường doanh thu nửa cuối năm đang cải thiện, cân bằng với kỳ vọng cao. |
|
Trường Hợp Cơ Sở Bài Viết |
550-625 USD |
Trường Hợp Cơ Sở |
Cân bằng. Giả định AMD giao hàng gần hướng dẫn Q3 hiện tại, tăng trưởng Data Center vẫn là động lực chính và định giá giữ khi thu nhập mở rộng. |
|
Trường Hợp Giảm Bài Viết |
350 USD |
Trường Hợp Giảm |
Thận trọng. Giả định triển khai AI trượt hoặc tập trung khách hàng tăng, cạnh tranh làm chậm lại việc tăng thị phần chip gia tốc và ràng buộc xuất khẩu và nguồn cung làm suy yếu khả năng hiển thị doanh thu. |
Cách Giao Dịch Cổ Phiếu Advanced Micro Devices (AMD) trên BingX
Giao dịch chip gia tốc Instinct, bộ vi xử lý EPYC, hệ thống Helios, việc áp dụng ROCm và triển vọng biên AI của Advanced Micro Devices bằng cách sử dụng BingX TradFi và BingX AI công cụ. Bởi vì AMD có thể phản ứng mạnh với thu nhập, ra mắt chip gia tốc, triển khai khách hàng, kiểm soát xuất khẩu và cập nhật nguồn cung, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
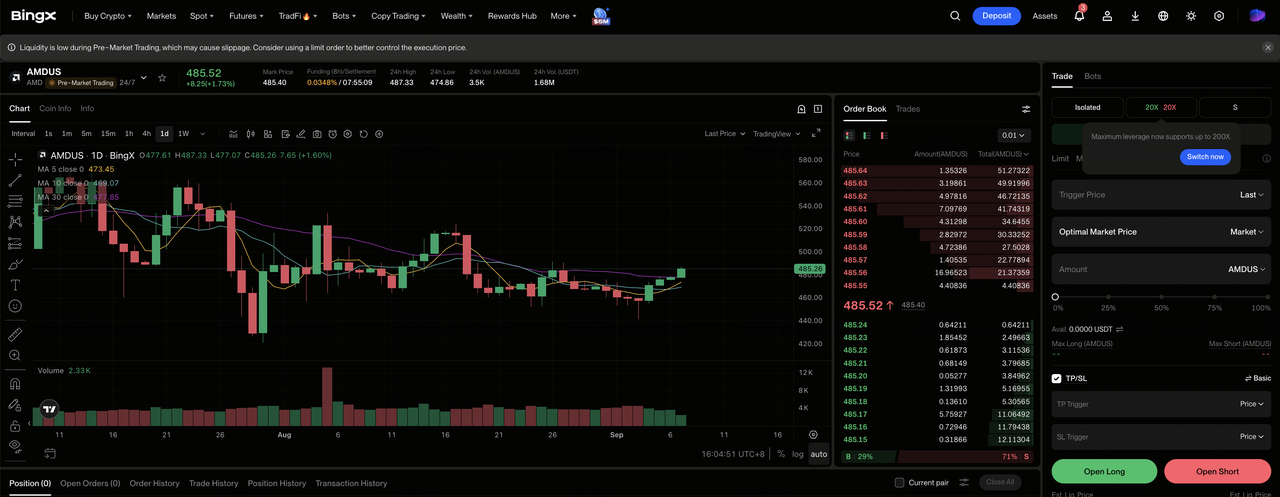
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Advanced Micro Devices (AMD). Tìm kiếm và chọn hợp đồng AMDUS-USDT perpetual futures. Xác nhận giá hiện tại, phí và đặc điểm kỹ thuật hợp đồng trước khi đặt lệnh.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu triển khai Instinct và EPYC hỗ trợ Trường Hợp Tăng hoặc Cơ Sở. Chọn Mở Short nếu chậm trễ triển khai, hạn chế xuất khẩu hoặc áp lực biên hỗ trợ Trường Hợp Giảm.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng hoặc Chéo dựa trên khả năng chấp nhận rủi ro của bạn. Việc định giá lại AI nhanh chóng của AMD làm cho đòn bẩy bảo thủ và kích cỡ vị thế rõ ràng quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt lãi và Dừng lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. AMD có thể phản ứng nhanh chóng với thu nhập, ra mắt chip gia tốc, triển khai khách hàng, kiểm soát xuất khẩu và cập nhật nguồn cung.
Top 5 Rủi Ro Cần Theo Dõi Cho Các Nhà Đầu Tư AMD Trong 2026
Triển vọng của AMD phụ thuộc vào định giá, cạnh tranh, chính sách xuất khẩu, tính khả dụng nguồn cung và tập trung khách hàng, tất cả có thể ảnh hưởng đến khả năng hiển thị doanh thu và biên.
- Mức tăng khoảng 113% từ đầu năm để lại ít chỗ cho sai lầm thực hiện: Cổ phiếu đã phản ánh tăng trưởng Instinct và EPYC mạnh mẽ. Một sự bỏ lỡ hướng dẫn khiêm tốn hoặc chậm trễ triển khai có thể giảm ước tính forward và nén bội số định giá cùng lúc.
- Nvidia và chip hyperscaler tùy chỉnh có thể hạn chế lợi ích thị phần chip gia tốc AI: AMD cạnh tranh không chỉ về phần cứng mà còn chống lại hệ sinh thái phần mềm đã được thiết lập của Nvidia và chip khách hàng được thiết kế nội bộ. Việc áp dụng ROCm chậm hơn sẽ làm suy yếu triển khai lặp lại và sức mạnh định giá.
- Kiểm soát xuất khẩu có thể làm gián đoạn bán hàng và kế hoạch sản phẩm: Hạn chế Trung Quốc chặt chẽ hơn hoặc chậm trễ cấp phép có thể chuyển doanh thu qua các quý và buộc phải thiết kế lại sản phẩm, thêm chi phí và giảm tính linh hoạt kỹ thuật.
- Ràng buộc đóng gói và bộ nhớ có thể làm chậm sự tăng AI: Bộ nhớ băng thông cao, đóng gói tiên tiến, substrate và các thành phần kết nối mạng tất cả cần mở rộng cùng nhau. Sự thiếu hụt trong bất kỳ một lĩnh vực nào có thể trì hoãn lô hàng bất chấp nhu cầu khách hàng mạnh mẽ.
- Triển khai AI lớn tăng rủi ro tập trung khách hàng: Một số lượng nhỏ các chương trình hyperscale và chủ quyền có thể đại diện cho doanh thu đáng kể. Nếu một khách hàng thay đổi kiến trúc, lịch trình hoặc phân bổ nhà cung cấp của mình, AMD có thể bỏ lỡ điểm giữa 13,0 tỷ USD Q3 và làm suy yếu niềm tin vào tăng trưởng chip gia tốc sau này.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào AMD Trong 2026?
Kết quả Q2 của AMD cung cấp bằng chứng hoạt động mạnh mẽ cho luận điểm AI: doanh thu tăng 50% lên 11,536 tỷ USD, Data Center chiếm 58% doanh số, biên lợi nhuận gổng non-GAAP đạt 56% và EPS non-GAAP 1,66 USD vượt đồng thuận được theo dõi. Hướng dẫn Q3 kêu gọi thêm một sự tăng doanh thu theo quý 13%, mang đến cho công ty một thử nghiệm rõ ràng về quy mô chip gia tốc và lợi nhuận.
Trường Hợp Cơ Sở 550 USD đến 625 USD giả định giao hàng gần hướng dẫn, trong khi Trường Hợp Tăng 700 USD yêu cầu việc áp dụng Instinct nhanh hơn, lợi ích EPYC tiếp tục và sử dụng ROCm rộng rãi hơn mà không pha loãng biên. Trường Hợp Giảm 350 USD phản ánh chậm trễ triển khai, giới hạn xuất khẩu, ràng buộc nguồn cung và nén bội số. Các nhà giao dịch bảo thủ có thể chờ doanh thu Q3, biên ổn định 56% và bằng chứng rằng triển khai Helios đang mở rộng vượt ra ngoài một vài khách hàng lớn.
Lời Nhắc Rủi Ro: Những kịch bản này là ước tính nghiên cứu có điều kiện, không phải lời khuyên đầu tư hoặc lợi nhuận đảm bảo. Cổ phiếu và hợp đồng có đòn bẩy có thể mất giá trị, và vị thế có đòn bẩy có thể bị thanh lý.
Bài Đọc Liên Quan
- So sánh AMD vs. Nvidia 2026: Cổ Phiếu Điện Toán AI Nào Là Lựa Chọn Mua Tốt Hơn?
- Triển Vọng Giá Cổ Phiếu Nvidia (NVDA) Cho 2026: Blackwell và Vera Rubin Có Thể Đưa NVDA Trở Lại 300 USD?
- Top Cổ Phiếu Điện Toán Hiệu Năng Cao (HPC) Cần Theo Dõi Trong 2026: Những Nhà Lãnh Đạo Thị Trường Điện Toán Gia Tốc
- Top Cổ Phiếu Điện Toán AI và GPU Cần Mua Trong 2026: Sự Chuyển Đổi Sang Suy Luận và Silicon Tùy Chỉnh
- Top Cổ Phiếu Bán Dẫn AI Cần Mua Trong 2026: Hướng Dẫn Hoàn Chỉnh Về Chip AI và Chuỗi Cung Ứng
- Top Cổ Phiếu Trung Tâm Dữ Liệu AI Cần Mua Trong 2026: Đám Mây, Máy Chủ và Cơ Sở Hạ Tầng Điện Toán AI
